
相关洞察

仍然存在48种不可抗力:真正的化学品供应恢复信号
当航运量趋于平稳时,化工市场的真正脉搏在于不可抗力声明的数量。本月有48份有效通知描绘了逐步复苏的画面,并揭示了供应中断仍然隐约可见的地方。在ICIS化学品市场中,不可抗力索赔的减少意味着原材料和制成品的流动更加顺畅。
2026年6月化肥情报摘要:上半年波动率,下半年展望
2026年6月的化肥情报报告涵盖了动荡的上半年,考察了海湾供应的复苏,并预测了下半年的尿素和磷酸盐前景。它重点介绍了塑造2026年市场的关键价格驱动因素、库存趋势和政策影响。
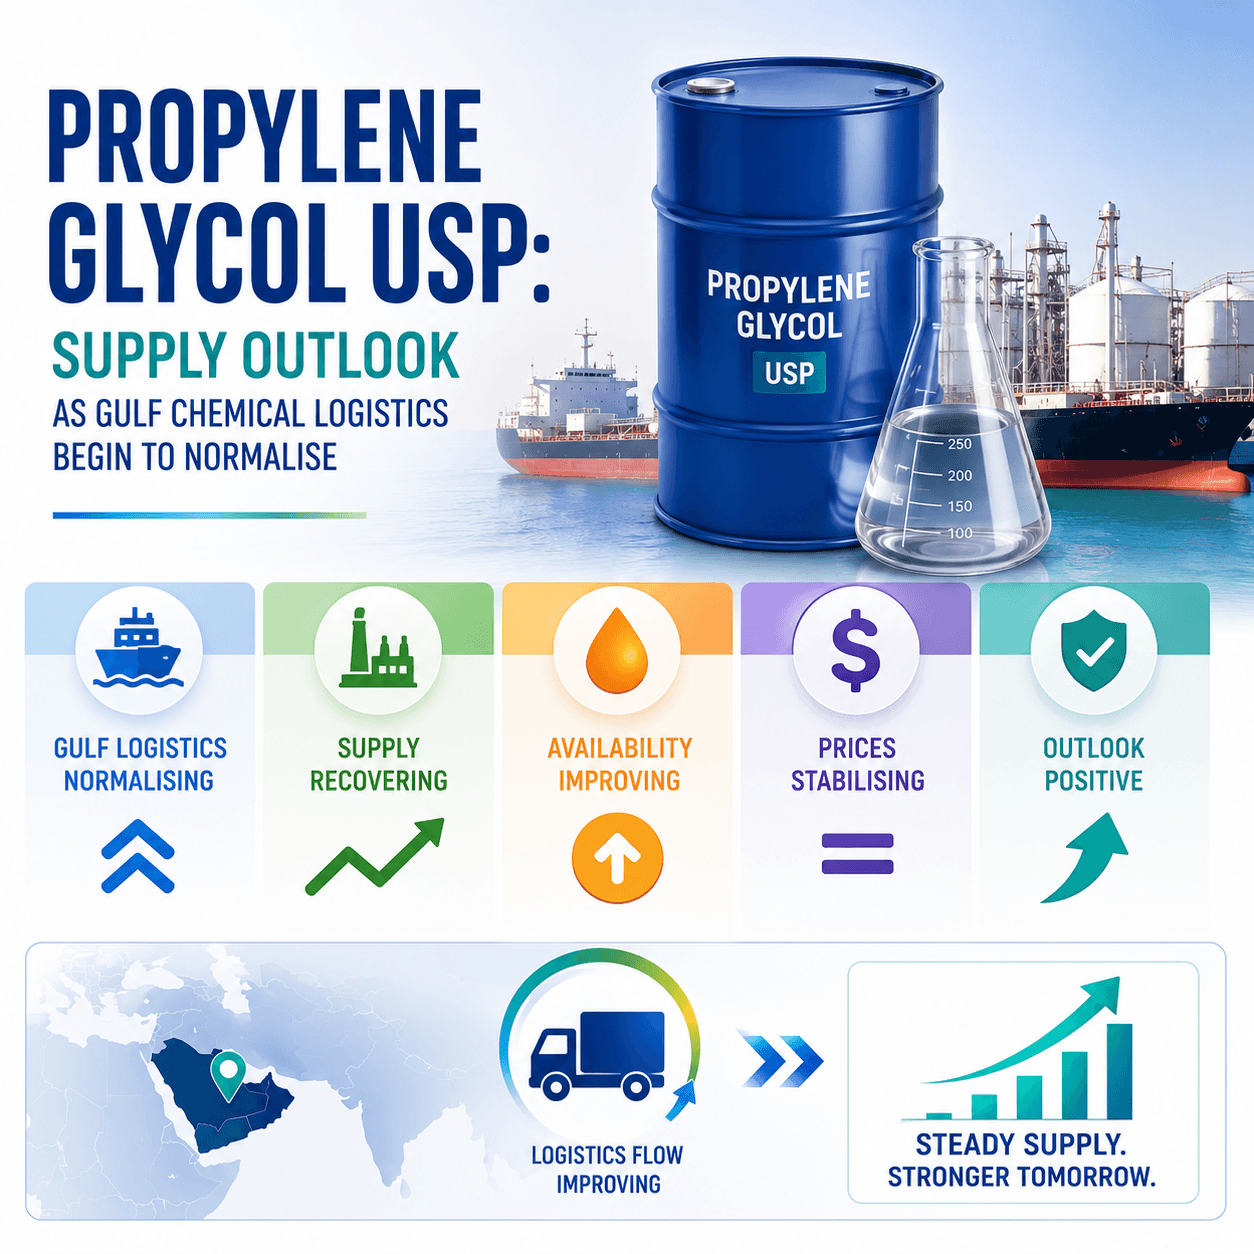
丙二醇 USP:随着海湾化工物流开始恢复正常,供应前景展望
随着海湾化工物流的恢复,美国药级丙二醇的供应开始改善,但药品级的供应将落后于工业级数周。在延迟的需求再次推动市场紧缩之前,买家现在应该确保第三季度供应商的销量。
2026年日本石化展望:石脑油危机加速生物乙醇原料转移
供应中断后,石脑油裂解装置的利用率急剧下降,日本的石化行业正面临着巨大的原料压力。买家和生产商越来越多地评估基于生物乙醇的替代品和未来化学品生产的循环经济战略。
QatareNergy 尿素和氨生产暂停:为什么霍尔木兹之后复苏可能需要12-18个月
QatareNergy暂停了液化天然气、氨水和尿素的生产,这是多年来全球氮肥市场最严重的干扰之一。即使在航线正常化之后,分析师仍预计该地区的化肥出口仍需要长达18个月才能完全恢复。
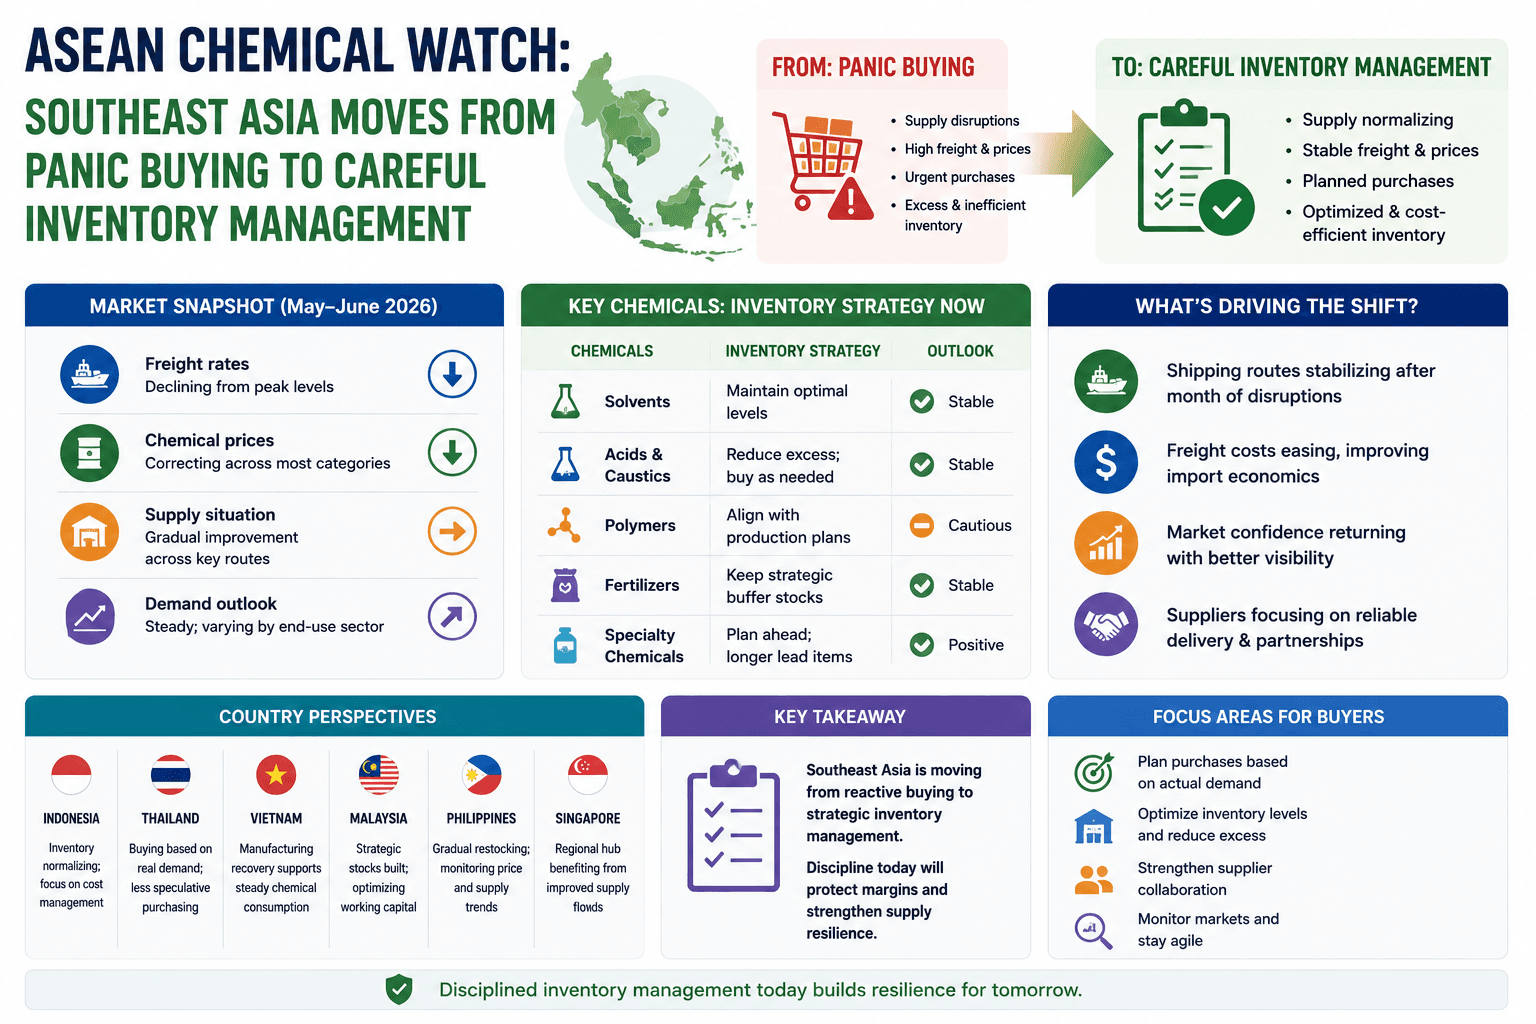
东盟化学观察:东南亚从恐慌性购买转向谨慎的库存管理
霍尔木兹危机后,东南亚的化工市场已经摆脱了恐慌性购买的局面,但持续的供应赤字、港口拥堵和区域生产中断正在迫使买家采取更严格的库存管理策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。