
相关洞察
驾驶 40% 的尿素进口依赖和危机后的政策转变
国会研究局的报告显示,40%的美国农业尿素是通过水到达的,这暴露了战略脆弱性。立法对策正在重塑海上走廊和区域基础设施。这些变化旨在增强国内市场的供应链弹性。
VCI 2026 年第二季度审查表明德国化学弱点加深
即将发布的VCI 2026年第二季度报告显示,在原料成本飙升和国内需求疲软的推动下,德国化学品产量急剧下降。基于Naphtha的下游工厂受到的打击最大,而对亚洲和海湾地区的出口中断进一步加剧了利用率。对于买家而言,这些数据为整个欧洲的供应商稳定性和定价动态提供了重要的见解。
中国化学观察:2026年上半年收盘回顾、全球摇摆供应商以及买家在下半年的期望
中国的化工行业在2026年上半年结束时成为全球主要的周转供应商,填补了海湾出口中断造成的供应缺口。随着中东产量的稳步恢复,采购团队必须确定哪些中国出口优势是永久性的,哪些是由特殊的市场条件推动的。

2026年化学品价格逆转:为什么在霍尔木兹重新开放之前化肥价格下跌
2026年初,在霍尔木兹危机期间,全球化工市场的价格急剧上涨,直到4月才扭转了方向,甚至在航道完全重新开放之前。本文剖析了恐慌引发的激增、引发下跌的因素以及可以帮助买家缓解波动性的采购情报经验教训。
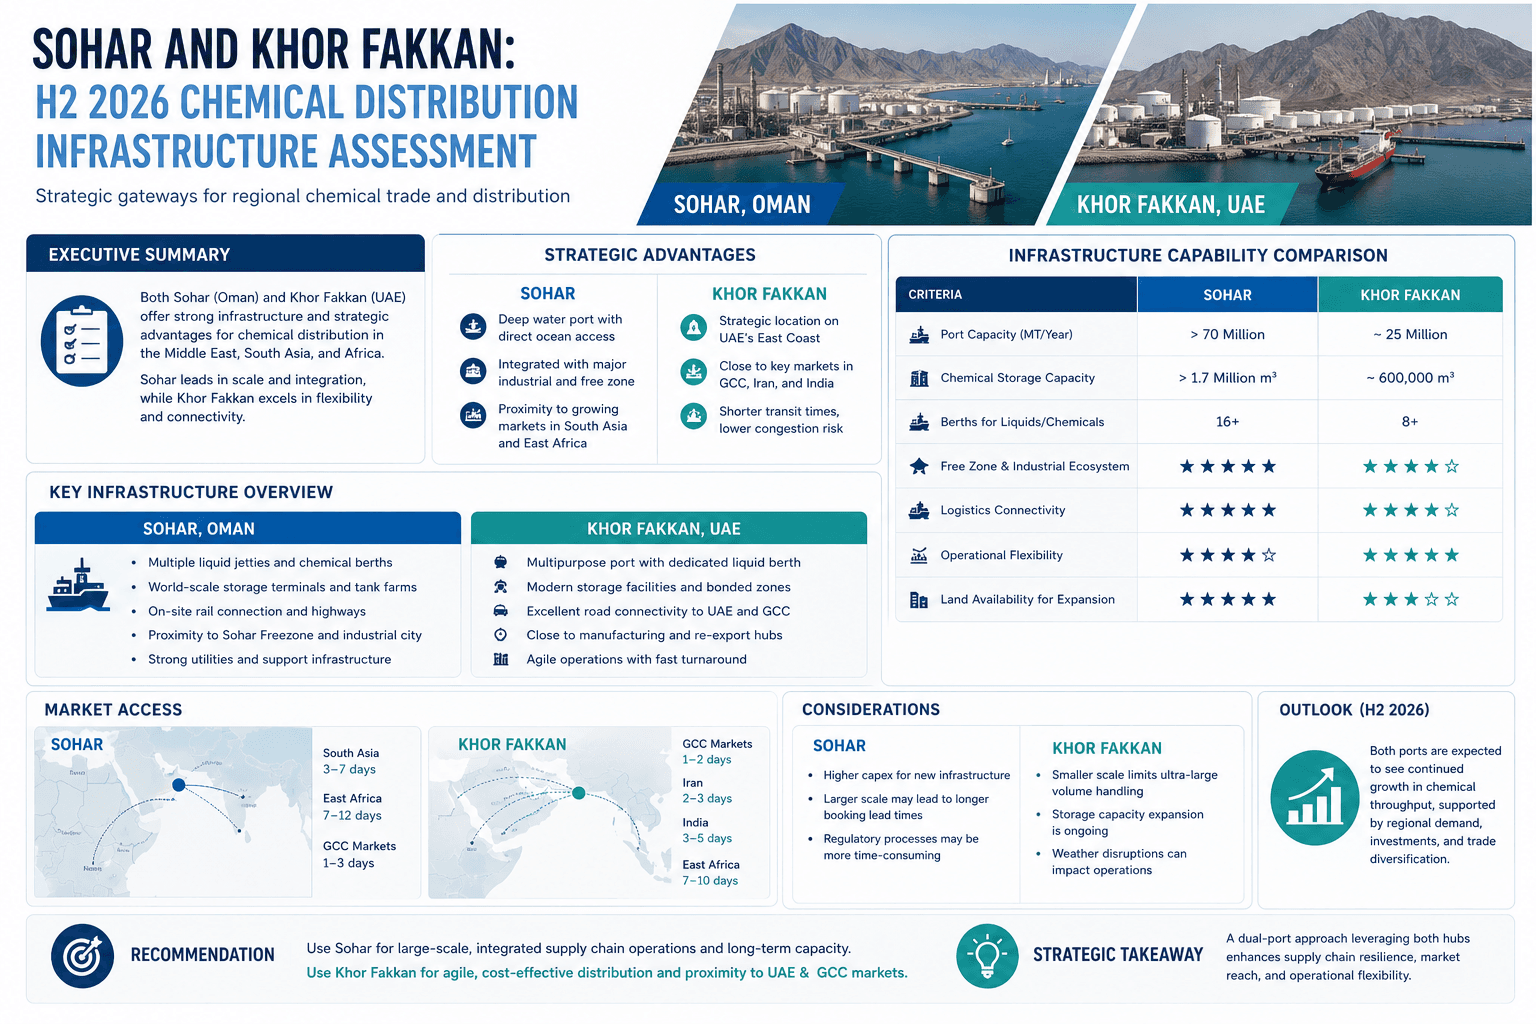
索哈尔和霍尔·法坎:2026 年下半年化学品配送基础设施评估
霍尔木兹危机扰乱了传统航线之后,索哈尔和霍尔法坎已成为海湾化学品的永久配送中心。化学品买家现在应该核实供应商的货物装载地点,因为港口选择直接影响保险成本、交货时间和运输风险。
随着美国和海湾供应商在2026年下半年的竞争,聚乙烯市场展望
在海湾供应中断期间,美国乙烷基聚乙烯在亚洲获得了市场份额,但海湾聚乙烯出口的恢复可能会重塑2026年下半年的采购决策。该分析可以帮助买家比较原产地、运费和合同策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。