
相关洞察
2026年石化产能过剩:德勤对聚乙烯、聚丙烯和芳烃的警告
德勤预计,聚乙烯、聚丙烯、烯烃和芳烃的产能过剩将持续到2026年。化学品买家可能会受益于有竞争力的价格,但生产商利润率疲软、工厂关闭和贸易流的变化带来了长期的采购风险。
电子化学品:结构紧张市场的上半年闭幕回顾
电子级化学品市场超纯过氧化氢、特种蚀刻剂、光刻胶
PTA和PX:中国产能过剩建设与海湾供应状况,2026年第三季度市场结构分析
中国对PTA和PX产能的快速扩张重塑了进入2026年第三季度的全球聚酯供应链。在Gulf PX供应逐渐恢复的同时,中国的产能过剩继续给出口价格带来压力,为亚洲各地的买家创造了新的机遇和挑战。
建筑化学品:海湾合作委员会项目管道重新启动——7月是订单的关键季度
随着海湾建设项目恢复势头,预计对建筑化学品的需求将在2026年第三季度加速。随着开发商重启延迟的基础设施项目,外加剂、防水系统、密封剂、灌浆和瓷砖粘合剂可能会出现强劲的采购活动。
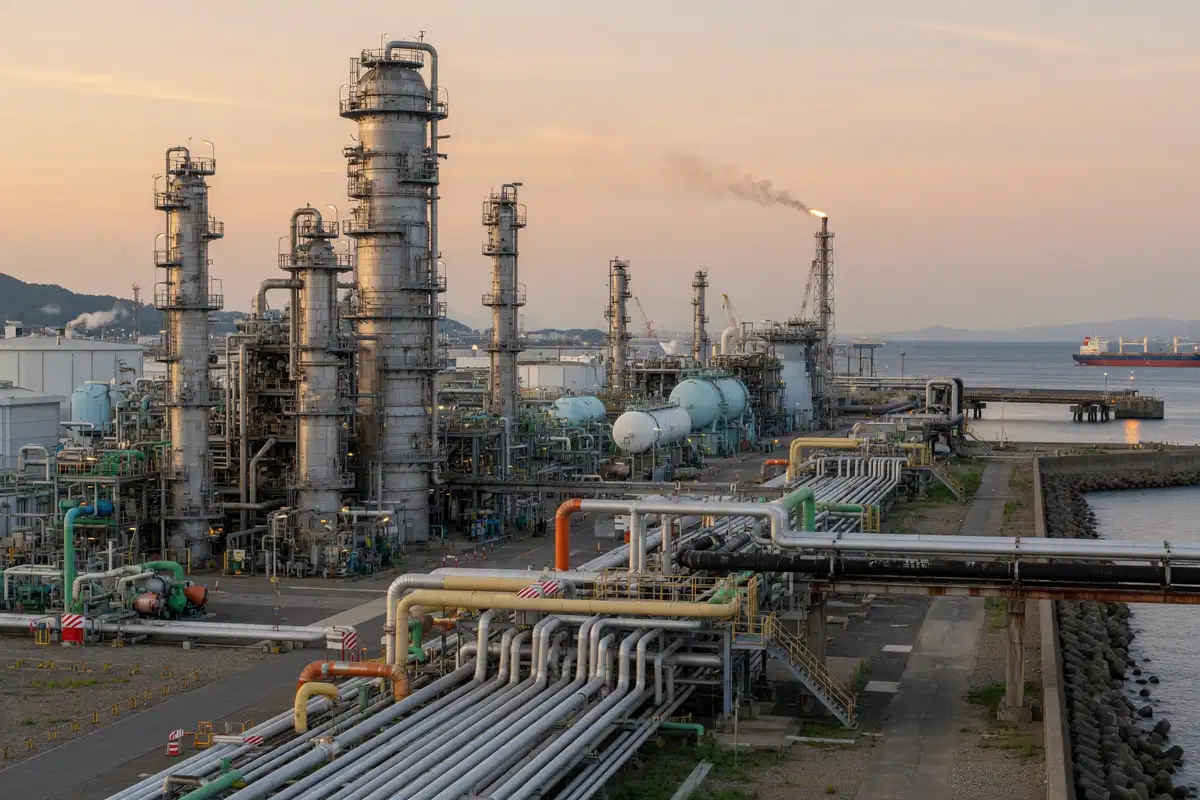
2026年日本石化展望:石脑油危机加速生物乙醇原料转移
供应中断后,石脑油裂解装置的利用率急剧下降,日本的石化行业正面临着巨大的原料压力。买家和生产商越来越多地评估基于生物乙醇的替代品和未来化学品生产的循环经济战略。
欧洲化学观察:工厂关闭量激增六倍——自2022年以来产能损失了370万吨
随着整个地区的工厂关闭加速,自2022年以来,欧洲化工行业已经失去了3700万吨的产能。对于全球买家而言,欧洲供应萎缩正在成为主要的长期采购风险,其范围远远超出了欧洲本身。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。