
相关洞察
药用化学品采购:2026 年上半年收盘情报报告
2026 年上半年通过供应链中断、物流成本上涨、GLP-1 生产扩张和不断变化的监管要求重塑了药用化学品采购。以下是2026年下半年的关键情报见解和采购优先事项。
全球化学品下行周期:“优先考虑现金流” 对2026年产出的真正意义
化工公司进入2026年,将重点重新放在现金流、投资组合重组和选择性投资上,而不是激进的扩张上。采购团队应了解该战略将如何影响生产能力、供应商优先事项和长期供应可靠性。
德国化学制药产量下降2.8%:2026年第一季度的收缩对全球买家意味着什么
德国经季节性调整后的化学和药品产量在2026年第一季度下降了2.8%,与去年同期相比下降了近6%。采购团队应评估欧洲产出疲软将如何影响采购策略、库存和区域供应。
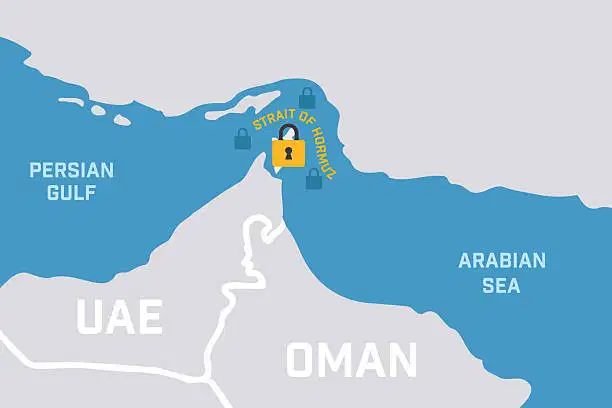
Net‑Zero 化学路线图在 Hormuz 中断 135 天后重新校准
为期 135 天的霍尔木兹危机迫使化工行业重新考虑其净零战略,将绿色氢气、绿色氨和碳捕集推到了最前沿。能源价格波动和范围 3 排放要求更严格的CSRD报告和更快的气候转型。该行业必须快速适应以保持正轨。
探索伍德·麦肯齐薄弱的投资渠道:2027-2028 年化工市场手册
2027-2028年化工市场面临西方石化项目批准的急剧下降,这表明2022年后期酒店的供应发生了重大转移。伍德·麦肯齐警告说,除了美国墨西哥湾沿岸的一家合资企业外,投资渠道几乎空无一人。采购团队现在必须锁定长期合同,以确保在供应盈余消失之前获得优惠的条件。
大宗化学品市场情报:2026年上半年收盘回顾和下半年展望
在经历了价格波动、供应中断和政策变化的特殊时期之后,大宗化学品市场于2026年上半年关闭。本次审查重点介绍了下半年计划中原油、尿素、甲醇、海湾出口和采购优先事项的关键变化。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。