
相关洞察
中东紧张局势已经削弱了欧洲医疗设备和设备的销售
对于原料供应商来说,STAAR Surgical持续的中东动荡是一个预警信号
醋酸和醋酸乙酯上涨:为什么7月的价格上涨对石化买家很重要
2026年7月初醋酸和醋酸乙酯的价格适度上涨可能预示着中国石化行业市场情绪的变化。采购团队应密切关注这些变动,因为小规模的上游价格调整通常先于下游化学品市场的更广泛变化。
德国的化工产能利用率停留在75.1%:VCI的无利可图门槛对买家意味着什么
德国化工产能利用率略有提高至75.1%,但仍低于盈利生产所需的水平。由于VCI预计2026年产量将再次下降,采购团队应为重组、减少当地供应和增加进口依赖性做好准备。
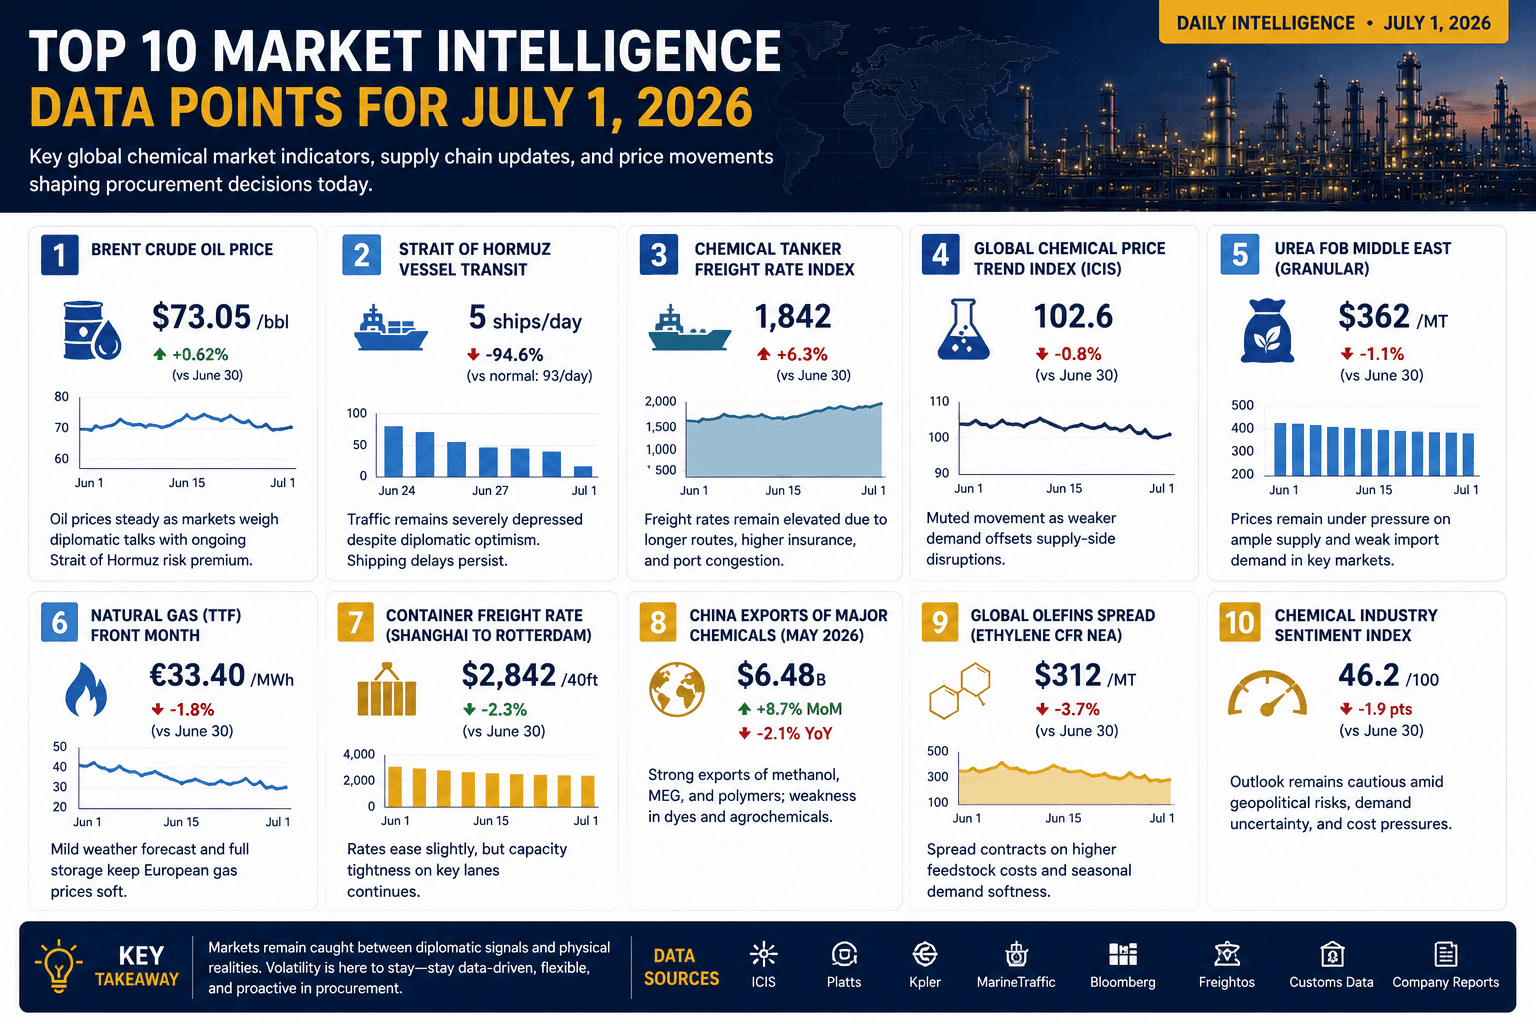
2026 年 7 月 1 日的十大市场情报数据点
7月1日在2026年下半年开始,化学品采购专业人员的市场信号相互矛盾。尽管油价保持稳定,外交状况有所改善,但航运中断、保险风险、新法规和供应链瓶颈继续构成化工行业全年面临的最复杂的运营环境之一。
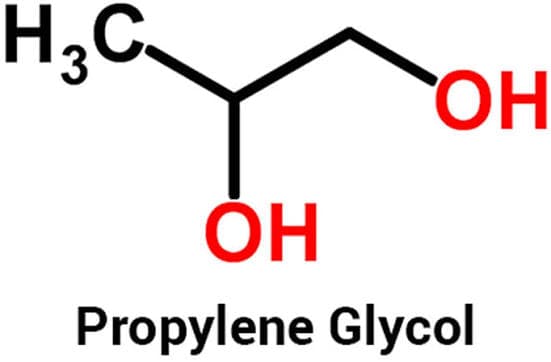
丙二醇 USP:LyondellBasell POSM 关闭后 — 第三季度供应评估
环氧丙烷主要产能的关闭收紧了美国药品级丙二醇的全球供应。随着2026年第三季度采购的开始,药品制造商应优先考虑供应安全和GMP认证的采购。
VCI 2026 年第二季度审查表明德国化学弱点加深
即将发布的VCI 2026年第二季度报告显示,在原料成本飙升和国内需求疲软的推动下,德国化学品产量急剧下降。基于Naphtha的下游工厂受到的打击最大,而对亚洲和海湾地区的出口中断进一步加剧了利用率。对于买家而言,这些数据为整个欧洲的供应商稳定性和定价动态提供了重要的见解。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。