
相关洞察
德国的欧盟药品产量下降了近6%:对供应链的影响
Chemeurope证实,德国化学和药品产量在2026年第一季度下降了2.8%
聚乙烯:量化美国乙烷的优势及其对全球买家的实际限制
美国聚乙烯继续受益于结构性乙烷原料的优势,但交付成本讲述了一个更为复杂的故事。该分析研究了货运、区域供应变化和采购策略,采购团队在下达第三季度和第四季度采购订单之前应评估这些策略。
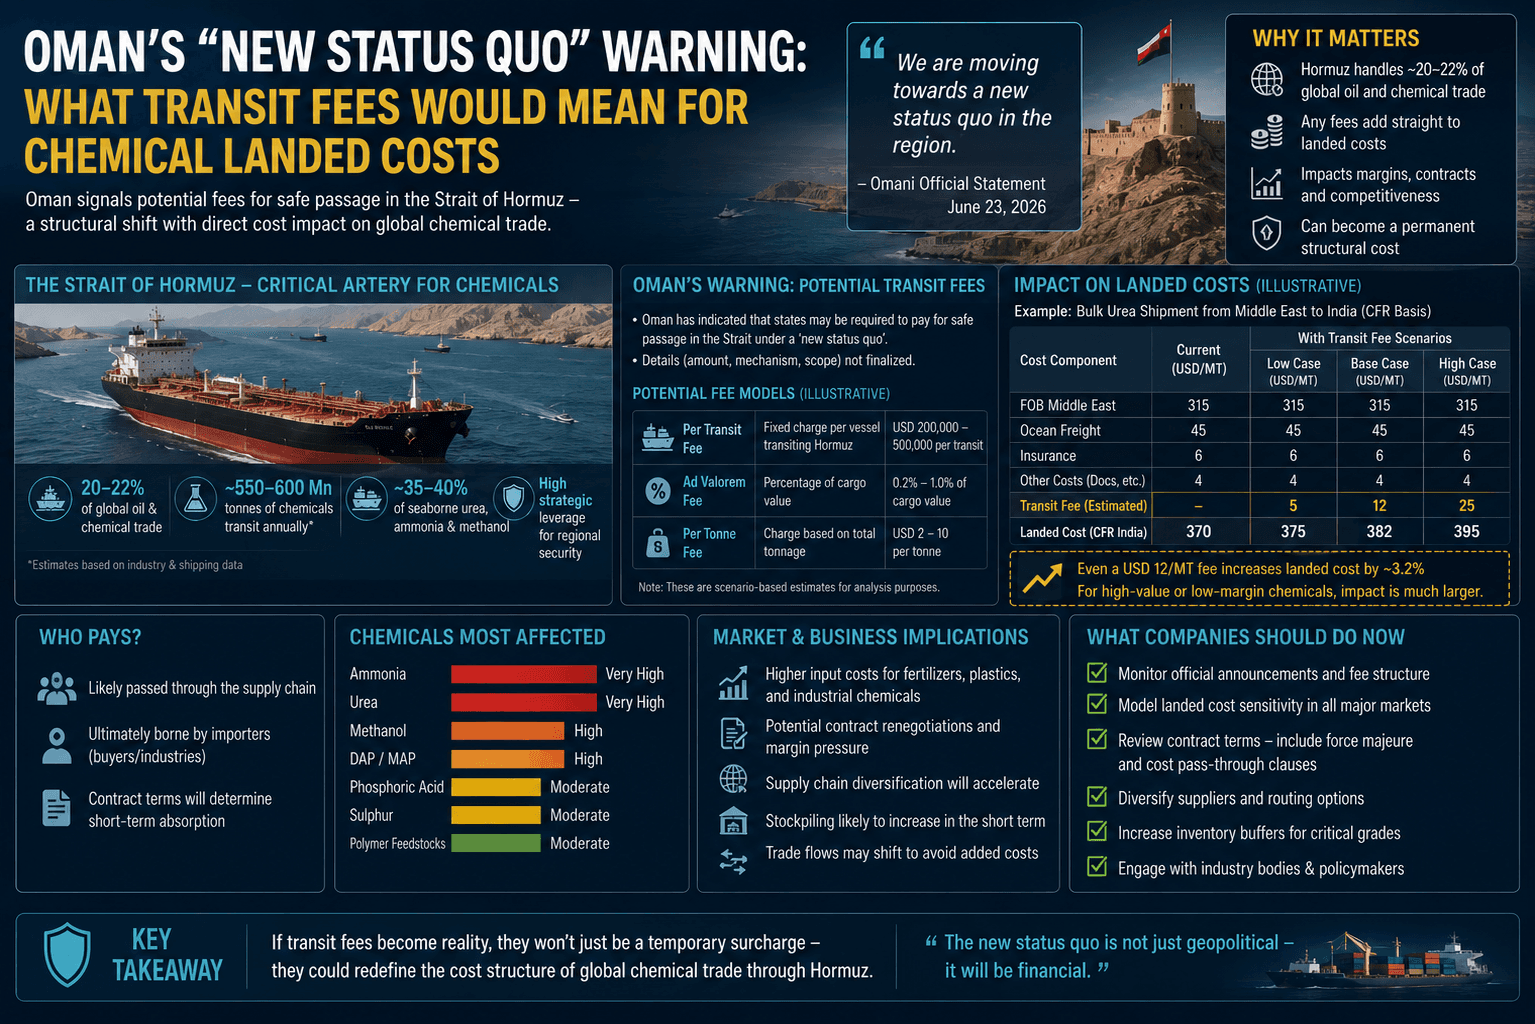
阿曼的 “新现状” 警告:过境费对化学品到岸成本意味着什么
阿曼警告说,霍尔木兹可能永远不会恢复到战前状况,这增加了商船收取永久过境费的可能性。由于海湾航运经济可能已经发生了永久性变化,化学品买家应立即将更高的到岸成本建模到2026年下半年的采购计划中。
随着东北亚供应紧张局势开始缓解,苯市场前景展望
随着饼干业务的改善和海湾供应路线的重新开放,东北亚的苯市场显示出复苏的早期迹象。该分析解释了逐步恢复供应将如何影响2026年第三季度的下游化学品买家。
随着PDH单位液化石油气流量恢复,聚丙烯供应前景展望
霍尔木兹交通量的增加可能会在2026年第三季度之前重启支持中国PDH装置的液化石油气流动,并改善聚丙烯的供应条件。该分析涵盖聚丙烯市场复苏信号、进口机会和采购优先事项。
由于施工疲软推迟了全球聚合物的复苏,聚氯乙烯下游需求停滞
由于建筑活动难以恢复势头,聚氯乙烯仍然是2026年中期最疲软的主要聚合物市场。尽管亚洲各地的供应限制有所缓解,但软转换器的需求继续给定价、库存和采购策略带来压力。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。