
相关洞察
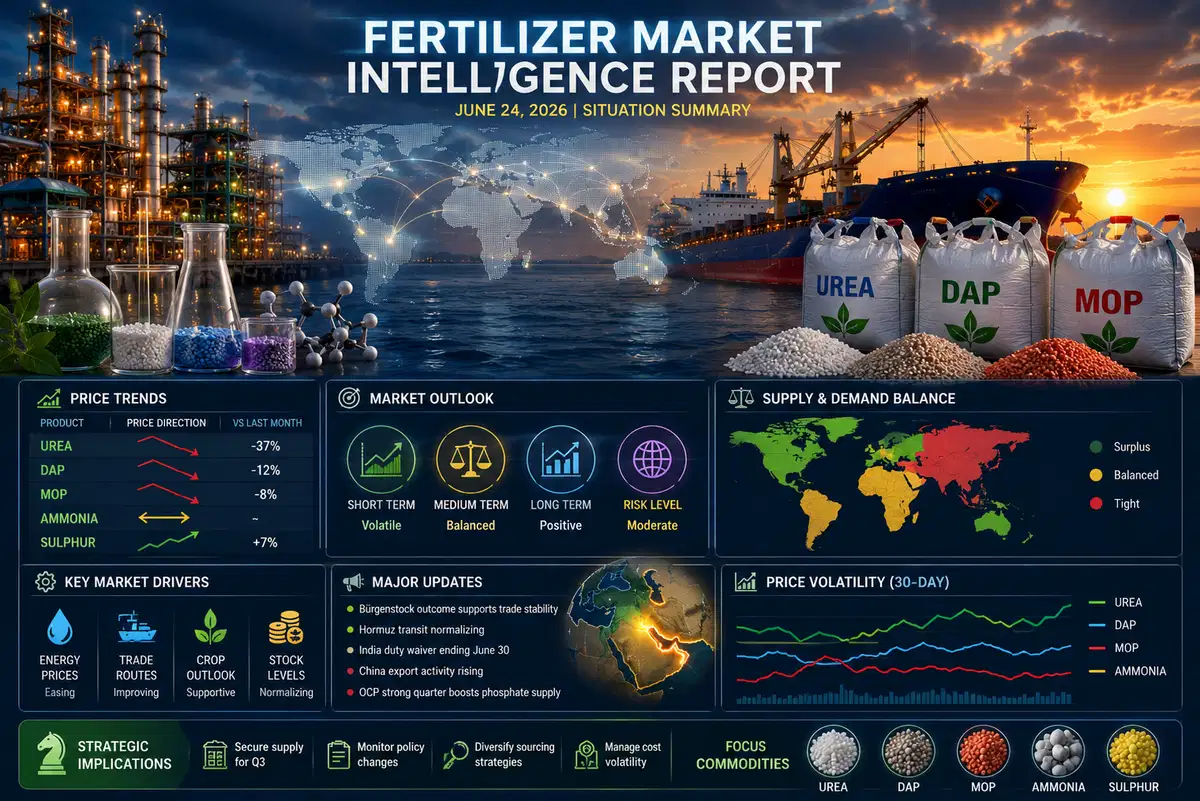
化肥市场情报报告:2026年6月24日情况摘要
在经历了数月的混乱之后,全球化肥市场趋于稳定,但2026年6月仍然是关键的采购窗口。尿素价格下跌36%,氨气出口可能在7月重启,化肥买家必须应对供应复苏、政策截止日期和定价不确定性。
Urea 2026:海湾供应复苏和购买机会
随着海湾出口回升至战前水平的75%,2026年的尿素价格有望反弹。这种转变重塑了南半球的需求,为化肥进口商提供了新的购买窗口。TradeAsia追踪沙特基础工业公司和QAFCO尿素的最新市场动态。
2026 年下半年的三氯蔗糖供应链:中国处于领先地位,合同调整
在2026年下半年,中国的三氯蔗糖产量保持强劲,同时运费有所缓解,为买家提供了战略优势。各公司可以利用这些趋势来谈判更优惠的合同,确保食品甜味剂的长期供应。
2026 年氯和次氯酸盐市场展望:OlinHuntsMan 合并重塑氯碱供应
在OlinHuntsMan合并在北美创建了一家主要的综合氯碱生产商之后,氯和次氯酸盐市场正在进入一个新阶段。买家应重新评估供应合同,因为整合和纵向整合会影响定价动态。
随着中国出口压力重塑全球市场,2026年纯碱价格出现分歧
由于中国的高产量给出口价格带来压力,而运费中断提高了其他地方的交付成本,苏打灰市场在2026年表现出强烈的地区差异。本次市场更新解释了为什么买家应该专注于到岸成本分析而不是总体定价。
2026年抗坏血酸供应展望:在物流溢价上涨的情况下,中国的主导地位依然存在
到2026年,全球抗坏血酸市场仍将由中国支撑,但运费上涨和新的监管压力正在重塑采购策略。公司必须应对物流溢价,确保iCS2合规性,并实现供应商多元化以降低风险。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。