
相关洞察
索尔维和塞尔斯谷削减苏打灰产能:两大洲产量撤退对买家意味着什么
索尔维在欧洲的产能削减和加利福尼亚的塞尔斯谷矿业公司的产能削减凸显了全球纯碱市场的结构性变化。采购团队应了解供应合理化如何影响定价、投资和长期采购战略。
API 市场的2610亿美元基准:解读2026年的增长动力
预计全球API市场将从2026年的2612.8亿美元增长到2034年的4577.5亿美元
美国化学品进口创六年新低:贸易量下降对全球化学品买家意味着什么
预计美国化学品进口将降至2020年以来的最低水平,而出口预计将达到2021年以来的最低点。采购团队应了解不断变化的贸易模式将如何重塑采购战略、区域供应链和未来的市场机会。
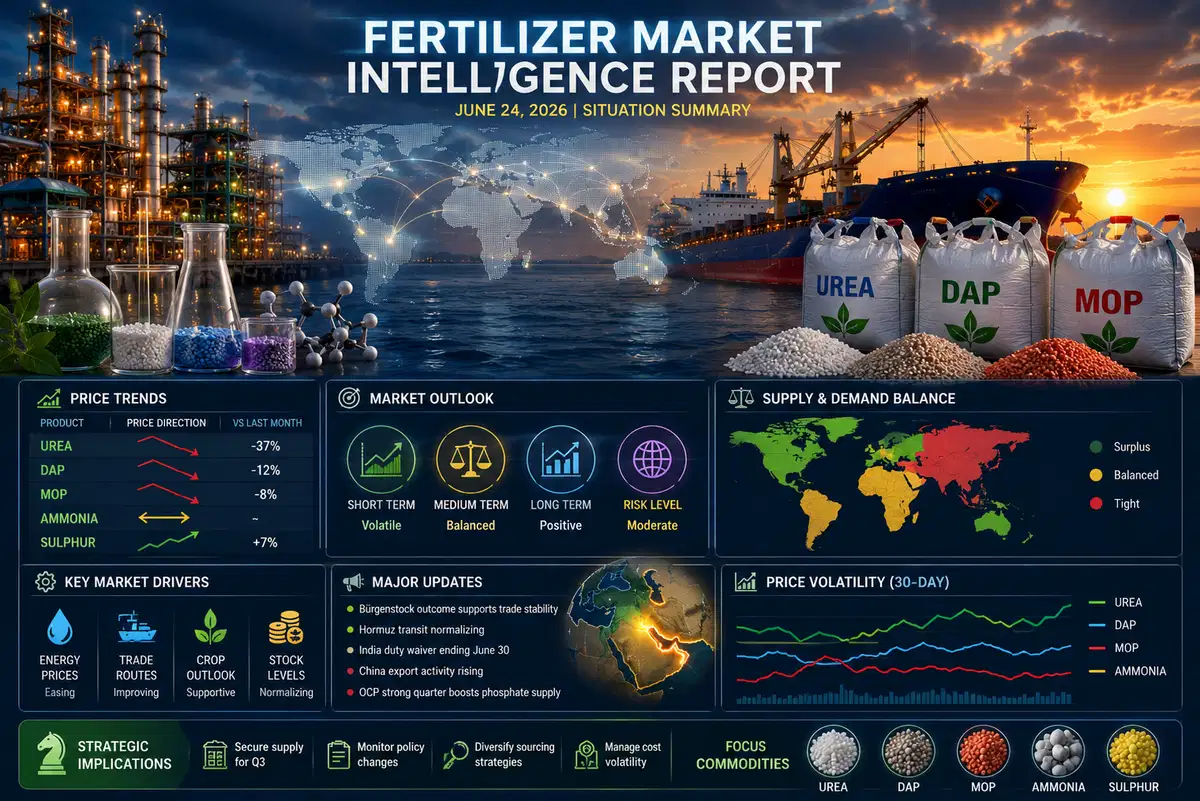
化肥市场情报报告:2026年6月24日情况摘要
在经历了数月的混乱之后,全球化肥市场趋于稳定,但2026年6月仍然是关键的采购窗口。尿素价格下跌36%,氨气出口可能在7月重启,化肥买家必须应对供应复苏、政策截止日期和定价不确定性。
欧洲化学观察:原油价格下跌、REACH Omnibus和VCI的半年评估
欧洲化工市场进入2026年下半年,布伦特原油跌至72.60美元,在长期产能削减的情况下提供了临时的投入减免。REACH Omnibus通过议会,而VCI的德国前景则预示着进一步萎缩。7月15日,CBAM第二季度报告迫在眉睫,要求迅速收集排放数据。
随着美国和海湾供应商在2026年下半年的竞争,聚乙烯市场展望
在海湾供应中断期间,美国乙烷基聚乙烯在亚洲获得了市场份额,但海湾聚乙烯出口的恢复可能会重塑2026年下半年的采购决策。该分析可以帮助买家比较原产地、运费和合同策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。