Introducción
La cadena de suministro de proteínas vegetales hidrolizadas (HVP) en 2026 está experimentando una transformación estructural, impulsada por la creciente demanda de sistemas saborizantes de origen vegetal y la creciente complejidad de la fabricación mundial de alimentos. El HVP, que se utiliza ampliamente como potenciador rentable del umami en los alimentos procesados, se ha convertido en un ingrediente estratégico para las empresas alimentarias multinacionales que buscan consistencia y escalabilidad. A medida que el mercado mundial se acerca a casi los 1.900 millones de dólares en 2026 y se prevé un crecimiento constante, la optimización de la cadena de suministro se ha convertido en un factor competitivo
fundamental.Abastecimiento de materias primas e integración agrícola
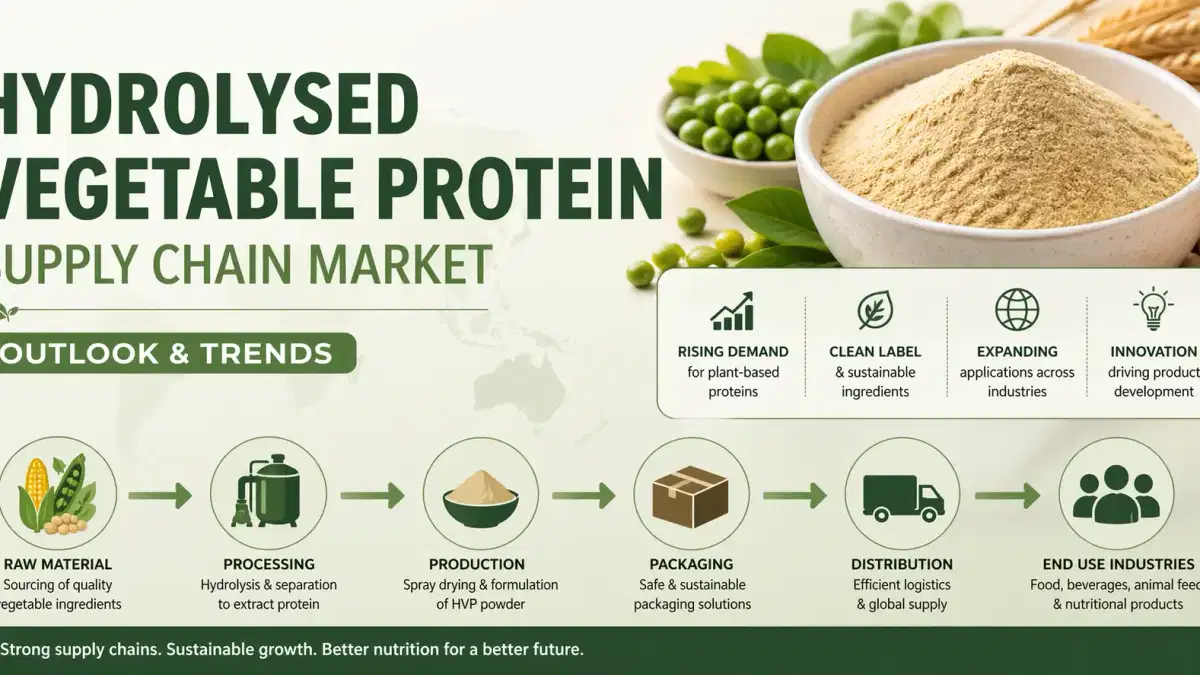
En el nivel inicial, la cadena de suministro del HVP comienza con los cultivos ricos en proteínas, como la soja, el trigo, el maíz y los guisantes. En 2026, los fabricantes se integrarán cada vez más verticalmente con las instalaciones de procesamiento de semillas oleaginosas para garantizar una disponibilidad constante de materias primas. Esta integración reduce la exposición a la volatilidad de los precios agrícolas y, al mismo tiempo, mejora la trazabilidad en toda la cadena de suministro
.Asia-Pacífico sigue siendo el principal centro de abastecimiento y producción, y representa aproximadamente un tercio del consumo mundial debido a su sólida base agrícola y a la expansión del sector de procesamiento de alimentos. Esta concentración regional permite a los proveedores beneficiarse de las economías de escala, aunque también introduce riesgos geopolíticos y logísticos que los compradores globales deben
gestionar activamente.Estrategias de adquisición basadas en contratos
Lasadquisiciones en el mercado del HVP han pasado de ser compras al contado a acuerdos contractuales a largo plazo. Los grandes fabricantes de alimentos ahora priorizan la estabilidad del suministro y la uniformidad de las especificaciones por encima de las ventajas de costos a corto plazo. Los contratos que cubren decenas de miles de toneladas métricas al año se han convertido en algo habitual, especialmente entre los productores de condimentos y comidas preparadas
.Esta transición refleja una tendencia más amplia de la industria hacia el «abastecimiento basado en las especificaciones», donde el rendimiento de los ingredientes (como la consistencia del sabor y el cumplimiento de los alérgenos) está estrictamente controlado. Como resultado, las relaciones con los proveedores son cada vez más estratégicas y, a menudo, implican acuerdos de desarrollo conjunto y una planificación integrada de todos
los ciclos de producción.Optimización de la logística y centros de producción regionales
Laeficiencia de la cadena de suministro intermedia se define cada vez más por la integración logística y la proximidad a las instalaciones de procesamiento. Las empresas están invirtiendo en plantas de hidrólisis ubicadas cerca de las fuentes de materias primas para minimizar los costos de transporte y reducir
los plazos de entrega.Al mismo tiempo, los centros de producción regionales están evolucionando para satisfacer las necesidades diferenciadas del mercado. Mientras que Asia se centra en la producción de gran volumen, Europa y Norteamérica se especializan en variantes de alta calidad hidrolizadas enzimáticamente diseñadas para
aplicaciones de etiquetado limpio y de alta pureza.Esta cadena de suministro de doble estructura (impulsada por el volumen en Asia y por el valor en los mercados occidentales) permite a los fabricantes mundiales equilibrar la rentabilidad con la innovación de los productos.
Presiones reglamentarias y estandarización de la calidad
La regulación desempeña un papel decisivo en la configuración de la cadena de suministro posterior. La preocupación por contaminantes como el 3-MCPD y el impulso a favor de formulaciones sin transgénicos y con bajo contenido de sodio están obligando a los fabricantes a adoptar controles de calidad más estrictos
e invertir en tecnologías de procesamiento avanzadas.Además, la transparencia del etiquetado y la gestión de los alérgenos se han convertido en criterios de adquisición fundamentales. Los compradores exigen cada vez más documentación y trazabilidad completas, lo que refuerza la necesidad de sistemas de cadena de suministro digitales y modelos de abastecimiento basados en el cumplimiento. Este cambio está transformando el HVP, que ha pasado de ser un ingrediente básico a convertirse en un insumo regulado y altamente especificado en los sistemas
alimentarios mundiales.Conclusión
La cadena de suministro de proteínas vegetales hidrolizadas en 2026 ya no es un simple flujo lineal de materias primas a productos terminados. En cambio, se trata de un ecosistema sofisticado, basado en contratos, moldeado por la integración agrícola, la optimización de la logística y el cumplimiento normativo. A medida que la demanda de alimentos de origen vegetal y con etiquetas limpias sigue aumentando, las empresas que puedan garantizar un abastecimiento confiable y, al mismo tiempo, mantener una calidad constante definirán la siguiente fase del liderazgo del mercado
.En este panorama en evolución, los distribuidores mundiales, como Tradeasia International, se posicionan como socios estratégicos, ya que permiten reducir las brechas de abastecimiento y ofrecer soluciones eficientes de suministro transfronterizo. Con redes sólidas en Asia, Europa y Oriente Medio, Tradeasia ayuda a los fabricantes a gestionar la adquisición de materias primas, la coordinación logística y los requisitos de cumplimiento, ofreciendo una vía fiable para crecer en el competitivo mercado
de la HVP.Fuentes
- https://www.accessnewswire.com/newsroom/en/business-and-professional-services/hydrolyzed-vegetable-protein-market-to-reach-usd-3.1-billion-by-1136654
- https://www.chemtradeasia.com/market-insights/hydrolysed-vegetable-protein-feedstock-supply-chain-market