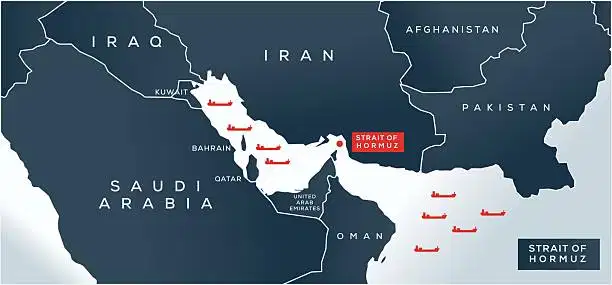
El estrecho de Ormuz ha sido un punto de estrangulamiento marítimo crucial, ya que ha permitido el tránsito de aproximadamente una cuarta parte del petróleo mundial y una parte significativa del tráfico de contenedores. Si se restableciera una hipotética tarifa del 20% por carga, el panorama económico para las compañías navieras, los transitarios y los fabricantes mundiales cambiaría drásticamente. Este artículo examina cómo ese recargo podría afectar a los costos de envío, las tarifas de flete, la logística de productos químicos, el transporte de fertilizantes y las estrategias de adquisición más amplias
.Comprender la tarifa de carga del 20%
Qué significa la tarifa La tarifa
se aplicaría a cada tonelada de carga que pase por el embarcadero del Estrecho de Ormuz. En el caso de un contenedor estándar de 40 pies (24 toneladas de carga), el recargo equivaldría a aproximadamente 4,8 toneladas de coste adicional. En el caso de los graneleros que transporten 200 000 toneladas métricas de petróleo crudo, la tarifa se traduciría
en un recargo de 40 000 toneladas.Impacto inmediato
en los costos del envío de contenedores:
Una tarifa del 20% sobre los fletes elevaría las tarifas medias de la FCL de aproximadamente 1,50 USD/TEU a 1,80 USD/TEU, lo que aumentaría los volúmenes anuales de contenedores en el estrecho entre 10 y 15 000 millones de dólares.
Transporte a granel y en cisterna: los graneleros se enfrentarían a costes adicionales equivalentes a entre el 2 y el 3 por ciento de sus gastos de explotación, mientras que los buques cisterna podrían experimentar un aumento del 4 al 5 por ciento en sus costes de viaje.
Logística química: las cargas peligrosas, como los fertilizantes, implicarían un aumento de las responsabilidades y las primas de seguro, lo que podría aumentar los gastos de transporte entre un 10 y un 15%.
Efectos en cadena sobre las tarifas de transporte
decontenedores
: lasrutas de gran volumen, como Shangai-Singapur, Rotterdam-Dubái y Los Ángeles-Dubái, experimentarían subidas inmediatas de tarifas. Es probable que los transportistas negocien tarifas al contado más altas o acuerden acuerdos de canje a plazo para protegerse de los recargos. La congestión en rutas alternativas, como el Canal de Suez, podría hacer que las tarifas de la LCL aumentaran entre un 5 y un 8% a medida que los barcos cambiaran de ruta para evitar la tarifa de Ormuz
.Buques cisterna y graneleros Los graneleros
quetransportan mineral de hierro y cereales probablemente se muden al Cabo de Buena Esperanza, lo que añadiría de 2 a 3 días a los tiempos de tránsito. Los camiones cisterna para productos químicos, especialmente los que transportan fertilizantes y productos petroquímicos, se enfrentarían a costos de seguro más elevados, lo que llevaría a algunos operadores a optar por rutas más largas y seguras o a invertir en modos de transporte alternativos, como el ferrocarril o los oleoductos, cuando fuera posible
.Riesgos de la cadena de suministro y las adquisiciones
Alternativas estratégicas
Las empresas deberán reevaluar su geometría de abastecimiento:
redundancia en los puertos: expansión de la conectividad interior a los puertos fuera del corredor de Ormuz, como el puerto de Jeddah o el puerto de Karachi.
Reservas de inventario: crear mayores reservas de seguridad en los mercados clave para mitigar el riesgo de retrasos en las entregas.
Instrumentos de cobertura: utilizar contratos de transporte de mercancías, seguros y mecanismos de precios mínimos para limitar la exposición.
Ajustes de mercado a largo plazo
Un recargo sostenido del 20% probablemente estimularía la inversión marítima en puntos críticos alternativos, como la ampliación del Canal de Suez o el nuevo carril del Canal de Panamá. Las compañías navieras también pueden acelerar la adopción de embarcaciones autónomas para reducir los costos de tripulación y mejorar la flexibilidad de las rutas
.El restablecimiento de una tarifa de carga del 20% en los tránsitos de Ormuz indica un cambio de paradigma en el comercio marítimo mundial. Su aplicación no solo elevaría las tarifas de flete en general, sino que también obligaría a los transportistas a replantearse la planificación de rutas, las estrategias de inventario y la mitigación de riesgos. Las partes interesadas (compañías navieras, transitarios y gerentes de compras) deben colaborar para desarrollar cadenas de suministro resilientes capaces de hacer frente a esta nueva estructura de costos. Sin una adaptación proactiva, el aumento de los costos podría repercutir en los precios al consumidor, los mercados de productos básicos y, en última instancia,
en la estabilidad económica mundial.