Información relacionada
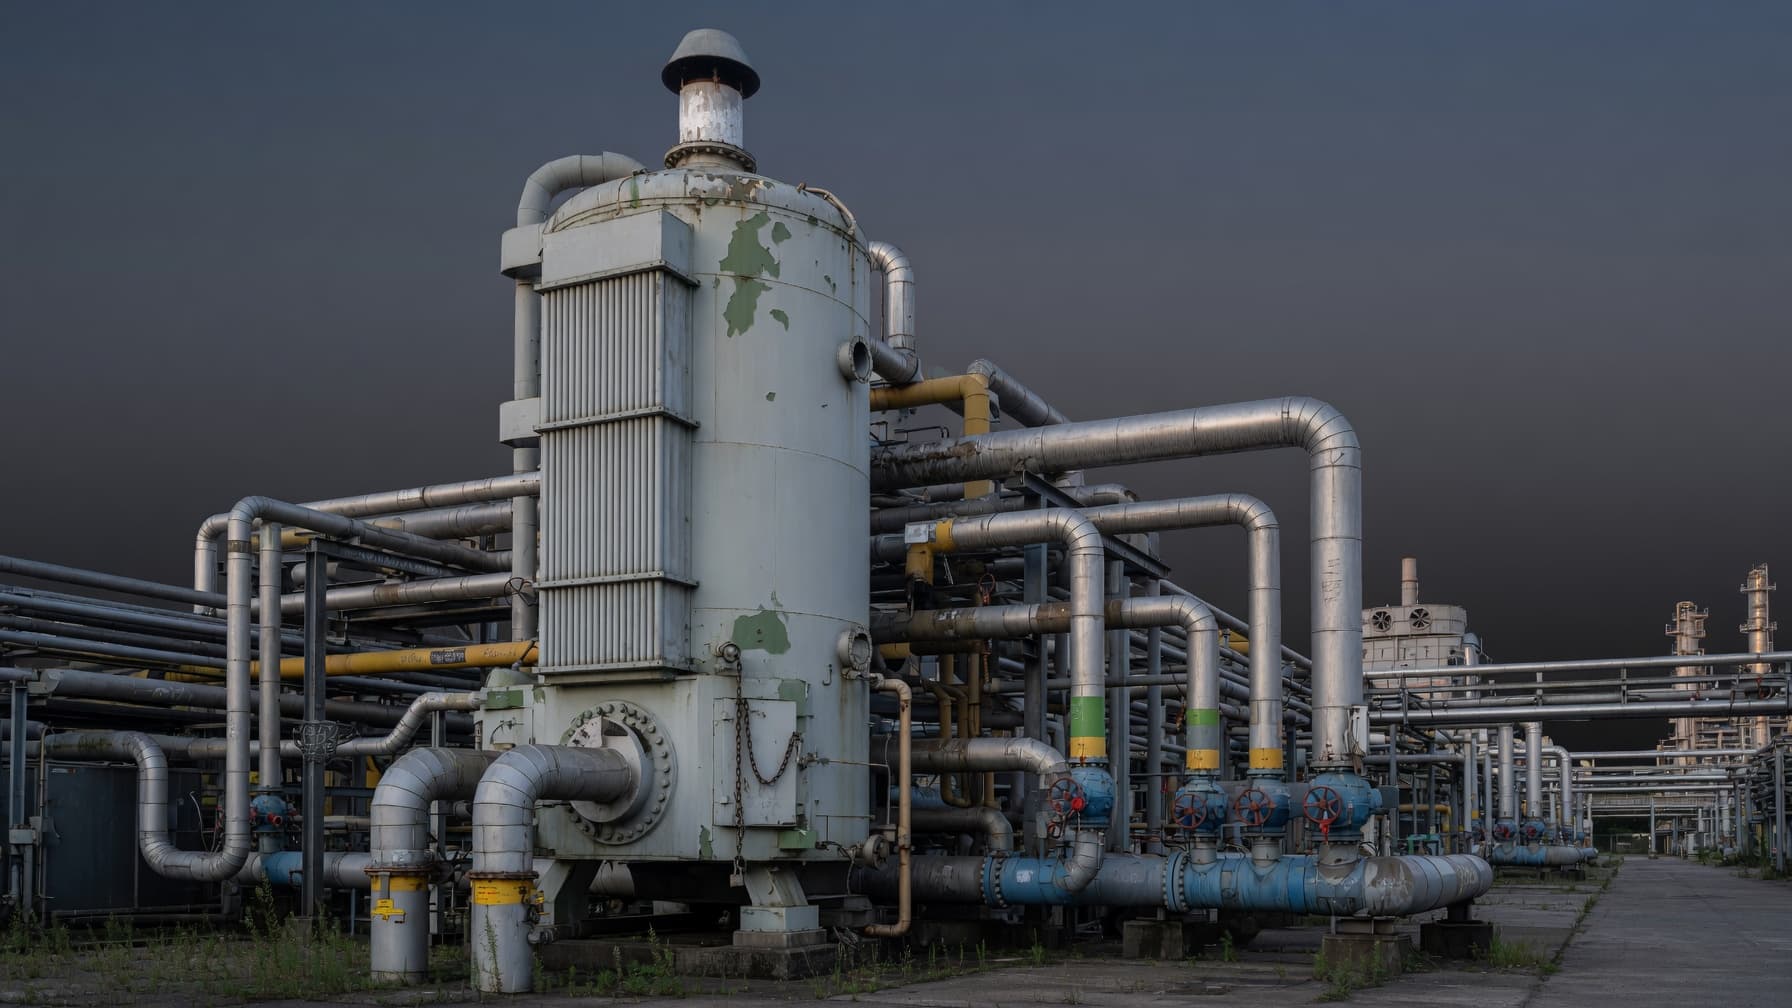
Continúan los cierres imbatibles en Europa: qué significa la ola de consolidación posterior a 2025 para los compradores de productos petroquímicos
La industria petroquímica europea sigue siendo objeto de cierres a rabiar a medida que los productores responden a los altos costes de la energía y a la creciente competencia de China. Los equipos de compras deben entender cómo las continuas reducciones de capacidad pueden cambiar las estrategias regionales de suministro, precios y abastecimiento a largo plazo.
Cefic, primer trimestre de 2026: la caída de la producción y su efecto dominó en el comercio de productos químicos dentro de la UE
El informe Cefic del primer trimestre de 2026 destaca una caída más pronunciada de lo esperado en la producción química de la UE, lo que restringe la utilización de la capacidad y reconfigura los flujos comerciales. Este artículo explora cómo los niveles de producción más bajos alteran las importaciones intracomunitarias, la demanda de transporte y la planificación logística, y qué pueden hacer las empresas para mantenerse ágiles.
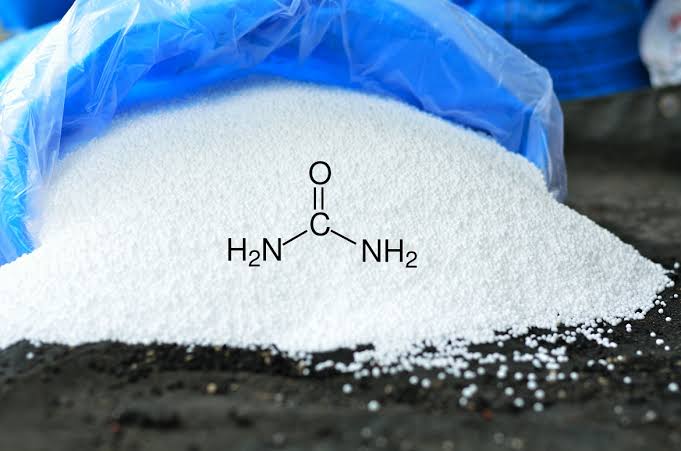
Inteligencia agroquímica: resumen semanal del 2 de julio
La información sobre agroquímicos de esta semana destaca la recuperación del suministro de fertilizantes, los precios de los fosfatos, la evolución del mercado de la urea, el reinicio del amoníaco en Bangladesh y las próximas decisiones comerciales de la UE que podrían remodelar las estrategias de adquisición durante el tercer trimestre de 2026.
Observación nacional de Japón: El colapso del 46% de las importaciones de nafta y el resultado de la diversificación estructural
La industria química de Japón entra en el segundo semestre de 2026 tras superar la interrupción más grave del suministro de nafta en décadas. La rápida diversificación del abastecimiento de materias primas en el país puede resultar ser el resultado más importante a largo plazo de la crisis de Ormuz, ya que modificará las estrategias de adquisición mucho más allá del período de recuperación.

Se abre la ventana de contratos de sucralosa para el segundo semestre de 2026: cómo la demanda del GLP-1 y los precios a los productores chinos podrían influir en la oferta
La primera semana de julio marca un período de contratación crítico para los compradores mundiales de sucralosa. Con el aumento de la demanda estructural, la adopción del GLP-1 como medicamento y la preparación de los anuncios de precios del segundo semestre por parte de los productores chinos, las decisiones de adquisición que se tomen ahora podrían influir en los costos de los ingredientes para lo que queda de 2026.
India Chemical Watch: primer día después de la exención: los fabricantes reaccionan ante el restablecimiento de los derechos
Con el inicio en julio de la nueva realidad económica de la India, expiran las exenciones de derechos de aduana sobre los insumos petroquímicos, lo que aumenta los costos de importación en varios sectores. Las industrias del plástico, la textil, la farmacéutica y la automoción deben ahora recalibrar los precios y los márgenes. Este artículo explora los impactos inmediatos y las respuestas estratégicas.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.