El último informe de tendencias químicas de Cefic muestra que la producción química de la UE cayó un 3,2% en el primer trimestre de 2026, la caída más pronunciada desde 2019. La utilización de la capacidad se redujo al 78% desde el 82% registrado en el cuarto trimestre de 2025, lo que indica que las plantas funcionan por debajo de los límites de diseño. Esta contracción se debe a una combinación de cuellos de botella en la cadena de suministro, al aumento de la normativa medioambiental y a un repunte más lento de la demanda en los sectores de la automoción y
el plástico.El impacto en los flujos comerciales dentro de la UE
redujo el superávit interno y aumentó las importaciones Cuando la producción cae,
el superávit químico de la UE se reduce, lo que provoca un cambio en las balanzas comerciales. Los países que históricamente exportaban el exceso de capacidad de Beimanz, como Alemania y los Países Bajos, ahora se enfrentan a inventarios más ajustados y deben abastecerse de más productos intermedios de sus vecinos. Los volúmenes de importación de segmentos clave (etileno, hidrocarburos aromáticos y polímeros especiales) aumentaron entre un 4 y un 6 por ciento en el primer trimestre, lo que refleja la necesidad de cubrir la brecha nacional
.La desigual geografía del declive de la producción ha realineado los corredores comerciales
. Los productores del sur de Europa, menos afectados por la cadena de suministro de China, están exportando mayores volúmenes de materias primas básicas a los centros centrales y septentrionales. Por el contrario, los estados del norte de la UE están recibiendo más importaciones, lo que eleva el tráfico interregional de mercancías. Este cambio se refleja claramente en los datos: las importaciones de etileno de los Países Bajos aumentaron un 5,3%, mientras que las importaciones de propileno de Alemania aumentaron un 7,1%
.Implicaciones logísticas para el transporte de productos químicos
La demanda de camiones cisterna por carretera se tambalea
El transportepor carretera en cisterna es el modo más flexible de transporte de productos químicos, pero su demanda es muy sensible a los volúmenes de producción. El informe del primer trimestre señala una caída del 2,8 por ciento en el tráfico de productos químicos básicos por carretera, pero un aumento del 4,2 por ciento en el caso de los productos químicos especiales, que son más elásticos desde el punto de vista de los precios. Por lo tanto, los operadores de flotas están reasignando activos, equilibrando el equilibrio entre rutas de alto volumen y bajos márgenes y envíos especializados con altos márgenes
.El transporte de mercancías por ferrocarril gana impulso
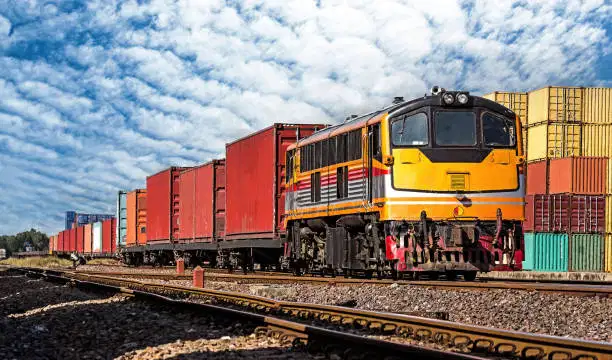
transporte por ferrocarril, que históricamente ha sido una alternativa rentable para los productos químicos a granel, experimentó un aumento del 3,5% en toneladas/kilómetro. La menor utilización de las instalaciones portuarias ha llevado a los operadores ferroviarios a captar la demanda del interior, especialmente en lo que respecta a las rutas de larga distancia entre los puertos del Mar del Norte y los centros industriales de Europa Central. La inversión en terminales intermodales especializadas en productos químicos se está acelerando, a medida que los operadores buscan conseguir contratos
de carga estables.Las vías navegables interiores: un resurgimiento silencioso
Las vías navegables interiores han estado tradicionalmente infravaloradas en lo que respecta a los productos químicos, pero los datos del primer trimestre indican un modesto aumento del 1,2% en los volúmenes de carga en los corredores del Rin y el Danubio. El ritmo de producción más lento ha permitido flexibilizar los cronogramas de carga, lo que ha permitido a los operadores de vías navegables ofrecer tarifas competitivas. Los planificadores logísticos europeos están incorporando cada vez más tramos fluviales en las rutas multimodales para reducir la congestión vial
y la huella de carbono.Respuestas estratégicas para la contratación y la planificación
Losequipos de
aprovisionamiento dinámico están adoptando modelos
de abastecimiento dinámicos que tienen en cuenta los datos de producción en tiempo real. Aprovechando las actualizaciones semanales de Cefic, las empresas pueden ajustar las órdenes de compra pocos días después de los cambios de capacidad, evitando el riesgo de que se agoten las existencias o se produzca un exceso de inventario. Están surgiendo mercados virtuales para conectar en tiempo real a los productores de excedentes con los compradores que importan mucho.Flexibilidad en la gestión de flotas Los operadores de
transporte están optando por una gestión de flotas flexible. El arrendamiento a corto plazo de camiones cisterna y vagones de ferrocarril permite una rápida reasignación a corredores de alta demanda. Las plataformas logísticas colaborativas permiten a los expedidores y transportistas ubicar las cargas en un mismo lugar, lo que reduce las millas vacías y mejora la utilización
.Inversión en centros intermodales La inversión en centros
intermodales que integren el transporte por carretera, ferrocarril y vías navegables está ganando terreno. Al crear puntos de transferencia sin interrupciones, las empresas pueden mitigar el impacto de la fluctuación en la utilización de la capacidad. Estos centros también proporcionan búferes de almacenamiento críticos, lo que ayuda a suavizar las interrupciones
del suministro.El informe Cefic del primer trimestre de 2026 confirma que la disminución de la producción química de la UE está reconfigurando los flujos comerciales, la demanda de transporte y la planificación logística dentro de la UE. Si bien los volúmenes de importación aumentan y los corredores comerciales cambian, la resiliencia del mercado se debe a las estrategias de adquisición adaptativas, la gestión flexible de la flota y un enfoque renovado en la integración intermodal. Las empresas que integren el análisis de datos en tiempo real en sus cadenas de suministro afrontarán la caída de la producción de manera más eficaz, manteniendo una ventaja competitiva
en un panorama químico en rápida evolución.