
Información relacionada
Continúan los cierres imbatibles en Europa: qué significa la ola de consolidación posterior a 2025 para los compradores de productos petroquímicos
La industria petroquímica europea sigue siendo objeto de cierres a rabiar a medida que los productores responden a los altos costes de la energía y a la creciente competencia de China. Los equipos de compras deben entender cómo las continuas reducciones de capacidad pueden cambiar las estrategias regionales de suministro, precios y abastecimiento a largo plazo.
La fuerza mayor del PCS de Singapur: por qué el productor químico liberó a todos los clientes y qué deben hacer los compradores a continuación
La declaración de fuerza mayor PCS de Singapur modificó la planificación del suministro para los compradores de productos petroquímicos en toda Asia. A medida que mejoran las condiciones de envío en Oriente Medio, los equipos de compras se enfrentan ahora a importantes decisiones sobre la renegociación de los contratos, los cronogramas de entrega y los precios.

Se abre la ventana de contratos de sucralosa para el segundo semestre de 2026: cómo la demanda del GLP-1 y los precios a los productores chinos podrían influir en la oferta
La primera semana de julio marca un período de contratación crítico para los compradores mundiales de sucralosa. Con el aumento de la demanda estructural, la adopción del GLP-1 como medicamento y la preparación de los anuncios de precios del segundo semestre por parte de los productores chinos, las decisiones de adquisición que se tomen ahora podrían influir en los costos de los ingredientes para lo que queda de 2026.
China Chemical Watch: resumen del cierre del primer semestre de 2026, el proveedor más indeciso del mundo y lo que los compradores deben esperar en el segundo semestre
La industria química china finalizó el primer semestre de 2026 como el principal proveedor indeciso del mundo, cubriendo las brechas de suministro creadas por las interrupciones en las exportaciones del Golfo. A medida que la producción de Oriente Medio se recupera de manera constante, los equipos de compras deben determinar qué ventajas exportadoras chinas siguen siendo permanentes y cuáles se deben a unas condiciones de mercado excepcionales.
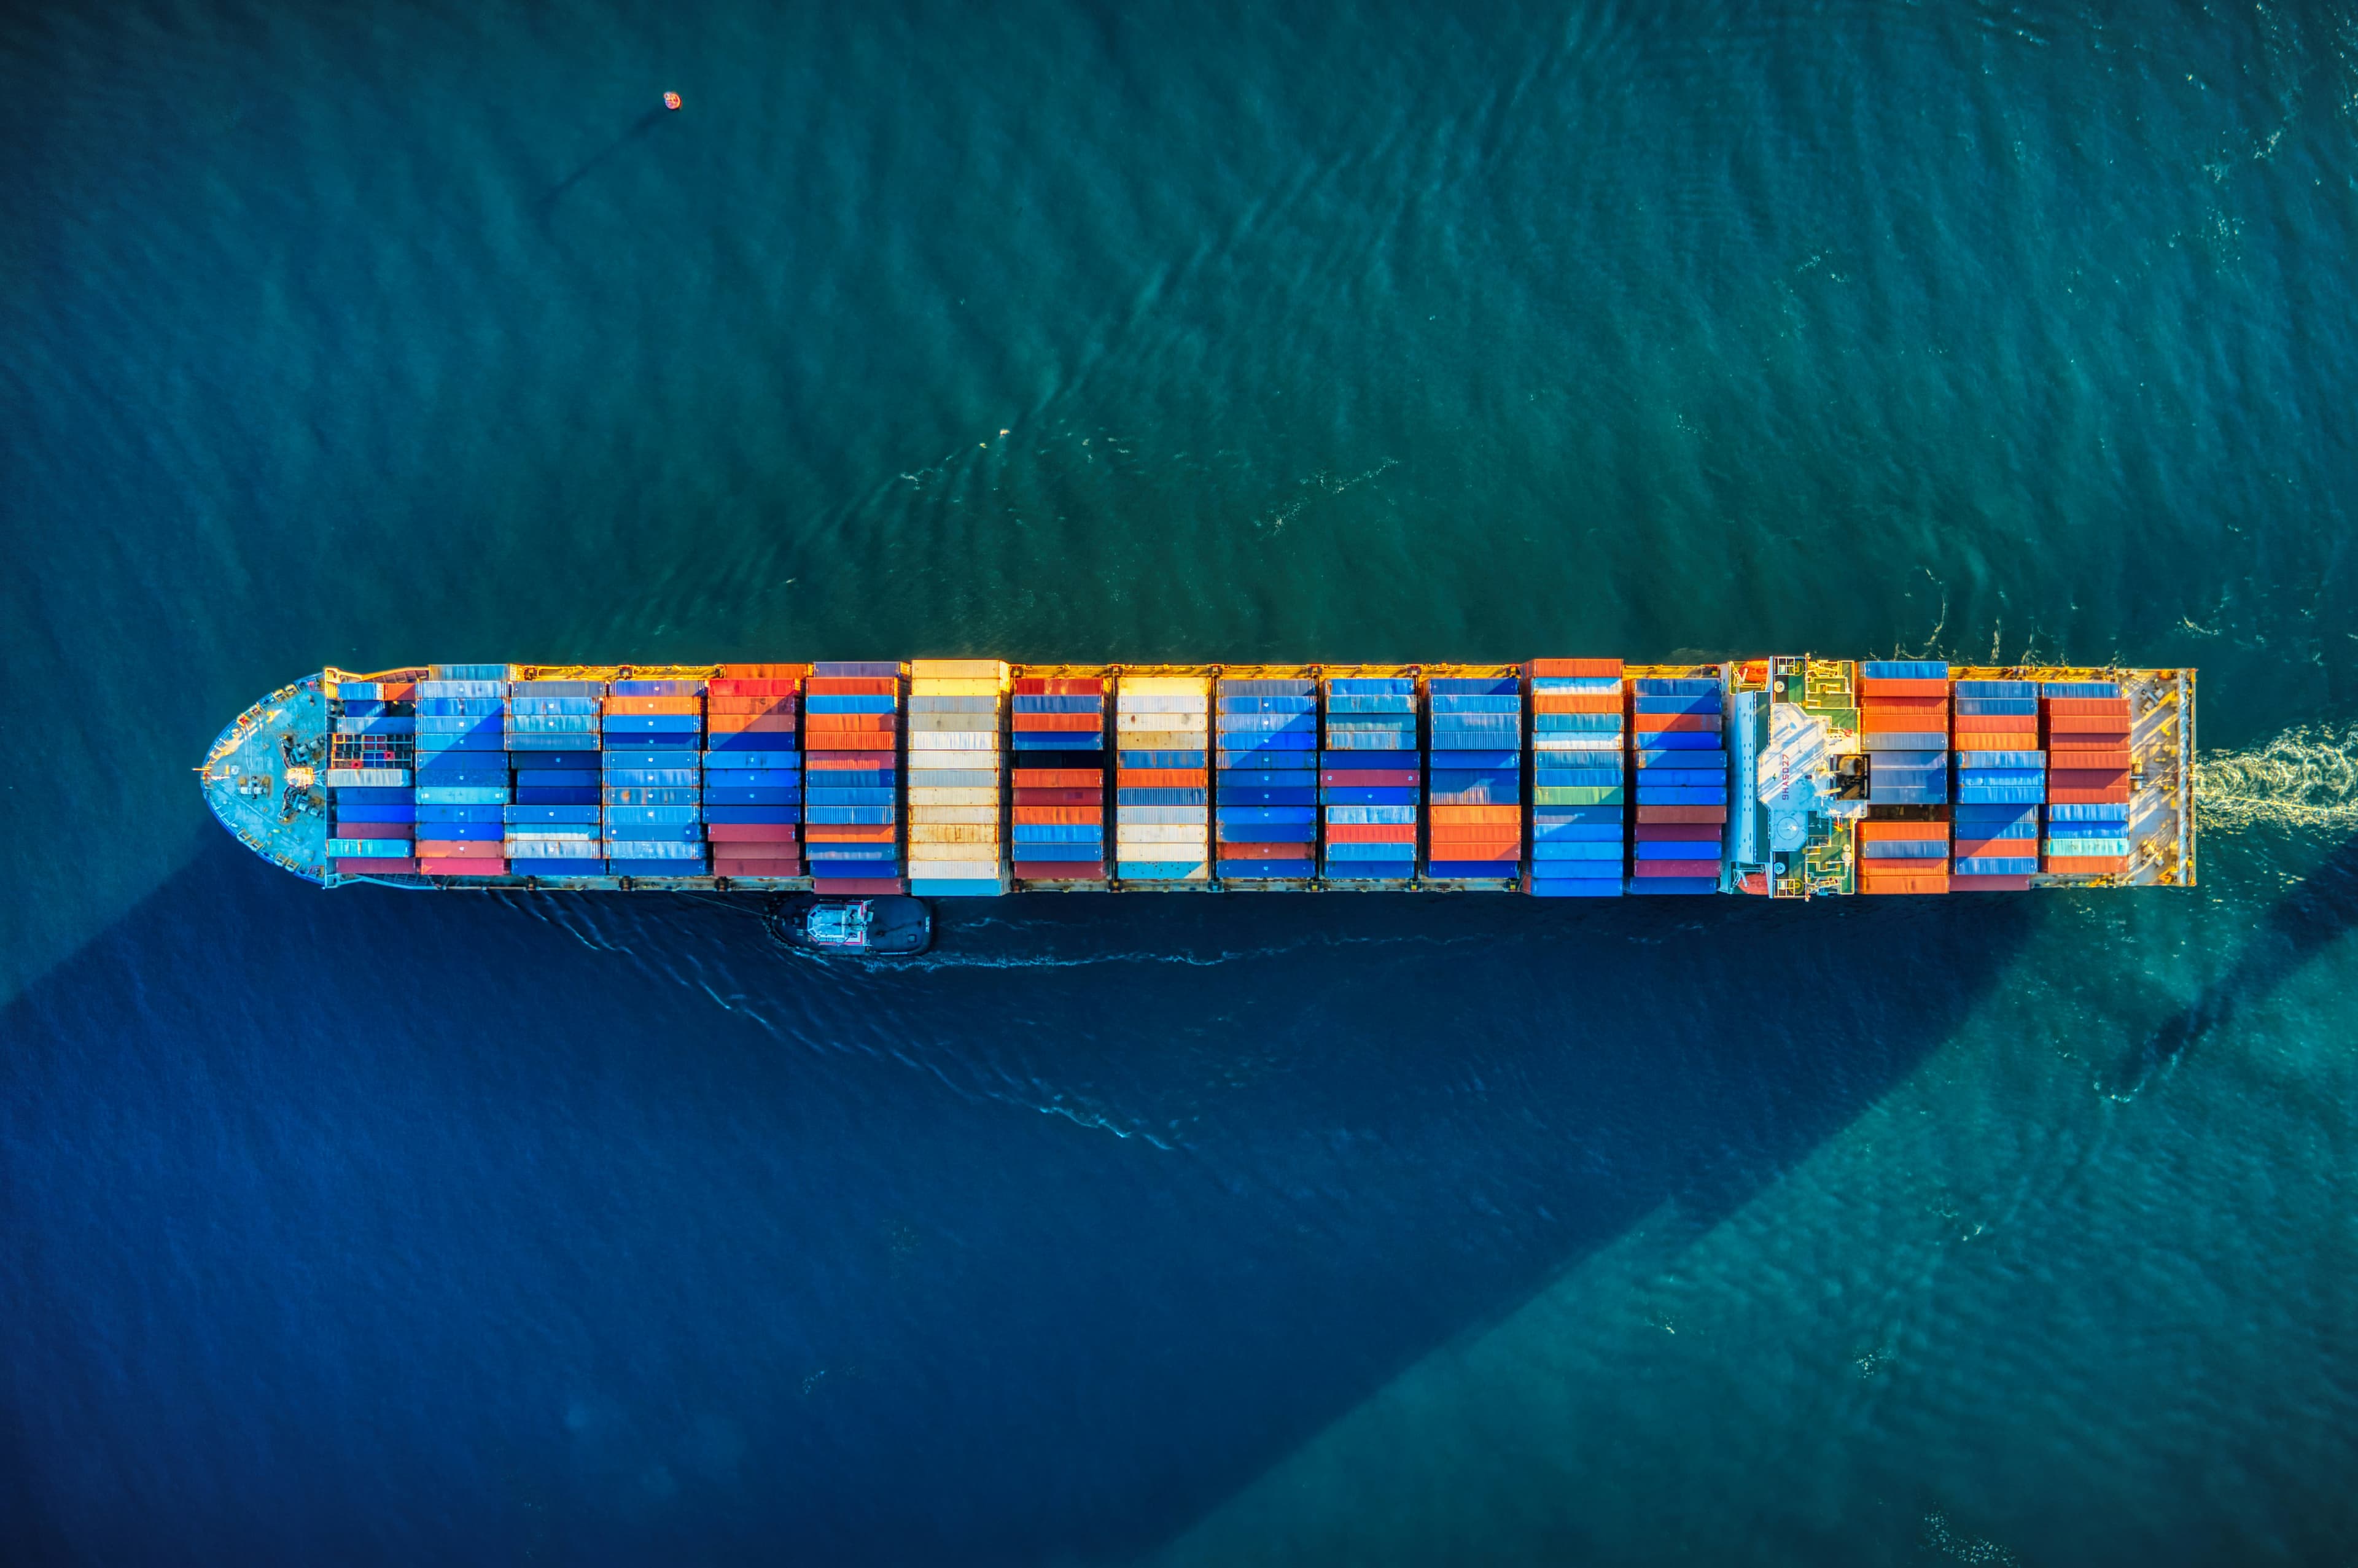
Tarifas de flete de contenedores en el primer semestre de 2026: por qué es poco probable que los costos de flete vuelvan pronto a los niveles anteriores a la crisis
Los mercados de transporte de contenedores terminaron el primer semestre de 2026 muy por encima de los precios anteriores a la crisis, a pesar de la reducción de los costos de combustible. En este análisis se explica cómo las rutas de Cabo de Buena Esperanza, los compromisos de los transportistas y los recargos por riesgo de guerra siguen influyendo en los costos logísticos de los productos químicos durante el segundo semestre de 2026.
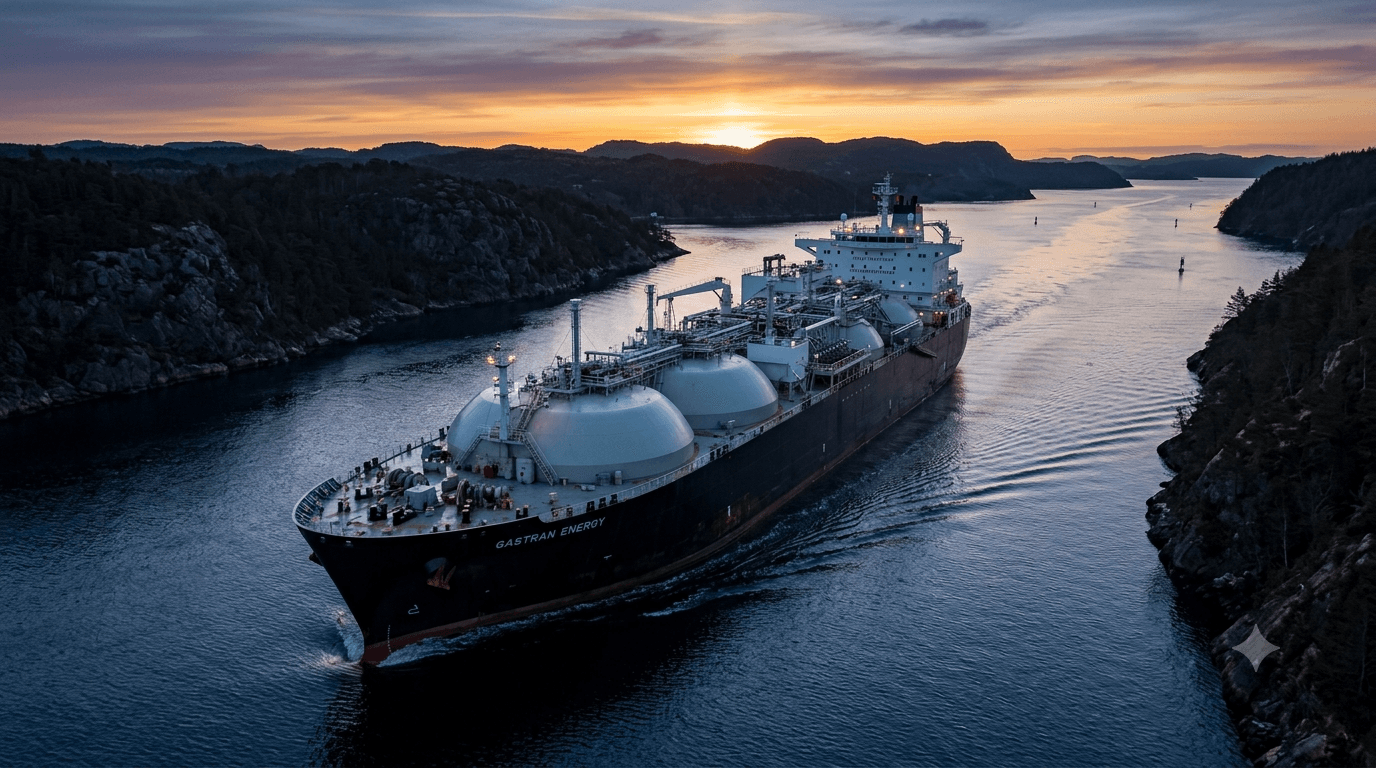
Los datos del AIS frente a la situación de los titulares: por qué las afirmaciones sobre el «cierre» del Estrecho de Ormuz pueden engañar a las cadenas de suministro de productos químicos
Los titulares suelen describir el Estrecho de Ormuz como cerrado durante los períodos de escalada militar, pero el rastreo de embarcaciones por AIS con frecuencia cuenta una historia diferente. Este análisis explica por qué los comerciantes de productos químicos y los equipos de compras deben confiar en los movimientos marítimos verificados y no en la retórica política a la hora de gestionar los riesgos logísticos, de abastecimiento y de flete.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.