
相关洞察

中国的出口时机策略:磷酸盐限制如何重塑全球化肥贸易
继较早的尿素出口限制之后,中国决定将磷酸盐出口推迟到8月,这影响了没有正式贸易禁令的全球化肥市场。采购专业人员应了解出口时机如何成为供应链规划中越来越重要的因素。
中国化工观察:海湾竞争卷土重来——北京的行业政策回应
在霍尔木兹危机期间,中国成为世界摇摆供应商,填补了大宗商品和特种化学品的全球供应缺口。随着海湾地区出口在2026年下半年复苏,北京正在加强国内化学品制造,而国际买家则转向平衡的多产地采购战略。
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
随着中国在2026年第三季度面临海湾供应回归,PTA和对二甲苯市场展望
在最近的中断期间,中国不断扩大的国内石化产能帮助取代了海湾PTA和对二甲苯的供应。随着海湾出口开始回归,PTA的买家需要评估新的竞争将如何影响定价和采购策略。
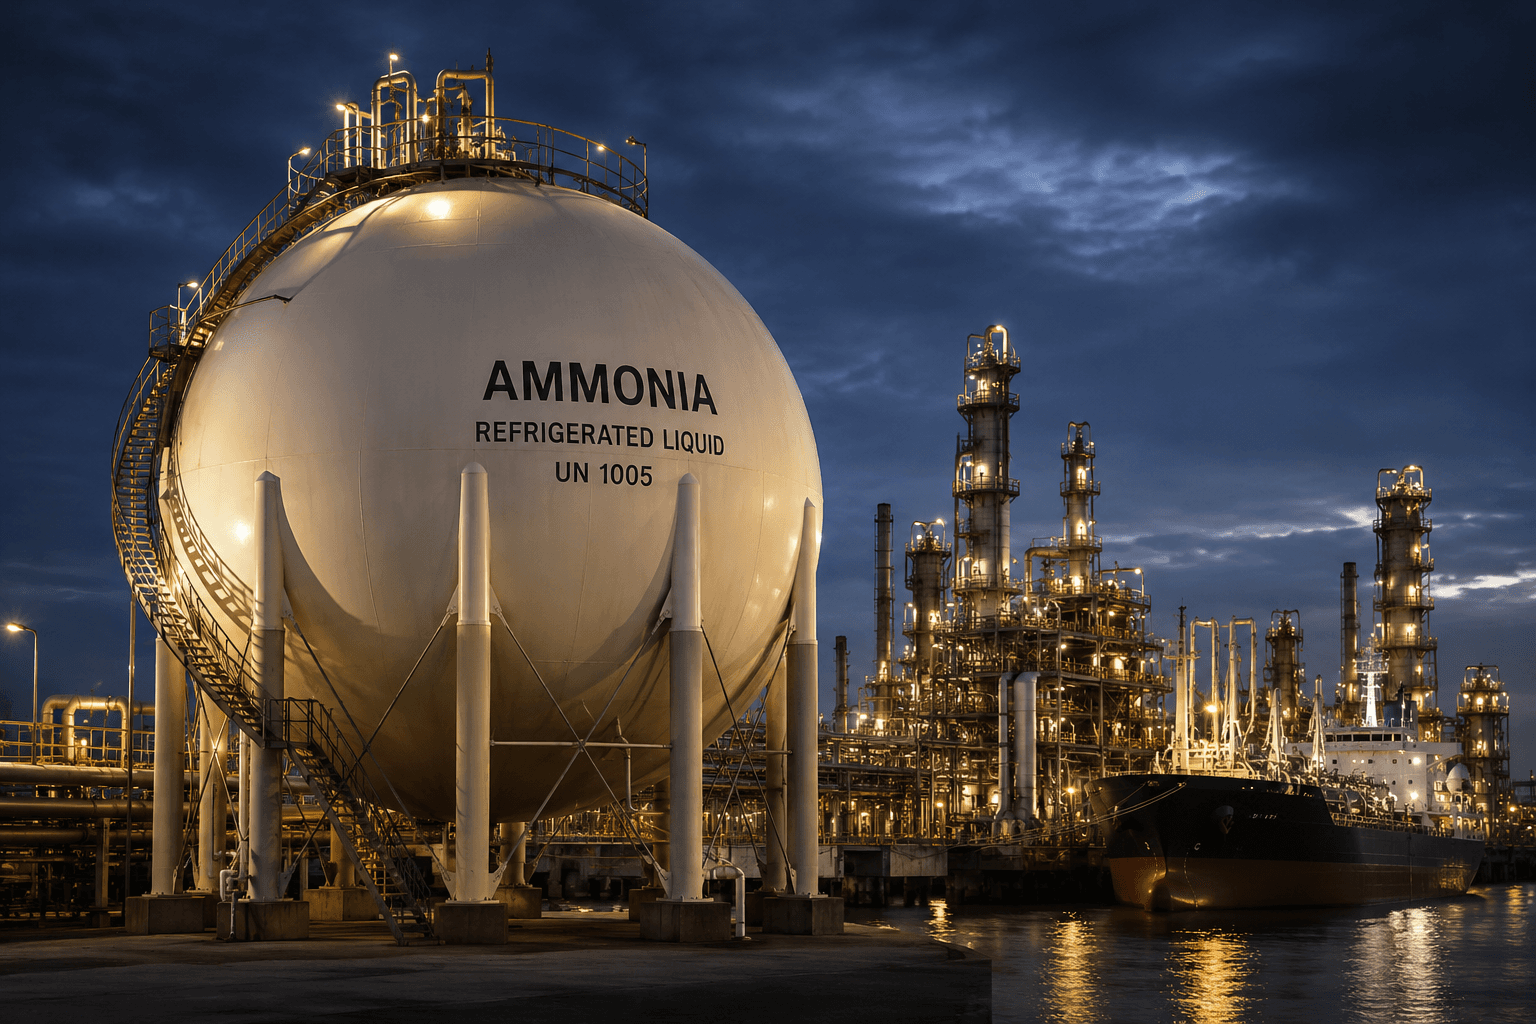
随着伊朗停产扩大全球供应赤字,氨市场危机加深
伊朗氨生产的停止以及QatareNergy的不可抗力加剧了全球氮肥市场的压力。采购团队现在面临价格上涨、供应受限,以及在中东以外地区实现采购策略多样化的需求日益增长。
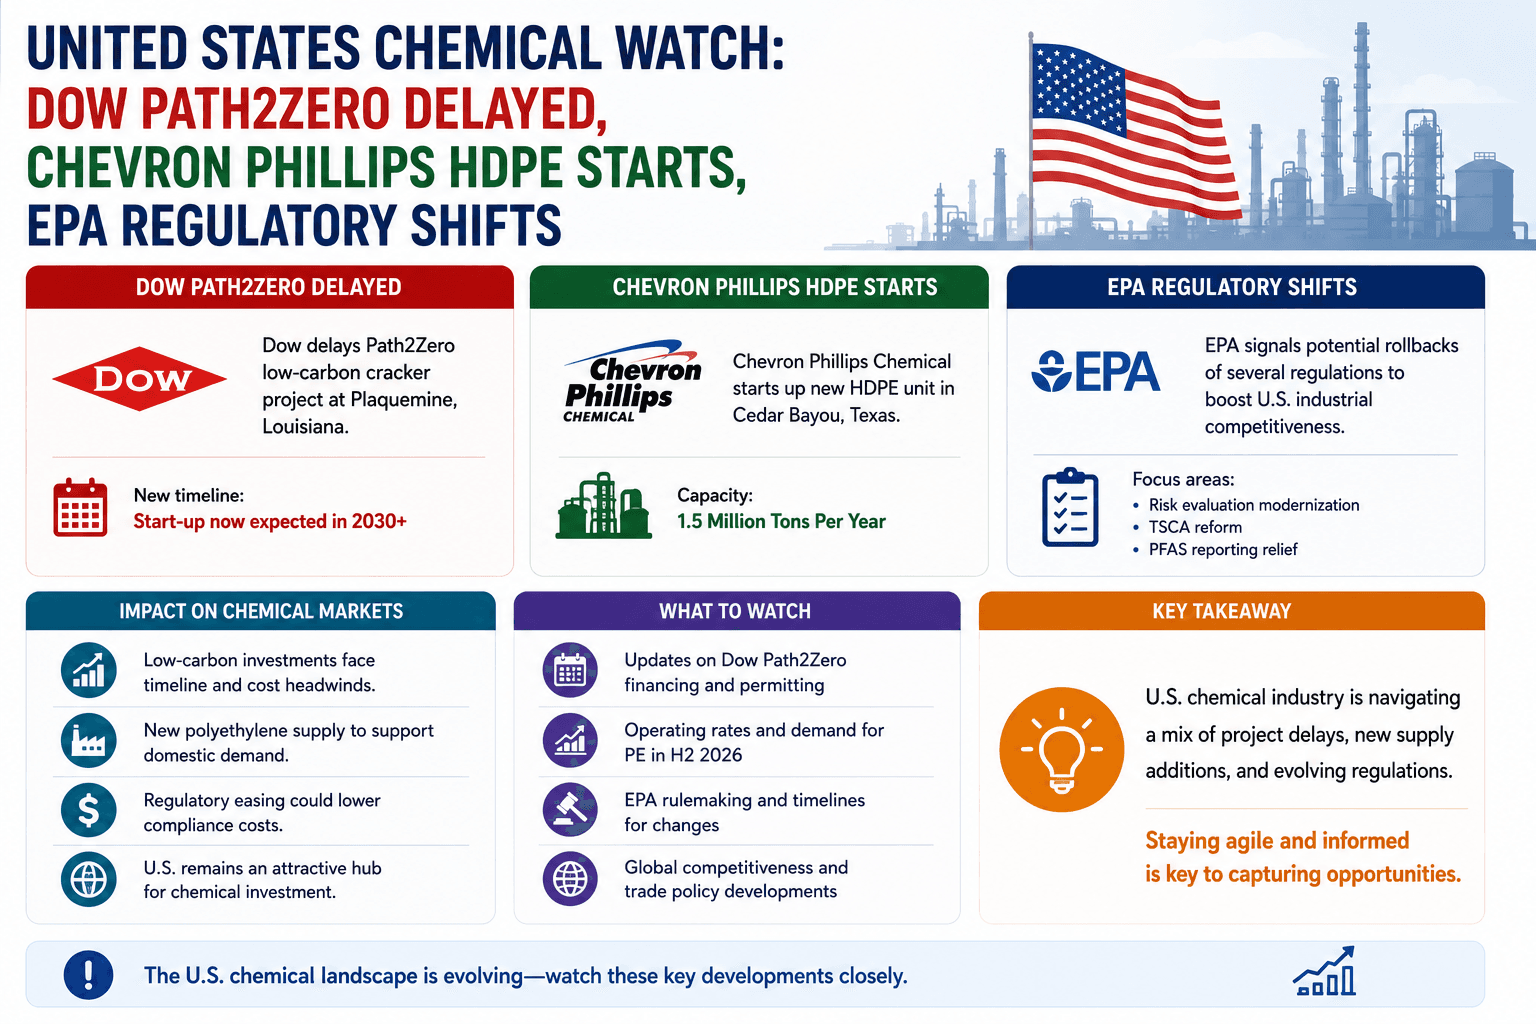
欧洲化学观察:工厂关闭量激增六倍——自2022年以来产能损失了370万吨
随着整个地区的工厂关闭加速,自2022年以来,欧洲化工行业已经失去了3700万吨的产能。对于全球买家而言,欧洲供应萎缩正在成为主要的长期采购风险,其范围远远超出了欧洲本身。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。