
相关洞察
利用基尔研究所将临时霍尔木兹成本与永久化学品采购转移区分开
霍尔木兹停产后,化学品买家面临着暂时的价格飙升和持续的市场变化。本文应用基尔研究所框架,将可回收的成本与永久基准变更区分开来,为数据驱动的合同重新谈判提供了路线图。实施这些见解有助于团队在条件正常化时赢回利润。
电子化学品和氦结构性赤字:规划卡塔尔产能流失3—5年
预计卡塔尔的氦气产量将减少3至5年,这将重塑全球供应链。了解半导体、制药和医疗保健行业如何为长期氦气短缺做好准备。
聚乙烯:量化美国乙烷的优势及其对全球买家的实际限制
美国聚乙烯继续受益于结构性乙烷原料的优势,但交付成本讲述了一个更为复杂的故事。该分析研究了货运、区域供应变化和采购策略,采购团队在下达第三季度和第四季度采购订单之前应评估这些策略。

2026年霍尔木兹危机的十大商业受益者:上半年最终排名
2026年的霍尔木兹危机扰乱了全球化学品贸易,但创造了重大的商业赢家。从摩洛哥OCP和Nutrien到万华化学和美国出口商,2026年上半年证明,供应链中断往往会转移价值而不是摧毁价值。
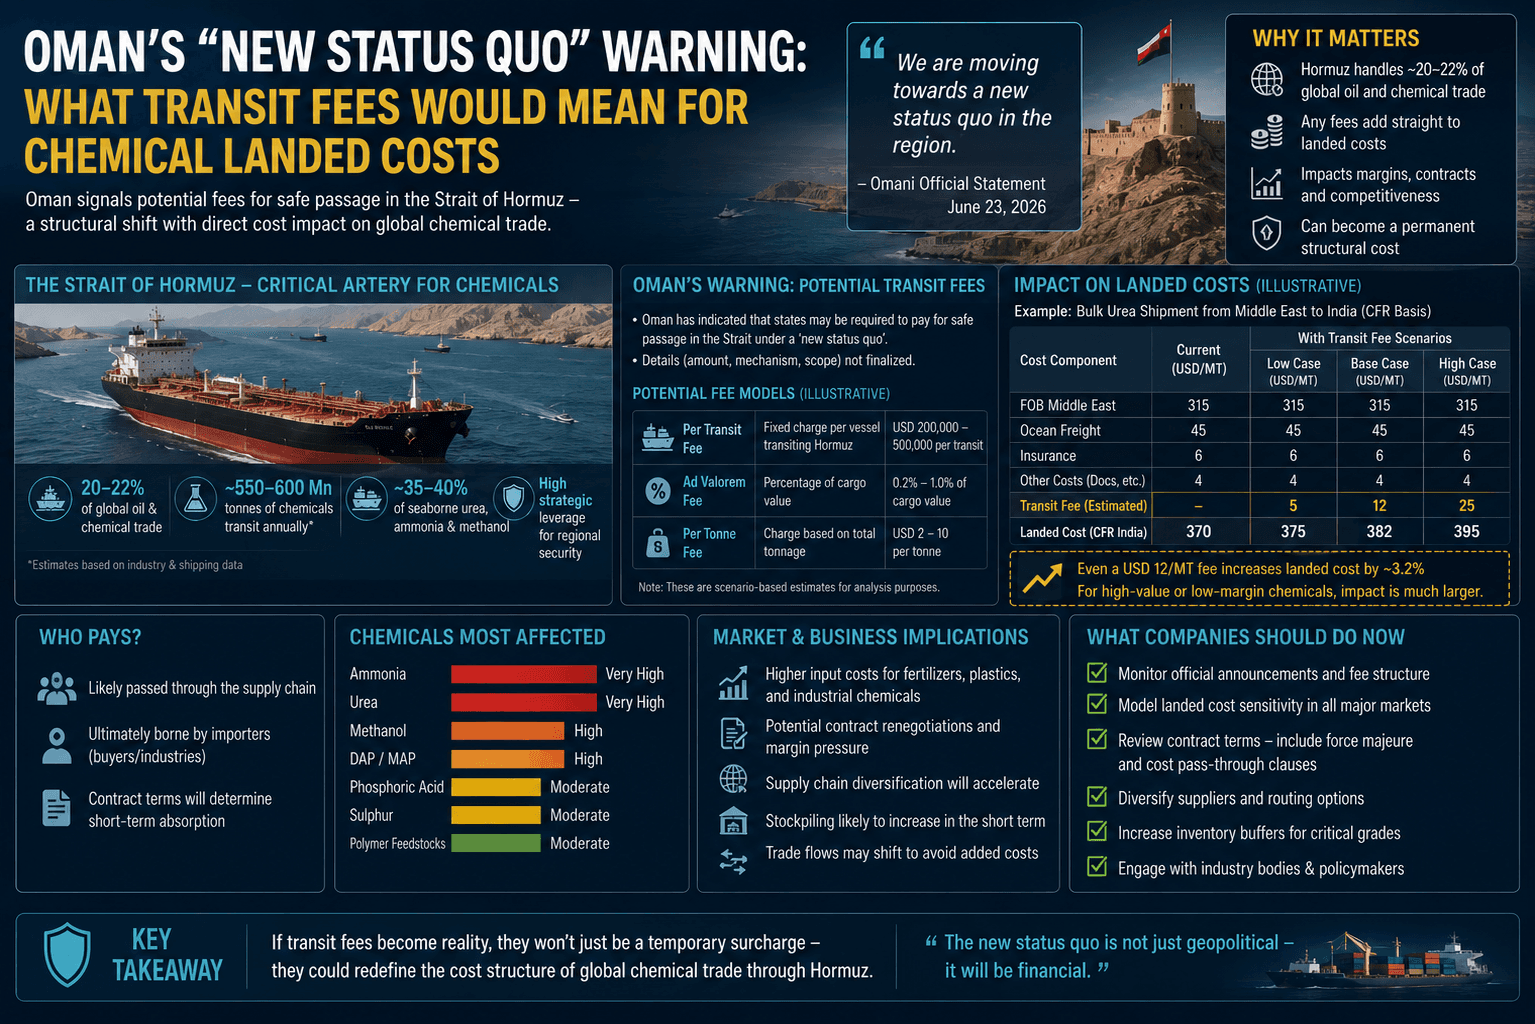
阿曼的 “新现状” 警告:过境费对化学品到岸成本意味着什么
阿曼警告说,霍尔木兹可能永远不会恢复到战前状况,这增加了商船收取永久过境费的可能性。由于海湾航运经济可能已经发生了永久性变化,化学品买家应立即将更高的到岸成本建模到2026年下半年的采购计划中。
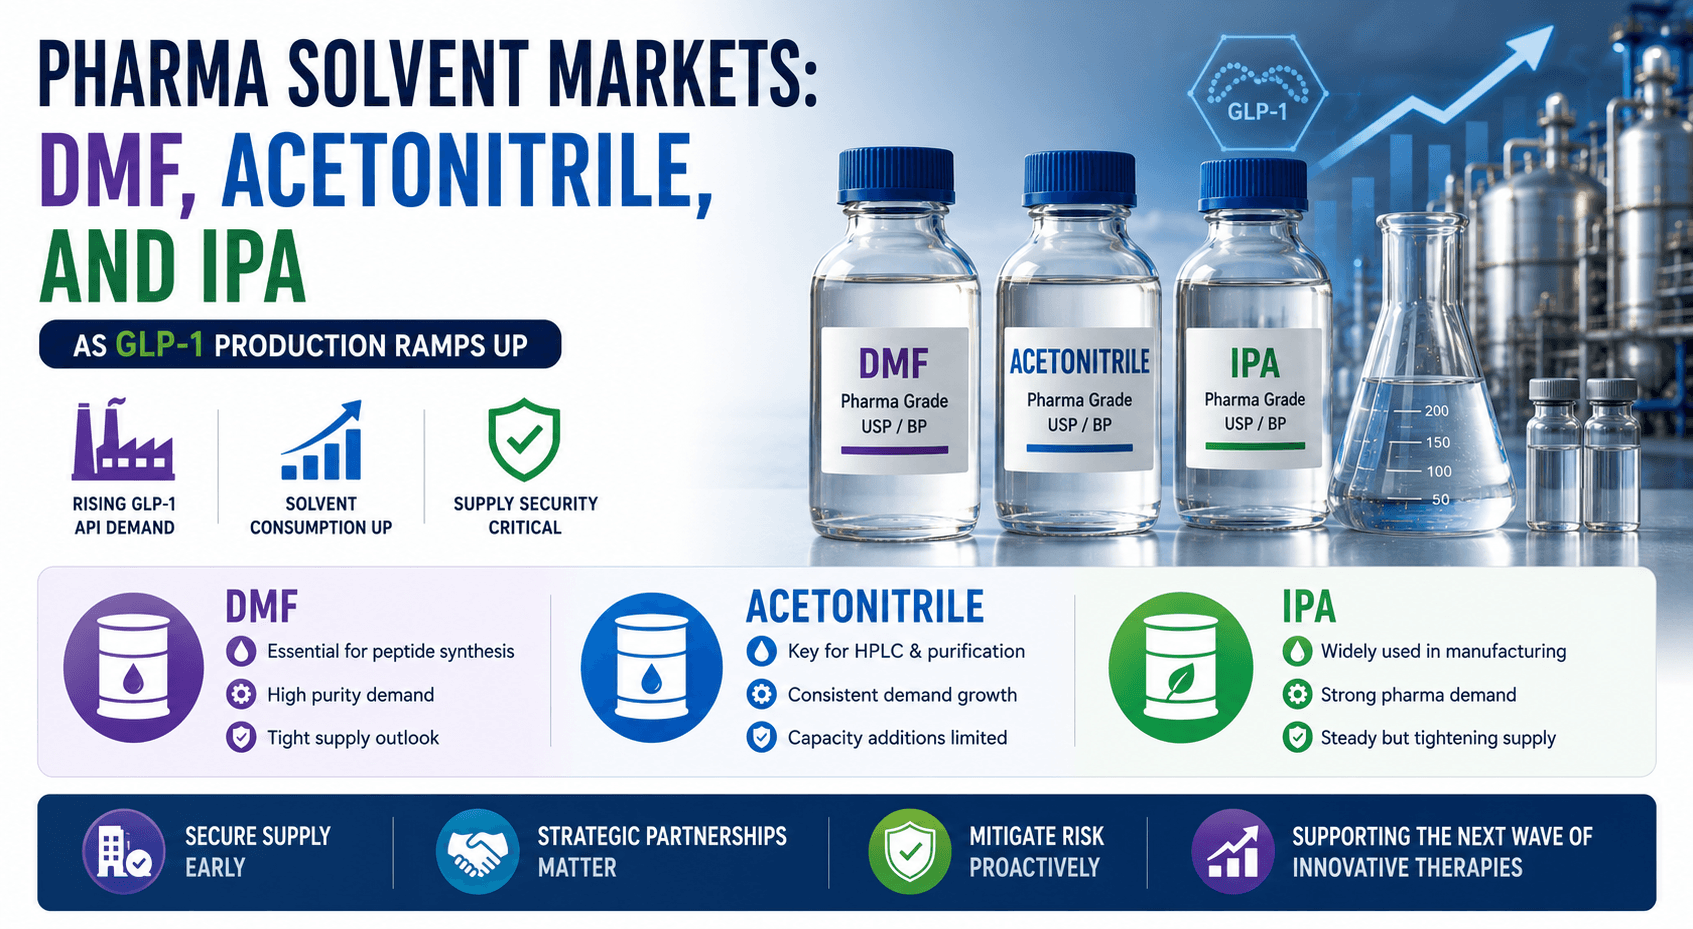
制药溶剂市场:随着 GLP-1 产量的增加,DMF、乙腈和 IPA
随着 GLP-1 API 产量的全球扩大,DMF、乙腈和 IPA 市场正在进入新的需求周期。在2026年下半年增加的肽制造需求收紧供应之前,药品买家应立即重新谈判溶剂合同
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。