
相关洞察
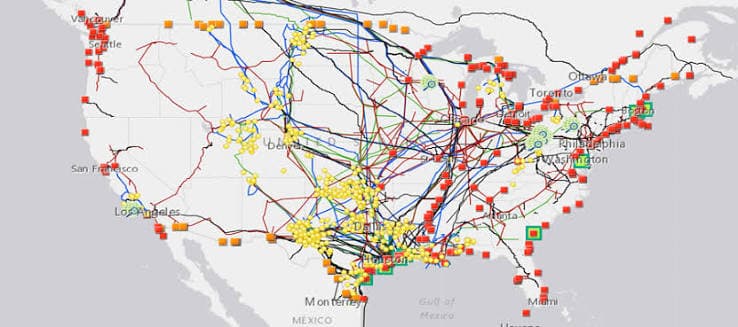
德勤投资吸引力指数:哪些国家被评为最佳化学品投资目的地
与单独比较原料成本相比,选择在哪里建造化工厂变得复杂得多。现代投资决策平衡了经济、物流、监管、基础设施和地缘政治弹性。了解这些因素有助于采购专业人员预测未来全球化学品产能最有可能在哪里建立。
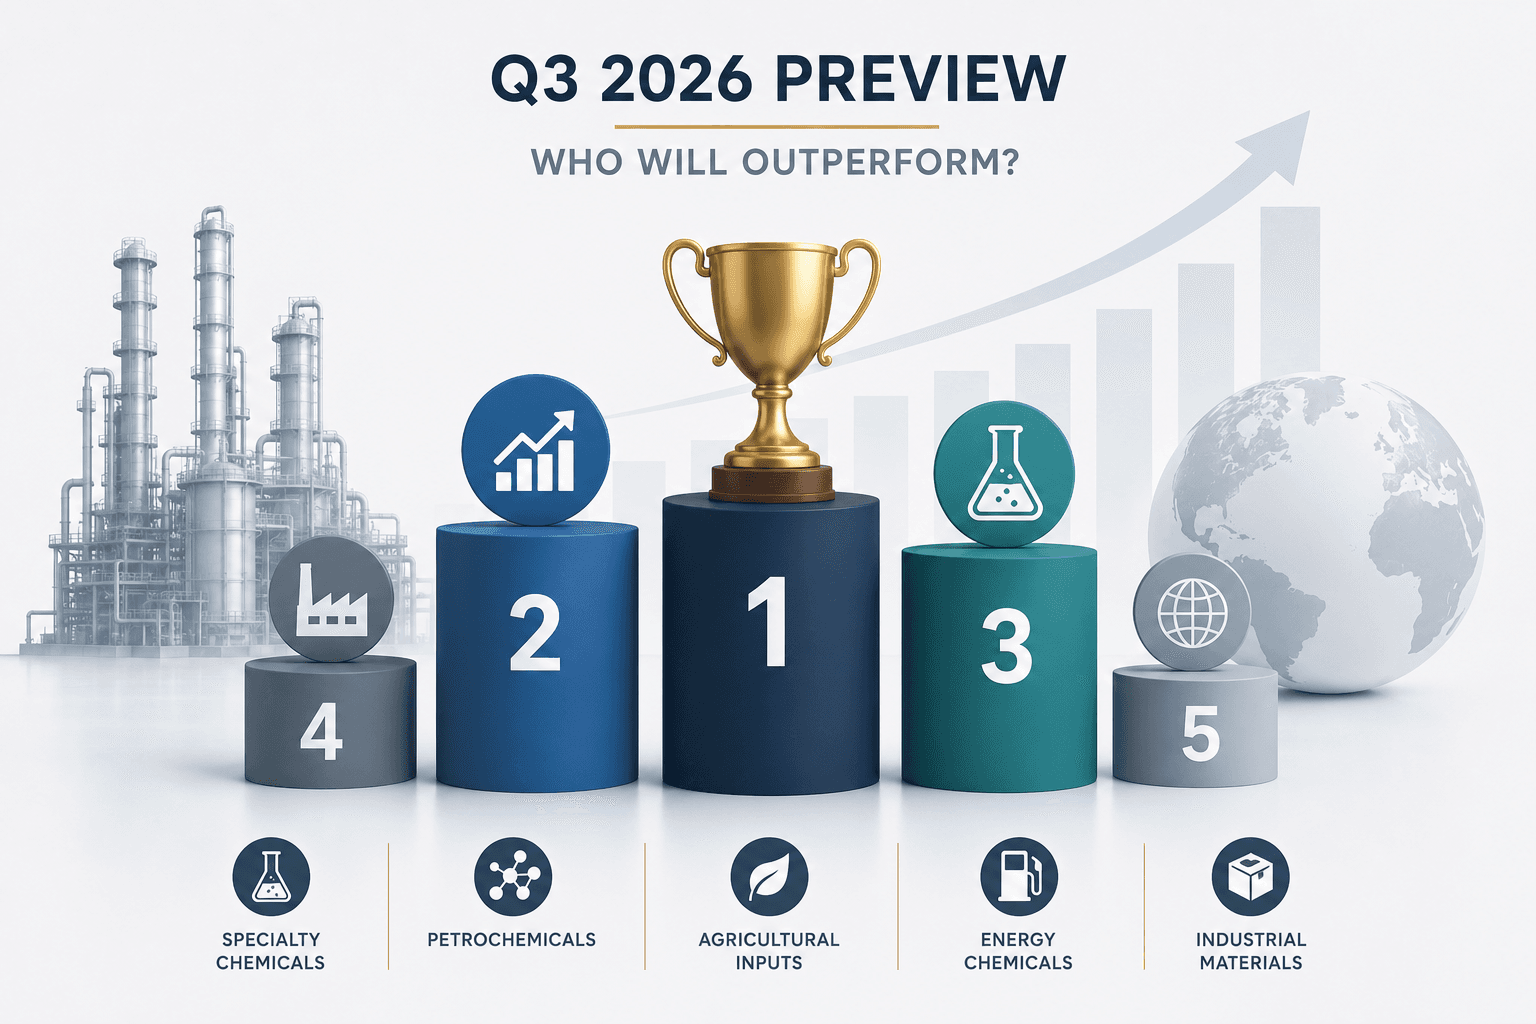
化工行业排名:2026年第三季度前瞻——谁将跑赢大盘?
2026年第三季度标志着化工行业从危机生存向竞争性复苏的过渡。工业气体领导者、Nutrien和印度特种化学品生产商有望跑赢大盘,而海湾生产商和欧洲大宗化学品公司未来季度将面临更加艰难的局面。
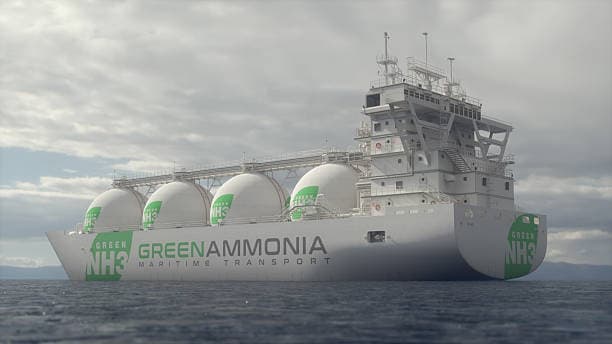
2026年绿色氨市场:海湾项目将首次交付推迟至2027—2028年
海湾地区雄心勃勃的绿色氨项目正面临时间表的变化,沙特阿拉伯、阿联酋和阿曼将首批商业交付从2026年推迟到2027-2028年。这种延迟影响了该地区的承购协议、市场预期和更广泛的脱碳战略。TradeAsia探讨了对投资者和行业利益相关者的影响。
生物表面活性剂扩大规模:2026年第四季度的商业供应准备就绪
随着2026年第四季度的临近,主要的山梨脂和大麻脂生产商的产能接近可观的水平,将生物表面活性剂定位为可行的可持续工业表面活性剂。TradeAsia探讨供应准备情况、市场影响和关键供应商战略。
2026年尼龙6市场展望:Leuna-Polyamid破产扰乱了己内酰胺的供应
在Leuna-polyamid进入破产程序后,尼龙6供应链面临新的压力,这给欧洲己内酰胺的生产带来了不确定性。由于特种化学品产能仍然面临压力,买家应重新评估采购策略。
宠物市场面临双重压力:需求疲软和运费上涨将在2026年6月重塑全球贸易
2026年6月,全球宠物市场面临着需求疲软和运费不断上涨的罕见组合。尽管包装消费仍然疲软,但供应限制和运输中断继续支撑市场基本面并重塑采购策略。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。