
相关洞察
欧洲的裂解封锁仍在继续:2025年后的整合浪潮对石化买家意味着什么
随着生产商应对高昂的能源成本和来自中国的日益激烈的竞争,欧洲石化行业继续面临裂解关闭。采购团队应了解持续的产能削减将如何重塑区域供应、定价和长期采购战略。

粘合剂原材料和 Velogy 过渡:EVA、VAM 和丙烯酸买家需要知道什么
将LyondellBasell的欧洲资产转让给Velogy给粘合剂原材料的买家带来了新的不确定性。采购欧洲 EVA、VAM 和丙烯酸的采购团队应密切关注法国和德国饼干生产基地的生产计划。
ADNOC 的双重枢纽:鲁韦斯正准备充当次要出口路线,索哈尔仍然是主要的出口路线
ADNOC的双中心战略重塑了阿联酋的化学品市场。尽管鲁韦斯加强了车队的运营,但由于其完善的物流网络和较低的拥堵情况,索哈尔继续占据主导地位。化学品买家必须权衡2026年第三季度的成本、风险和供应链的细微差别。
孟加拉国化肥观察:安曼季引发紧急氨气采购竞赛
孟加拉国的阿曼水稻季节已经开始,使氮肥的供应成为国家优先事项。海湾供应商的车队名额有限,迫使孟加拉国化学工业公司(BCIC)与地区竞争对手展开一场高风险的竞赛。对于一个养活超过1.7亿人口的国家来说,延误可能会引发严重的肥料短缺。
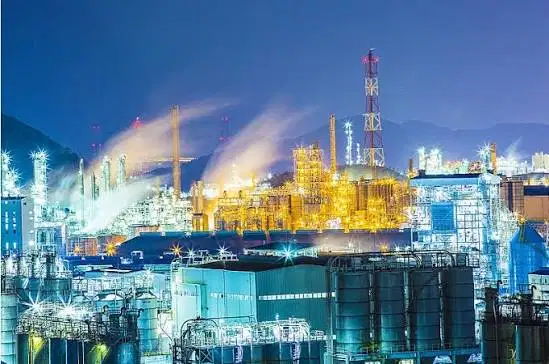
韩国化学观察:2026年上半年不可抗力浪潮闭幕回顾
在霍尔木兹中断期间,韩国石化行业经历了所有主要化学品生产国中最广泛的不可抗力声明,于2026年上半年结束。随着原料供应的恢复,买家和供应商正在将重点转移到合同恢复和第三季度交付计划上。
印度化学观察:第一天关税后豁免——与今天相比有何变化
印度的临时关税豁免已经结束,从2026年7月1日起重塑了化学品进口成本。以下是采购团队和国际供应商需要了解的内容。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。