
相关洞察
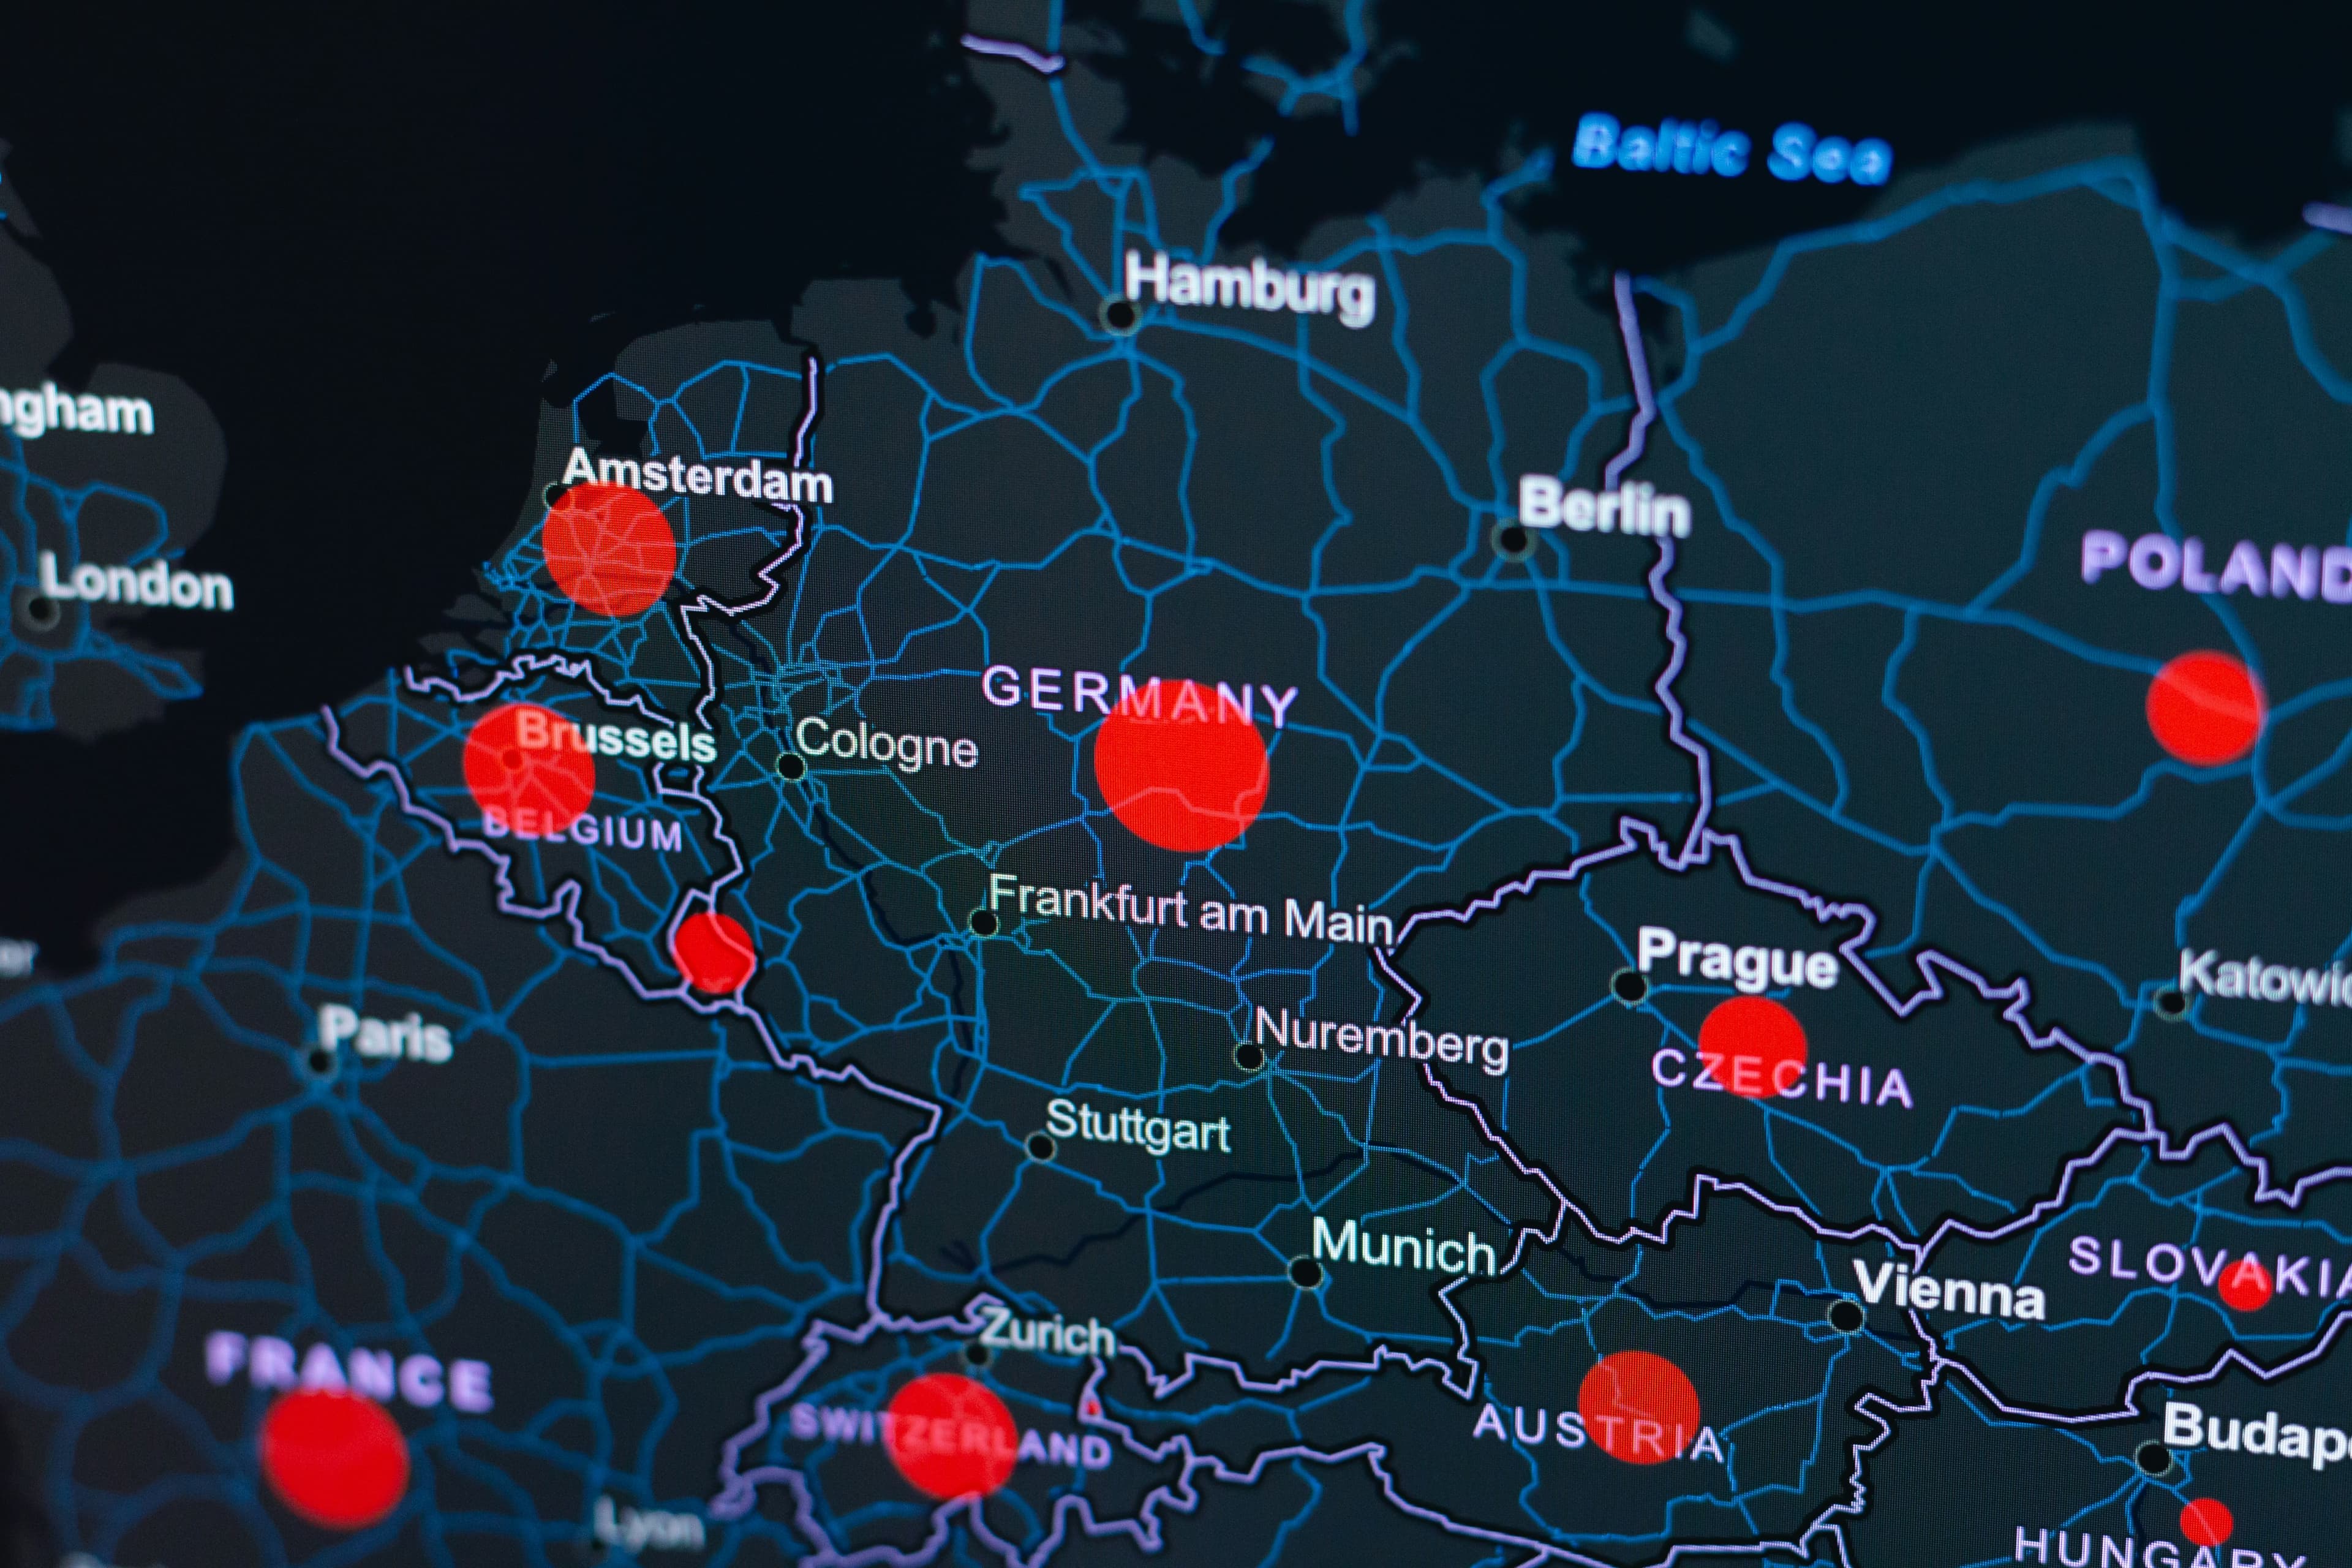
德国的欧盟药品产量下降了近6%:对供应链的影响
Chemeurope证实,德国化学和药品产量在2026年第一季度下降了2.8%
卡塔尔化学观察:外交模棱两可与能源弹性
由于美伊谈判停滞不前,液化天然气中断仍在继续,卡塔尔正处于地缘政治不确定性和商业压力的十字路口。化学品买家现在质疑,在QAFCO应对不可抗力时间表的同时,Qafco能否兑现投资计划并恢复出口流量。结果将重塑整个亚洲的氨气、尿素和化肥价格。
2026年印度DAP库存:隐性库存缓冲可能会改变化肥市场
2026年5月,印度的DAP库存攀升至196万吨,形成了战略缓冲,可能会软化未来的进口需求。这种隐性库存可能会改变市场动态,影响磷肥价格和供应链。
QAFCO 和 SABIC 恢复氨出口,促进海湾地区的供应
QAFCO和SABIC已重启向海湾地区的氨出口业务,这表明该地区供应的反弹将影响2026年的市场动态。此举为化肥生产商和工业买家开辟了新的采购选择,同时影响了全球氨价格和原料供应情况。下面我们将探讨对市场、定价趋势和更广泛的化肥行业的影响。
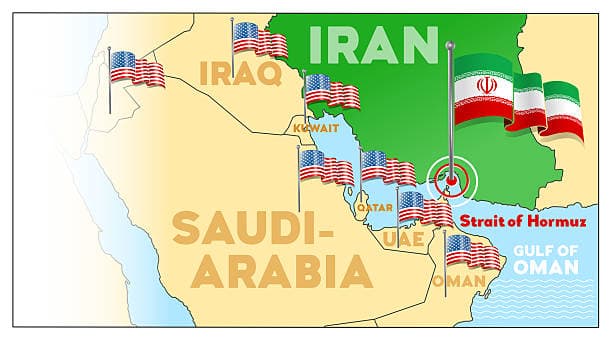
2026年美国化工市场:谅解备忘录、亚瑟飓风、Olin-Huntsman合并和INEOS关闭
2026年6月,霍尔木兹的战略谅解备忘录、亚瑟飓风的破坏性影响、具有里程碑意义的Olin-Huntsman合并以及英力士Styrolution工厂的突然关闭,震惊了美国的化学领域。这些事件重塑了北美的供应链和市场动态。
霍尔木兹重新开放:500艘船舶积压,地雷未清理——为什么化学品买家不应该急于取消安全库存
霍尔木兹停火协议改善了市场情绪,但供应链状况仍远非正常。船舶拥堵、排雷行动和生产重启延迟意味着化学品购买者目前应保持较高的库存水平。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。