导言
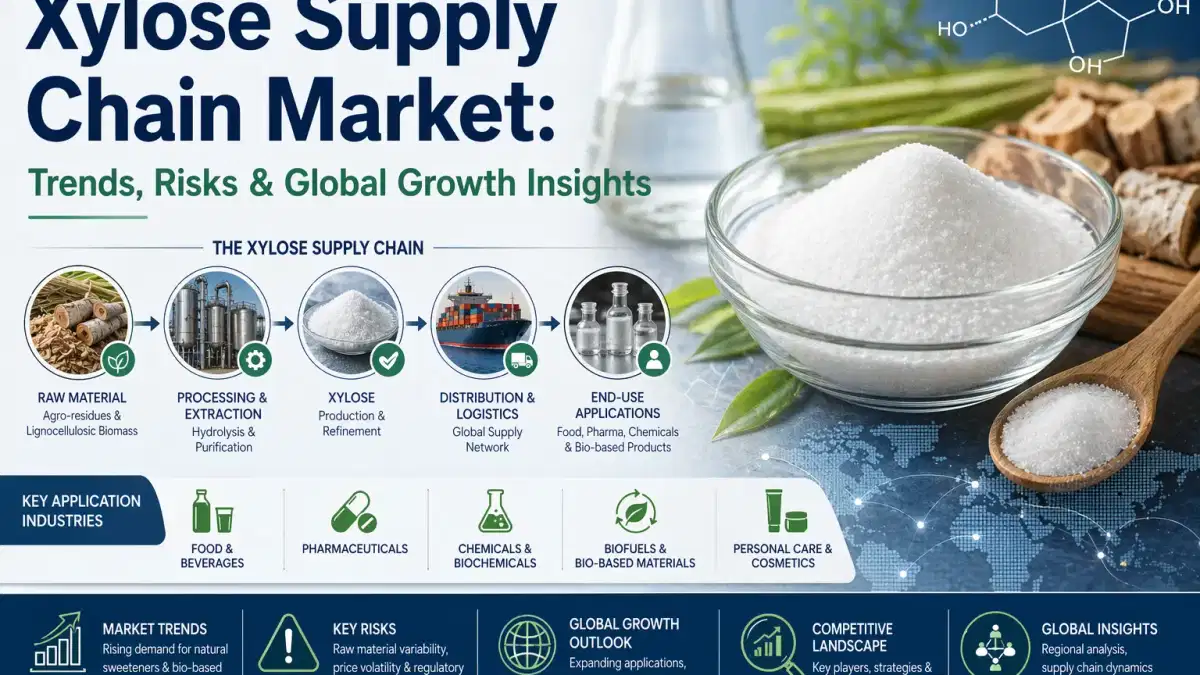
2026 年,木糖供应链已发展成为更广泛的生物基化学经济中具有战略意义的细分市场。木糖曾经被认为是利基戊糖,现在处于食品、制药和生物燃料行业的十字路口。全球市场价值约为24.5—52.7亿美元,具体取决于细分范围,预计将以超过6%的复合年增长率稳步增长,供应链效率已成为
决定性的竞争因素。这种转型不仅仅是需求驱动的,它反映了采购、加工、合规和全球贸易动态方面更深层次的结构性变化。
生物质依赖和原料波动
与传统糖不同,木糖主要来自农业残留物,例如玉米棒、甘蔗渣和木材生物质。这使得其供应链本质上依赖于农产工业生态系统,而不是直接
种植作物。虽然这种模式增强了可持续发展认证,但它带来了波动性。季节性收获周期、竞争性生物质应用和加工基础设施限制直接影响原材料的可用性。随着多个行业需求的扩大,原料竞争加剧,这使得上游整合和供应商多元化成为关键战略
。跨行业需求压力和定价动态
木糖的双重身份——既是大宗糖又是特种中间体——创造了复杂的定价行为。它被广泛用于食品加工(占需求的近48%)、药物合成,并越来越多地用于生物燃料生产
。这种多行业需求导致了行业间竞争推动的价格波动。例如,增加生物燃料投资可能会将供应从食品级应用中转移出去,从而限制可用性并提高成本。2026 年的工业级木糖价格在每公吨 1,200-1,500 美元之间,纯度更高和认证等级的木糖价格会有溢价
。因此,买家正在转向长期合同和战略采购合作伙伴关系,以减轻波动性。
监管合规和可追溯性转型
2026年,监管框架已成为木糖供应链的核心。现在,合规性不仅限于安全,还包括全面的可追溯性、环境报告和认证。欧洲和北美市场需要详细的文档,包括生命周期数据和监管链记录
。这种转变增加了运营成本,但也创造了差异化机会。投资于数字可追溯系统和可持续发展认证的生产商可以获得更快的市场准入和更强的谈判杠杆作用。光是合规成本就可能增加每公吨50-90美元,从而重塑定价结构和供应商选择
标准。区域生产中心和全球贸易流动
亚太地区,尤其是中国,由于其综合生物质加工基础设施和成本优势,在木糖生产中占据主导地位。这种区域集中影响了全球贸易流动,欧洲和北美严重依赖进口。
但是,地缘政治因素、关税和可持续发展政策正在影响采购多元化。各公司越来越多地探索本地或区域供应链,以降低依赖风险。同时,生物质转化的技术进步使新进入者能够参与价值链,逐步分散生产能力
。结论
2026年的木糖供应链不再是后台职能,它是影响各行业成本、合规性和竞争力的战略杠杆。从生物质采购挑战到监管复杂性和全球贸易转移,利益相关者必须采用更加综合和前瞻性的方法进行采购和供应链管理。
在这个不断变化的环境中,与经验丰富的全球供应商合作至关重要。Tradeasia International将自己定位为可靠的解决方案提供商,提供针对木糖市场动态需求量身定制的综合采购、监管专业知识和物流支持。通过使供应连续性与合规性和市场情报保持一致,公司可以更好地应对不确定性,同时抓住增长机会。
来源:
- https://www.futuremarketinsights.com/reports/xylose-market
- https://www.econmarketresearch.com/industry-report/xylose-market