
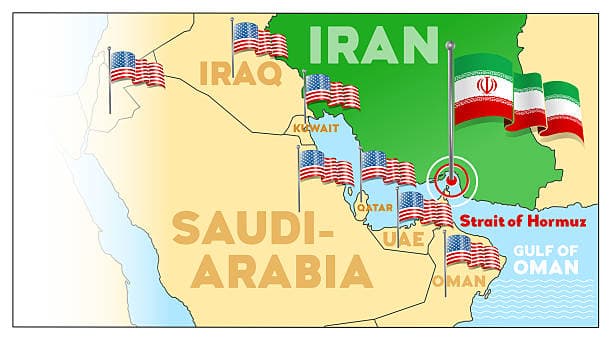
相关洞察
欧洲化学品托运人因冲突而产生的运费收益能否持续下去?
由于地缘政治紧张局势抬高了运费,欧洲化学品运输商面临十字路口。这篇文章探讨了当前由地区冲突和供应链中断引发的定价飙升能否随着市场的发展而持续下去。托运人权衡成本节约策略和长期市场动态。
卡塔尔的外交杠杆作用加强了化学品供应的稳定性
卡塔尔作为化学品出口国的战略地位,加上其对伊朗冻结资金的控制和强大的液化天然气供应链,巩固了其在海湾化肥市场中的作用。该国的外交影响力确保了该地区的稳定氨生产和市场信心。
VCI 2026 年第二季度审查表明德国化学弱点加深
即将发布的VCI 2026年第二季度报告显示,在原料成本飙升和国内需求疲软的推动下,德国化学品产量急剧下降。基于Naphtha的下游工厂受到的打击最大,而对亚洲和海湾地区的出口中断进一步加剧了利用率。对于买家而言,这些数据为整个欧洲的供应商稳定性和定价动态提供了重要的见解。
中国化学观察:2026年上半年收盘回顾、全球摇摆供应商以及买家在下半年的期望
中国的化工行业在2026年上半年结束时成为全球主要的周转供应商,填补了海湾出口中断造成的供应缺口。随着中东产量的稳步恢复,采购团队必须确定哪些中国出口优势是永久性的,哪些是由特殊的市场条件推动的。
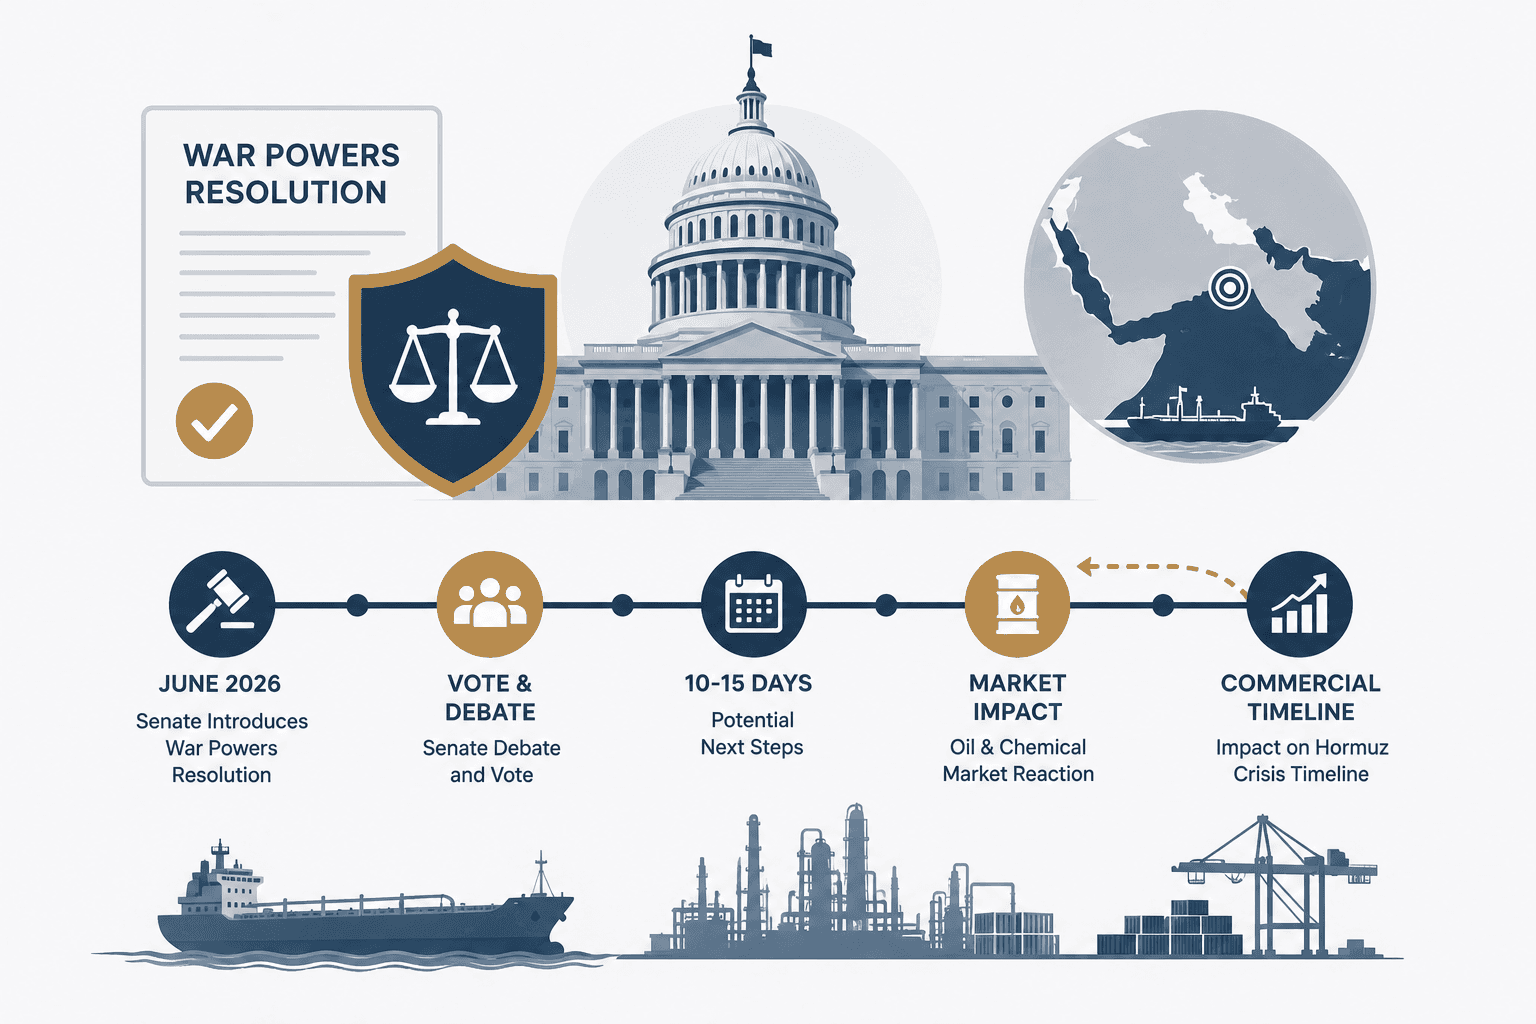
美国参议院战争权力决议:这对霍尔木兹危机商业时间表意味着什么
美国参议院针对特朗普伊朗冲突战略的战争权力决议可能会加剧围绕霍尔木兹危机的外交压力。对于化工市场而言,更快的政治局势缓和可能意味着更快的供应链复苏和更乐观的2026年下半年前景。
随着2026年6月恐慌性购买的消退,东南亚私募股权和PPP市场恢复了基于需求的购买
随着转换商回归需求型购买,东南亚的私募股权和聚丙烯市场已从恐慌驱动的购买转变。尽管需求已恢复正常,但供应紧张的条件和持续的能源市场风险继续支撑着该地区的聚合物价格。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。