导言
2026年,全球麸质饲料市场是更广泛的动物营养和农业综合企业生态系统中的关键节点。麸质饲料主要来自玉米和小麦的湿法研磨工艺,已从次要副产品过渡到具有战略意义的饲料原料。它的价值在于其平衡的蛋白质、纤维和能源效率,使其对成本敏感的畜牧业极具吸引力
。市场扩张与全球肉类消费量的增加和畜牧业生产系统的加强密切相关,预计到2026年,该行业的价值将超过13亿至14亿美元,并在十年内持续稳定增长。
扩大牲畜营养需求
麸质饲料的主要应用仍然是牲畜营养,特别是在牛、乳制品、猪和家禽饲料配方中。仅反刍动物就占全球消费量的近一半,这是因为与传统的蛋白质膳食相比,该成分具有很高的可消化纤维含量和成本效益
。2026年,饲料制造商越来越多地重新配制口粮,以平衡营养与可负担性,尤其是在饲料谷物波动影响利润率的地区。这种转变巩固了麸质饲料作为稳定的中蛋白饲料成分的地位。乳制品和牛肉生产系统的牛群规模不断扩大,继续支撑需求,尤其是在北美和亚太市场
。工业加工和副产品集成
麸质饲料市场的决定性结构性驱动因素是其与玉米湿法研磨和生物乙醇生产的整合。麸质饲料不是独立制造的;它是淀粉和甜味剂提取过程的副产品。这种联系使得供应本质上依赖于工业加工能力和对淀粉类产品的需求
。到2026年,这种相互依存带来了机会和风险。当淀粉或乙醇需求增加时,麸质饲料产量增加,稳定供应。但是,向高价值衍生品的转变可能会暂时限制可用性,从而影响饲料厂的采购策略。这种动态凸显了长期供应商协议和垂直整合采购策略的重要性
。区域贸易流动和买家集中度
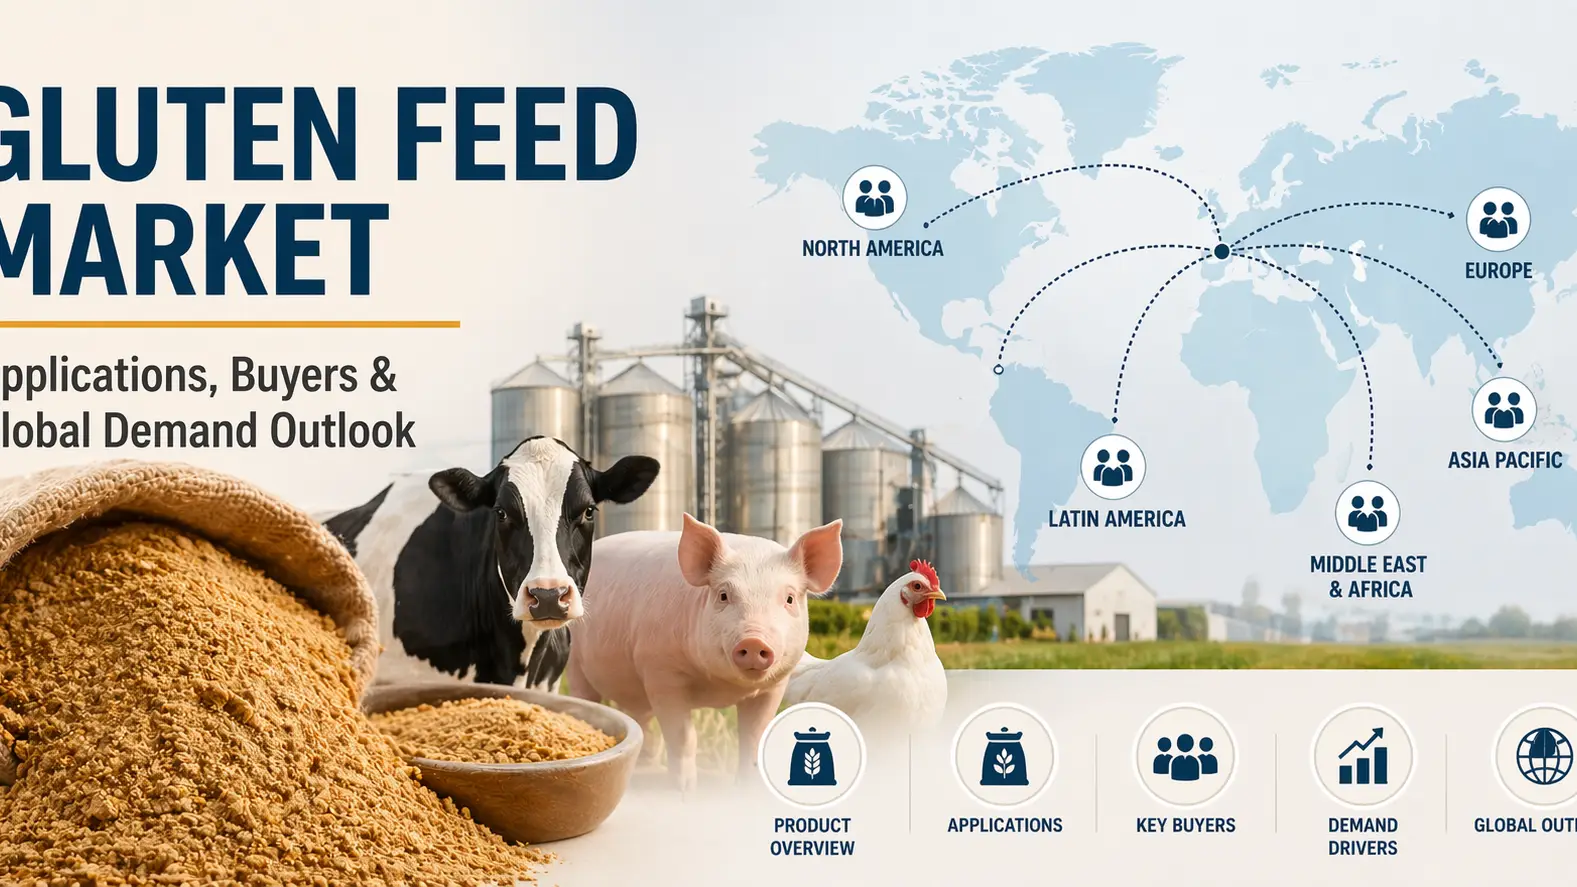
麸质饲料的全球贸易流高度集中,由于其成熟的玉米加工基础设施,北美仍然是主要的生产中心。同时,受牲畜种群增加和国内饲料原料供应有限的推动,亚太地区是增长最快的进口市场
。买家集中度也在演变。大型综合饲料生产商和畜牧企业现在在采购中占据主导地位,利用规模来确保一致的供应合同。小型饲料厂越来越依赖分销商和贸易商,这使他们在紧张的市场周期中面临价格波动和供应分配风险
。定价动态和采购策略
2026年的麸质饲料价格由谷物投入成本、工业加工费率和全球运费状况共同决定。但是,与优质蛋白餐不同,麸质饲料在很大程度上被视为商品副产品,这意味着供应商之间的价格差异仍然相对狭窄
。因此,采购战略已成为关键的竞争杠杆。买家优先考虑年度合同、多产地采购和库存缓冲,以减轻季节性研磨周期或淀粉需求波动造成的中断。市场分析表明,采购时机和物流效率现在比供应商之间微小的质量差异更为重要。
结论
2026年的麸质饲料市场反映了全球饲料行业中成熟但战略上不断发展的细分市场。它作为一种具有成本效益、富含纤维的饲料原料的作用确保了整个畜牧生产系统的持续重要性,而它对工业制粉的依赖则将其与更广泛的农产工业循环密切相关。
展望未来,需求稳定将由牲畜扩张、生物经济整合和供应链弹性所塑造。随着买家应对日益复杂的采购和定价,与全球综合供应商的合作伙伴关系变得至关重要。
在此背景下,Tradeasia Internation al继续将自己定位为可靠的全球解决方案提供商,通过稳定的采购、多元化的供应网络和对饲料相关价值链的深厚专业知识为工业买家提供支持。
资料来源
- https://www.fortunebusinessinsights.com/gluten-feed-market-114662
- https://www.industryresearch.biz/market-reports/gluten-feed-market-114200