导言
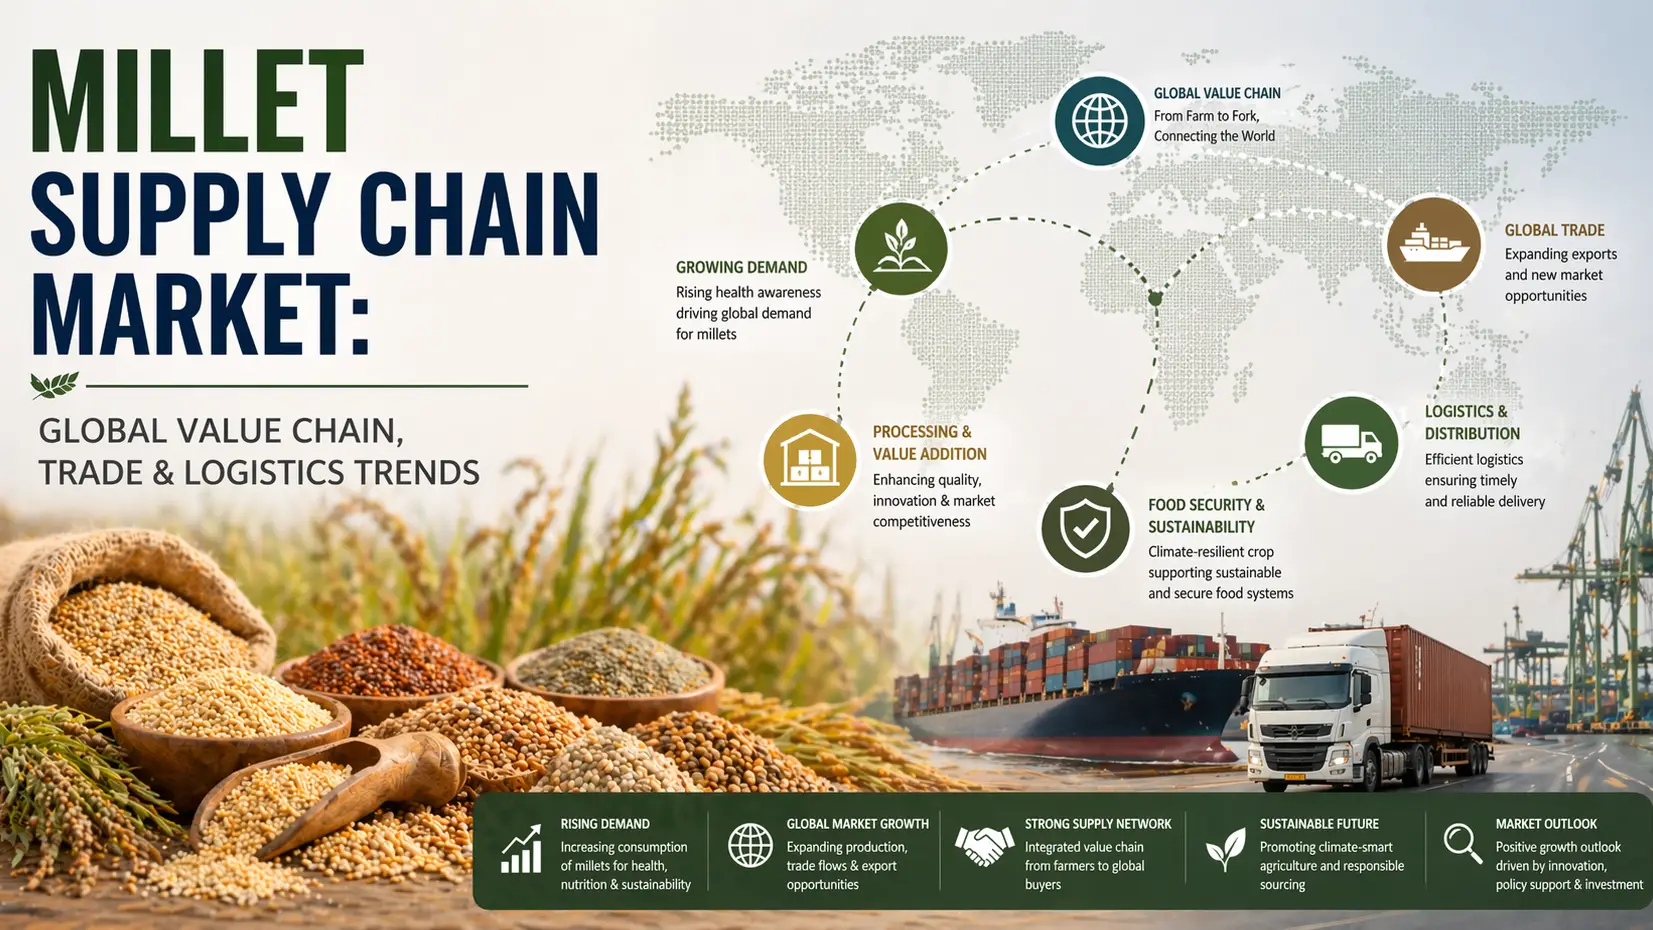
随着具有气候适应力的农业获得牵引力,食品制造商摆脱对小麦和大米的依赖,2026年的全球小米供应链正在经历结构性转型。小米曾经被认为是区域性生计作物,如今已融入全球价值链,这得益于注重健康的消费、政府政策支持以及对无麸质谷物的不断增长的需求。但是,尽管市场势头不断增强,但供应链仍然高度分散,机械化不均衡,并且严重依赖小农户
聚合系统。全球小米生产中心和贸易动态
2026年,小米产量继续由印度、尼日尔和中国主导,它们共同贡献了全球产量的很大份额。仅印度就占全球产量的近一半,巩固了其作为小米类原料和加工食品的核心出口来源地的地位。根据最近的行业评估,全球年产量超过3000万吨,原粮和面粉和即食产品等加工形式的跨境贸易不断增加
。贸易流越来越受到中东、欧洲和北美需求的影响,在这些地区,小米被定位为健康饮食中的功能性食品原料。出口商正在从以大宗商品为基础的销售转向品牌和增值的小米
产品。农场到行业聚合系统的分散化
小米供应链中最持续的挑战之一是分散的采购模式。小农户在生产中占据主导地位,但缺乏与工业加工商的直接融合,导致谷物质量不稳定和定价结构不稳定。这种低效率迫使聚合商管理多层采购网络,从而增加了交易成本和供应
不确定性。正如最近的全球市场研究所强调的那样,尽管需求基本面强劲,但这些结构性效率低下使小米无法在小麦和大米方面实现全面的价格竞争力。
收获后处理和基础设施缺口
收获后的处理仍然是小米价值链中的关键瓶颈。由于种子尺寸小,谷物易腐性高,再加上有限的机械化脱壳和分级系统,导致重大损失和质量下降。在发展中国家,大约80%的小米产量仍通过半正规或传统系统进行加工
。清洁、铣削和存储基础架构方面的投资缺口继续限制可扩展性。如果不进行现代化改造,出口商就难以达到严格的国际食品安全和一致性标准。
物流现代化和数字供应链整合
2026年的小米供应链正在逐步采用数字可追溯系统和仓库自动化来提高效率。对冷链的依赖微乎其微,但是环境存储优化和密封包装解决方案对于长途贸易的稳定已变得至关重要
。同时,支持具有气候适应能力的谷物的政策驱动的举措正在改善供应链融资和农贸市场的连通性。数字采购平台越来越多地弥合生产商和全球食品制造商之间的差距,减少了对中介机构的依赖并提高了利润透明度。
结论
2026年的小米供应链市场正处于战略转折点——从分散的农产品采购过渡到结构化的全球农业工业生态系统。尽管产能和需求增长依然强劲,但该行业未来的可扩展性取决于解决聚合、加工和物流协调方面持续存在的低效率
问题。随着全球食品制造商越来越多地将小米纳入主流产品组合,供应链的可靠性成为关键的竞争差异化因素。在这里,综合化学品和原材料分销专业知识起着至关重要的作用。Tradeasia Internation al等公司被定位为连接农业投入、加工生态系统和工业需求网络的全球推动者,支持小米从传统谷物转变为全球交易的
战略商品。来源
- https://fppn.biomedcentral.com/articles/10.1186/s43014-025-00316-1
- https://link.springer.com/article/10.1186/s43014-025-00316-1