
相关洞察
贸易物流情报:2026 年 7 月 3 日假日简报
美国市场在独立日周末暂停,但全球化学品物流仍在继续发展。以下是采购和供应链专业人员在下周恢复交易活动之前应监控的五项业务发展。
随着美国和海湾供应商在2026年下半年的竞争,聚乙烯市场展望
在海湾供应中断期间,美国乙烷基聚乙烯在亚洲获得了市场份额,但海湾聚乙烯出口的恢复可能会重塑2026年下半年的采购决策。该分析可以帮助买家比较原产地、运费和合同策略。
山梨醇供应链:印度古吉拉特邦古尔山多元醇综合设施获得危机后优势
印度的综合山梨醇生产能力正在巩固其作为可靠替代采购目的地的地位。
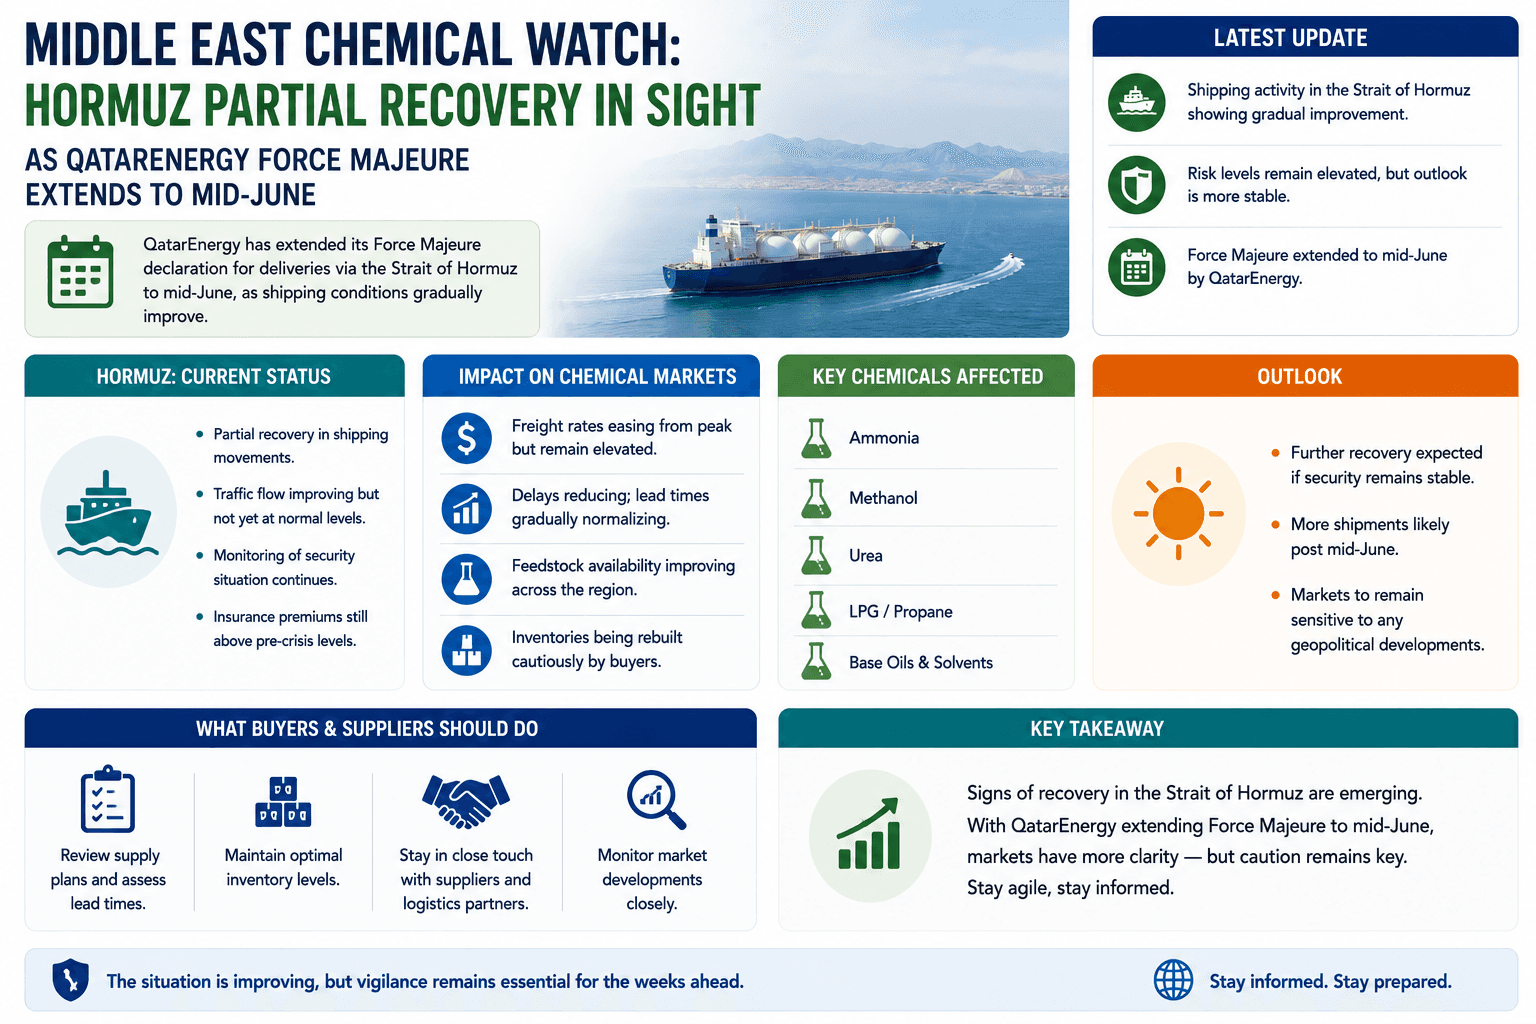
中东化学观察:卡塔尔能源不可抗力延长至6月中旬,霍尔木兹有望部分复苏
霍尔木兹危机后中东化学品供应的恢复可能需要比预期更长的时间。随着卡塔尔能源延长不可抗力,ICIS预测正常化期为12-18个月,买家应为2026年下半年之前的长期定价压力做好准备。
纯碱价格分歧加深:2026年6月中国与欧洲及其对全球买家的意义
随着供应过剩与短缺,中国和欧洲的纯碱市场正朝着相反的方向发展。这份2026年6月的分析探讨了价格差距扩大背后的驱动因素以及贸易商、进口商和采购团队面临的机遇。
氨供应最新情况:霍尔木兹谅解备忘录为QAFCO和SABIC重启出口打开了大门
6月19日的霍尔木兹停火协议可能会重启QAFCO和SABIC的氨气出口,但运输延误和排雷行动意味着买家应密切关注海湾供应的复苏,然后才能期待市场全面正常化。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。