
相关洞察
欧洲的裂解封锁仍在继续:2025年后的整合浪潮对石化买家意味着什么
随着生产商应对高昂的能源成本和来自中国的日益激烈的竞争,欧洲石化行业继续面临裂解关闭。采购团队应了解持续的产能削减将如何重塑区域供应、定价和长期采购战略。
氦气:卡塔尔的液化天然气停产和被遗忘的供应链
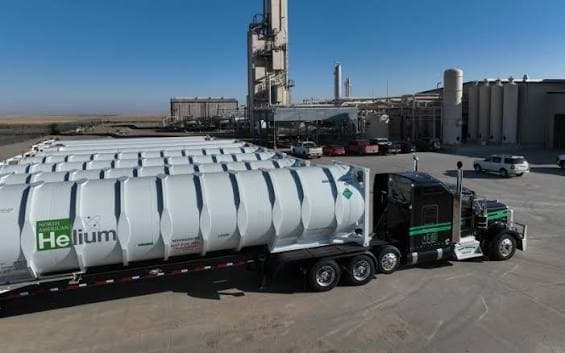
2026年的霍尔木兹危机造成了全球市场上最被忽视的大宗商品混乱之一:氦气。卡塔尔拉斯拉凡液化天然气基础设施的破坏降低了氦气产能,造成了结构性供应短缺,即使霍尔木兹的航运条件开始改善,这种短缺仍可能持续多年。

绿色氨气:后布尔根施托克海湾项目时间表
霍尔木兹危机后,海湾地区的绿色氨项目被推迟,将主要时间表推迟到2027-2028年。对于长期氢气购买者来说,这种中断进一步证明了将供应从海湾地区分散到欧洲、非洲和澳大利亚的理由。
化肥粮食安全:联合国最新情况——910万人面临粮食不安全风险,视7月供应而定
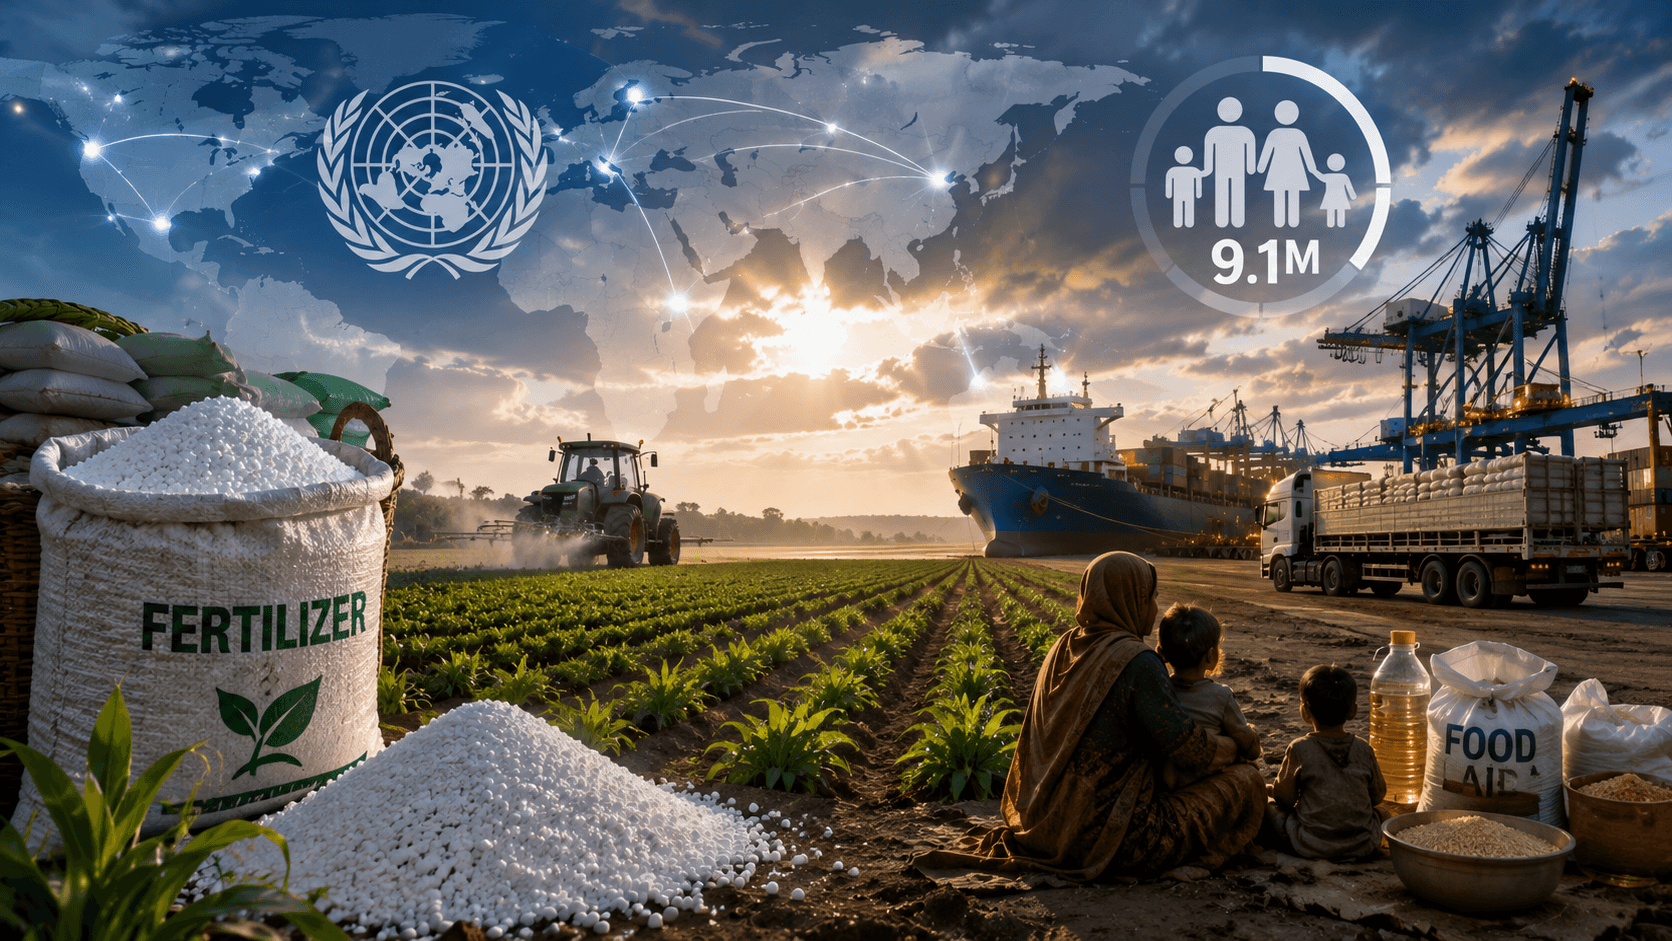
联合国警告说,如果化肥供应中断持续到7月,亚洲可能还有910万人面临严重的粮食不安全。对于农业采购团队而言,氨和尿素供应的恢复现在是业务重点,对全球作物产量产生直接影响。
澳大利亚化学观察:Ichthys的液化天然气中断引发了亚洲天然气市场的担忧
Ichthys LNG的劳工行动有可能波及亚洲液化天然气供应链,在2026年推高天然气价格并抬高化学原料成本。TradeAsia分析师剖析了对澳大利亚化学品市场和地区买家的影响。
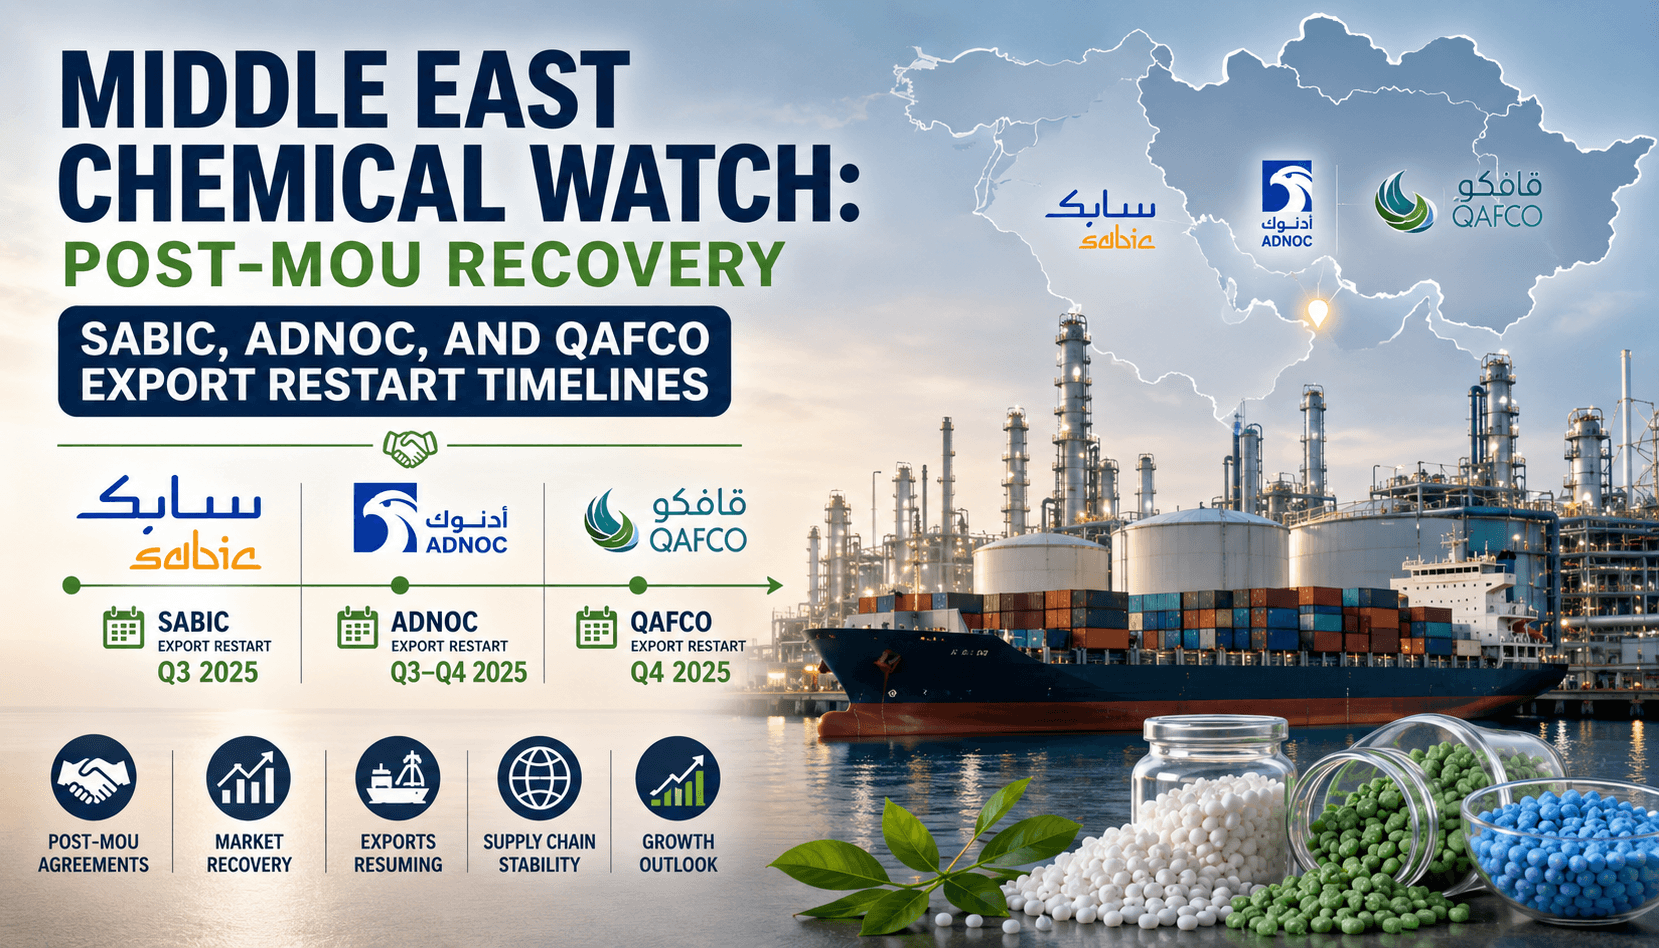
中东化学观察:谅解备忘录后的复苏——SABIC、ADNOC和QAFCO重启出口时间表
随着买家在霍尔木兹中断后评估长期采购策略,中东化学品生产商正准备重启出口。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。