
相关洞察
新疆新的聚丙烯产能:中国的最新扩张如何加强石化产品的自给自足
新疆沙能五彩湾项目的45万吨聚丙烯工厂已经开始建设,这加强了中国的长期产能扩张战略。采购团队应评估增加国内产量如何重塑区域聚合物供应和国际贸易流动。
阿曼海事服务谈判:霍尔木兹海峡收费制度对化工物流可能意味着什么
阿曼的海事服务收费提案引入了与地缘政治过境费截然不同的情景。化学品买家和物流团队应了解每种方法会如何影响运费、合规义务和长期采购决策。
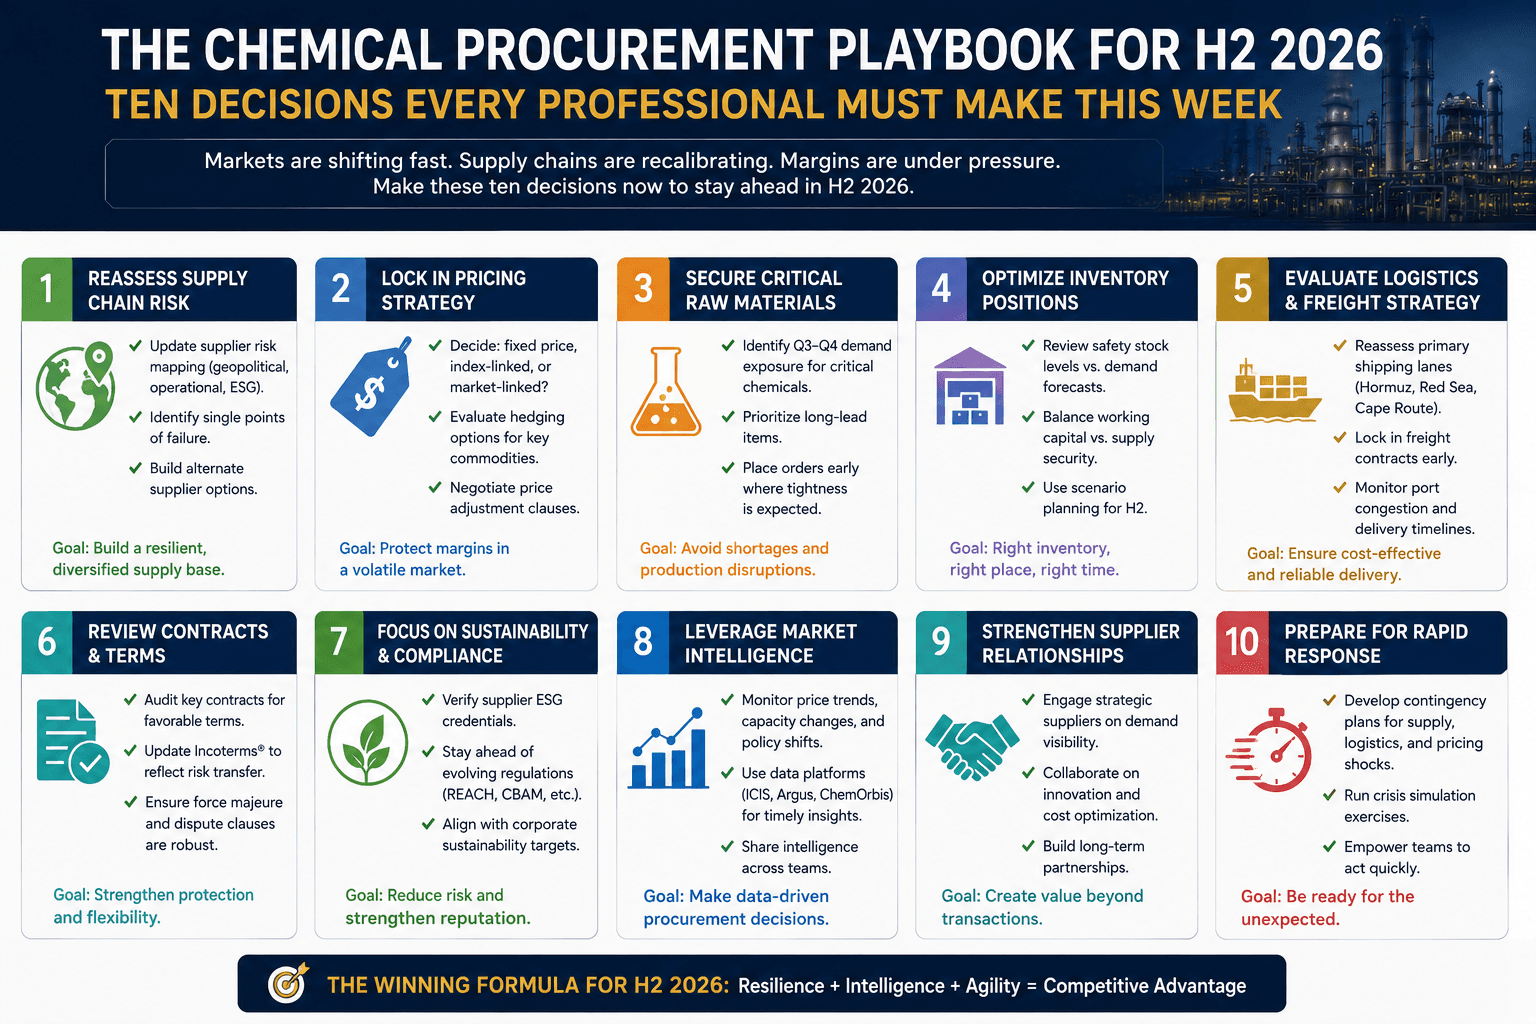
2026 年下半年化学品采购手册:每位专业人士本周必须做出的十项决定
2026 年下半年从化学品采购专业人员的关键决策窗口开始。从印度关税截止日期和海湾供应恢复到运费重新谈判、化肥合同和监管合规,这十项战略决策可能决定今年剩余时间的采购业绩。
味精和鲜味:富丰和梅花准备下半年定价时的年中供应链回顾
随着中国主要生产商准备2026年下半年的定价,全球味精市场进入了关键的采购期。运费有所缓解,原料条件保持良好,在新的价格表生效之前,买方获得具有竞争力的合同的窗口有限。
欧洲化学观察:原油价格下跌、REACH Omnibus和VCI的半年评估
欧洲化工市场进入2026年下半年,布伦特原油跌至72.60美元,在长期产能削减的情况下提供了临时的投入减免。REACH Omnibus通过议会,而VCI的德国前景则预示着进一步萎缩。7月15日,CBAM第二季度报告迫在眉睫,要求迅速收集排放数据。

绿色氨气:后布尔根施托克海湾项目时间表
霍尔木兹危机后,海湾地区的绿色氨项目被推迟,将主要时间表推迟到2027-2028年。对于长期氢气购买者来说,这种中断进一步证明了将供应从海湾地区分散到欧洲、非洲和澳大利亚的理由。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。