
相关洞察
Cefic 2026年第一季度:产量下降及其对欧盟内部化学品贸易的连锁反应
2026年第一季度Cefic报告显示,欧盟化学品产量的下降幅度大于预期,产能利用率收紧并重塑贸易流。本文探讨了较低的生产水平如何改变欧盟内部的进口、运输需求和物流规划,以及企业可以采取哪些措施来保持敏捷性。
泰国的紧急燃料出口禁令:下游化学品中断和供应链风险的案例研究
泰国的紧急燃料出口禁令凸显了政府的干预如何迅速破坏下游化学品供应链。依赖泰国石化出口的采购团队可以利用这种案例来加强采购策略,减少市场突发冲击的风险。
韩国化学观察:2026年上半年不可抗力浪潮闭幕回顾
在霍尔木兹中断期间,韩国石化行业经历了所有主要化学品生产国中最广泛的不可抗力声明,于2026年上半年结束。随着原料供应的恢复,买家和供应商正在将重点转移到合同恢复和第三季度交付计划上。
2026年霍尔木兹危机的十大商业受益者:上半年最终排名
2026年的霍尔木兹危机扰乱了全球化学品贸易,但创造了重大的商业赢家。从摩洛哥OCP和Nutrien到万华化学和美国出口商,2026年上半年证明,供应链中断往往会转移价值而不是摧毁价值。
聚乙烯、聚丙烯、聚氯乙烯:海湾聚合物供应的回归如何改变2026年第三季度市场
海湾聚合物出口的回归正在重塑2026年第三季度聚乙烯、聚丙烯和聚氯乙烯的全球采购战略。随着海湾、美国和中国的供应商再次竞争,买家有难得的机会比较多个原产地、谈判更优惠的价格并加强供应安全。
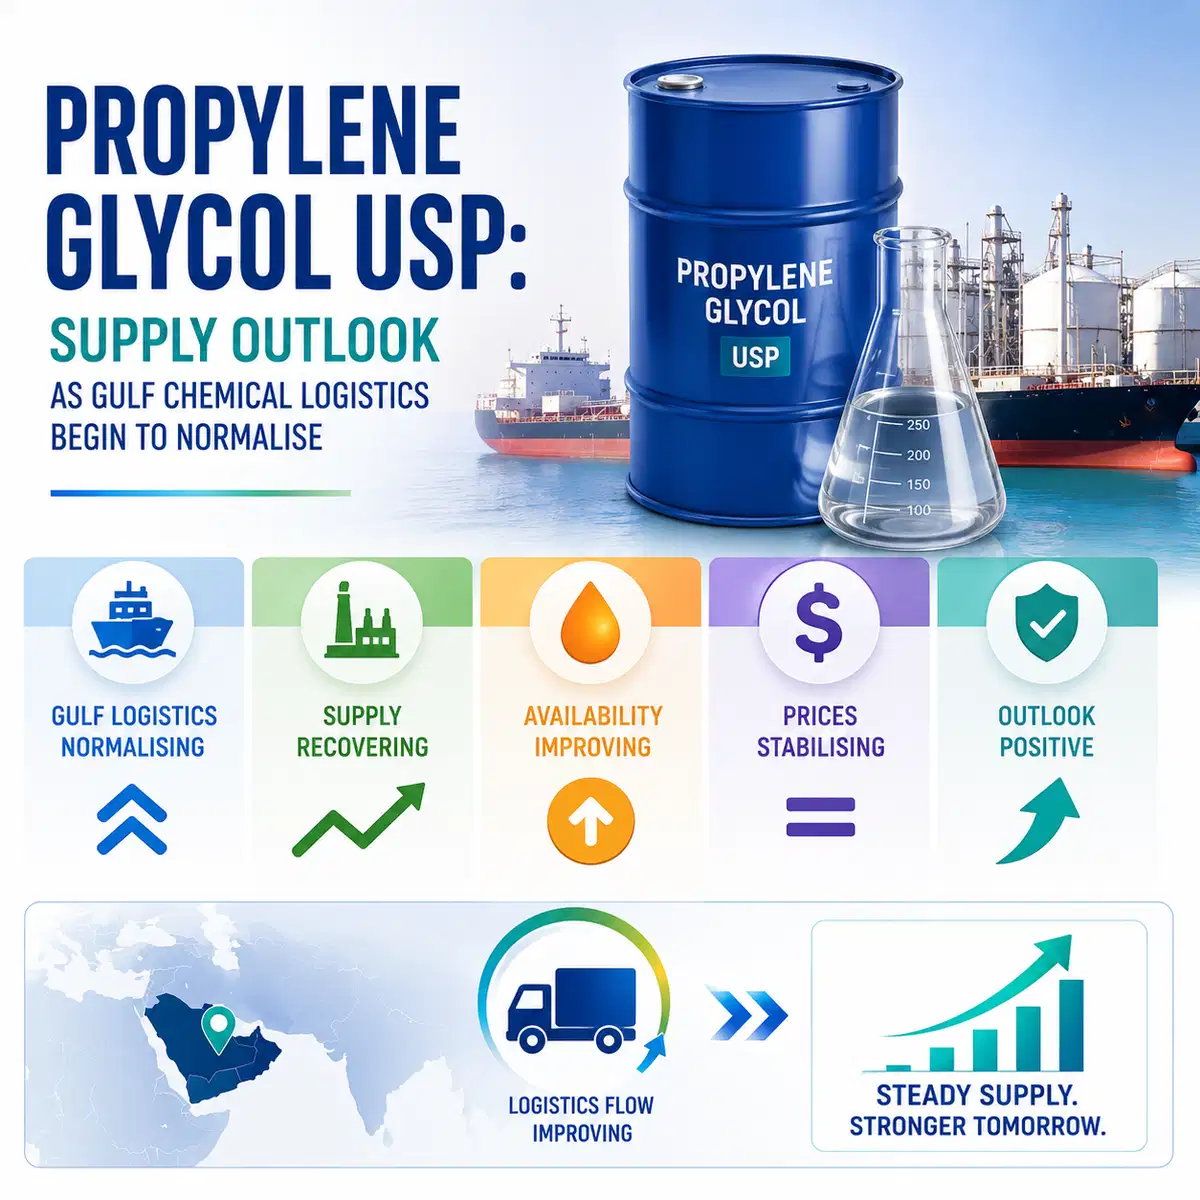
丙二醇 USP:随着海湾化工物流开始恢复正常,供应前景展望
随着海湾化工物流的恢复,美国药级丙二醇的供应开始改善,但药品级的供应将落后于工业级数周。在延迟的需求再次推动市场紧缩之前,买家现在应该确保第三季度供应商的销量。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。