
相关洞察

聚氯乙烯供应链风险:海湾石化主要枢纽的中断将如何重塑全球采购
聚氯乙烯买家越来越多地面临供应链风险,这些风险不仅限于简单的价格波动。该分析研究了海湾石化枢纽的长期中断将如何影响未来几年的全球聚氯乙烯供应情况、采购战略和采购决策。
布伦特原油跌破80美元:2026年6月下旬原油价格暴跌对化工原料成本意味着什么
布伦特原油在从5月份的高点大幅回调后,已跌破每桶80美元,重塑了整个石化价值链的成本预期。较低的原料成本为生产商和买家提供了缓解,但运费上涨继续使进入2026年第三季度的采购决策复杂化。
墨西哥墨西哥石油公司53亿美元的石化再投资计划的目标是到2030年化肥产量增长
墨西哥墨西哥石油公司公布了一项53亿美元的石化和化肥再投资战略,旨在到2030年大幅扩大国内产量。尽管该计划可能会长期重塑区域化肥贸易,但买家不应指望全球氮气市场的紧张会立即得到缓解。
由于施工疲软推迟了全球聚合物的复苏,聚氯乙烯下游需求停滞
由于建筑活动难以恢复势头,聚氯乙烯仍然是2026年中期最疲软的主要聚合物市场。尽管亚洲各地的供应限制有所缓解,但软转换器的需求继续给定价、库存和采购策略带来压力。
2026年甘油价格展望:生物柴油产量、棕榈原料和运费因素
2026年的甘油市场处于生物柴油扩张、棕榈油经济和全球航运挑战的交汇点。印度尼西亚B40生物柴油政策带来的粗甘油供应量不断增加,正在重塑供应动态,而运费中断继续影响全球的交付成本。
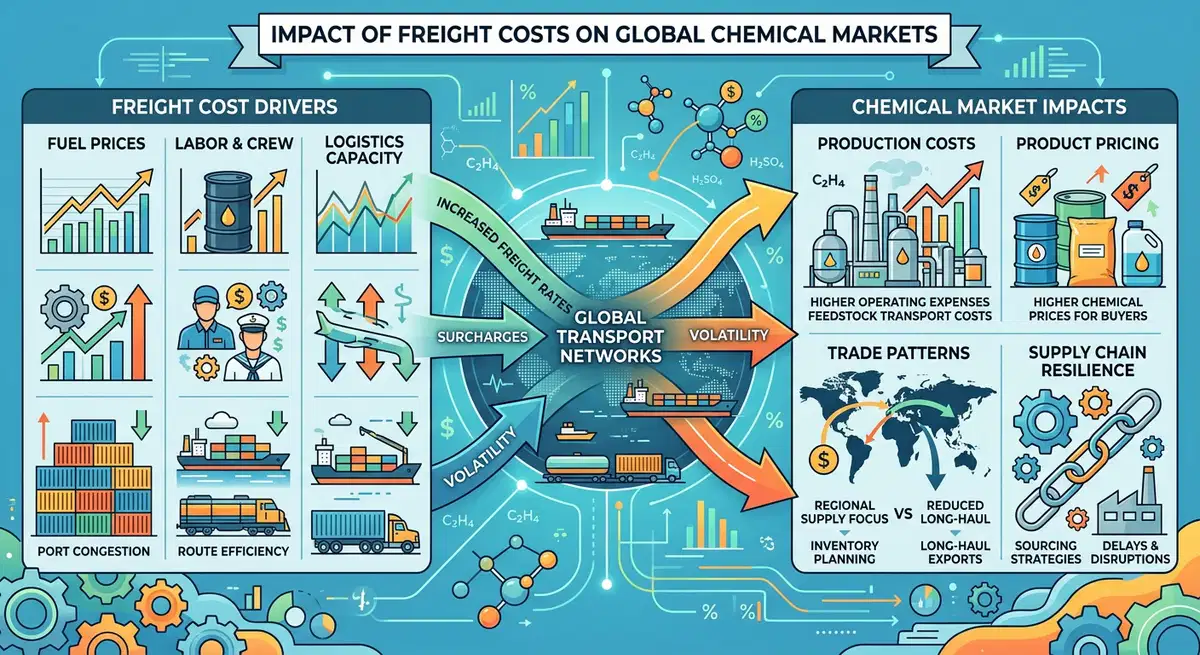
运费:化工价格的隐藏驱动力
运费激增通过抬高到岸成本和紧缩供应来重塑化工市场。2026年,霍尔木兹海峡危机推动了SCFI,而集装箱运营商则增加了分层附加费。现在,买家面临液体价格上涨3—5美元/吨,聚合物价格上涨2—3吨。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。