
相关洞察
2026年印度DAP库存:隐性库存缓冲可能会改变化肥市场
2026年5月,印度的DAP库存攀升至196万吨,形成了战略缓冲,可能会软化未来的进口需求。这种隐性库存可能会改变市场动态,影响磷肥价格和供应链。
为什么尽管无人机袭击活跃,但布伦特原油价格仍为72.60美元:2026年6月29日的石油市场悖论对化学品买家意味着什么
尽管整个海湾地区的军事局势持续升级,但布伦特原油已跌至72.60美元。这种不寻常的市场反应表明,目前的供应复苏超过了地缘政治风险,对未来几个月的石化采购和化学品定价产生了重要影响。
随着美国和海湾供应商在2026年下半年的竞争,聚乙烯市场展望
在海湾供应中断期间,美国乙烷基聚乙烯在亚洲获得了市场份额,但海湾聚乙烯出口的恢复可能会重塑2026年下半年的采购决策。该分析可以帮助买家比较原产地、运费和合同策略。
山梨醇供应链:印度古吉拉特邦古尔山多元醇综合设施获得危机后优势
印度的综合山梨醇生产能力正在巩固其作为可靠替代采购目的地的地位。
Ichthys 的工业行动解决了吗?6月23日截止日期过去—亚洲液化天然气买家等待结果
澳大利亚Ichthys液化天然气设施的工业行动截止日期为6月23日,这已成为亚洲能源和石化市场的关键事件。液化天然气买家和凝析油消费者正在等待劳资纠纷最终得到解决还是会进一步延至2026年下半年的明确。
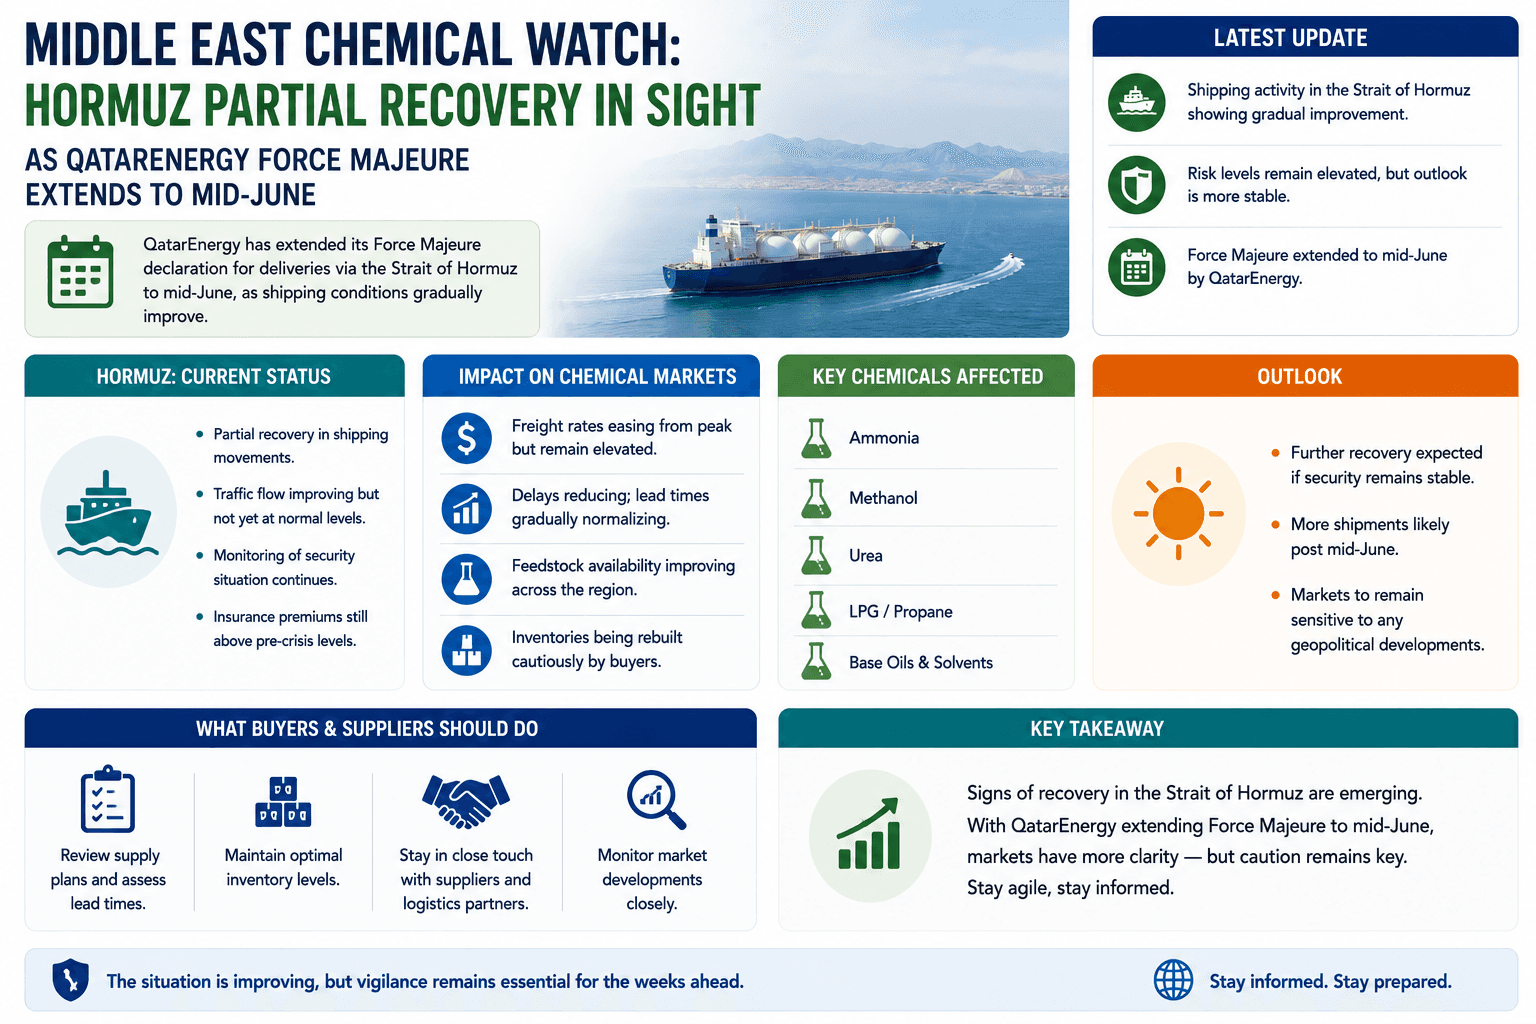
中东化学观察:卡塔尔能源不可抗力延长至6月中旬,霍尔木兹有望部分复苏
霍尔木兹危机后中东化学品供应的恢复可能需要比预期更长的时间。随着卡塔尔能源延长不可抗力,ICIS预测正常化期为12-18个月,买家应为2026年下半年之前的长期定价压力做好准备。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。