
相关洞察
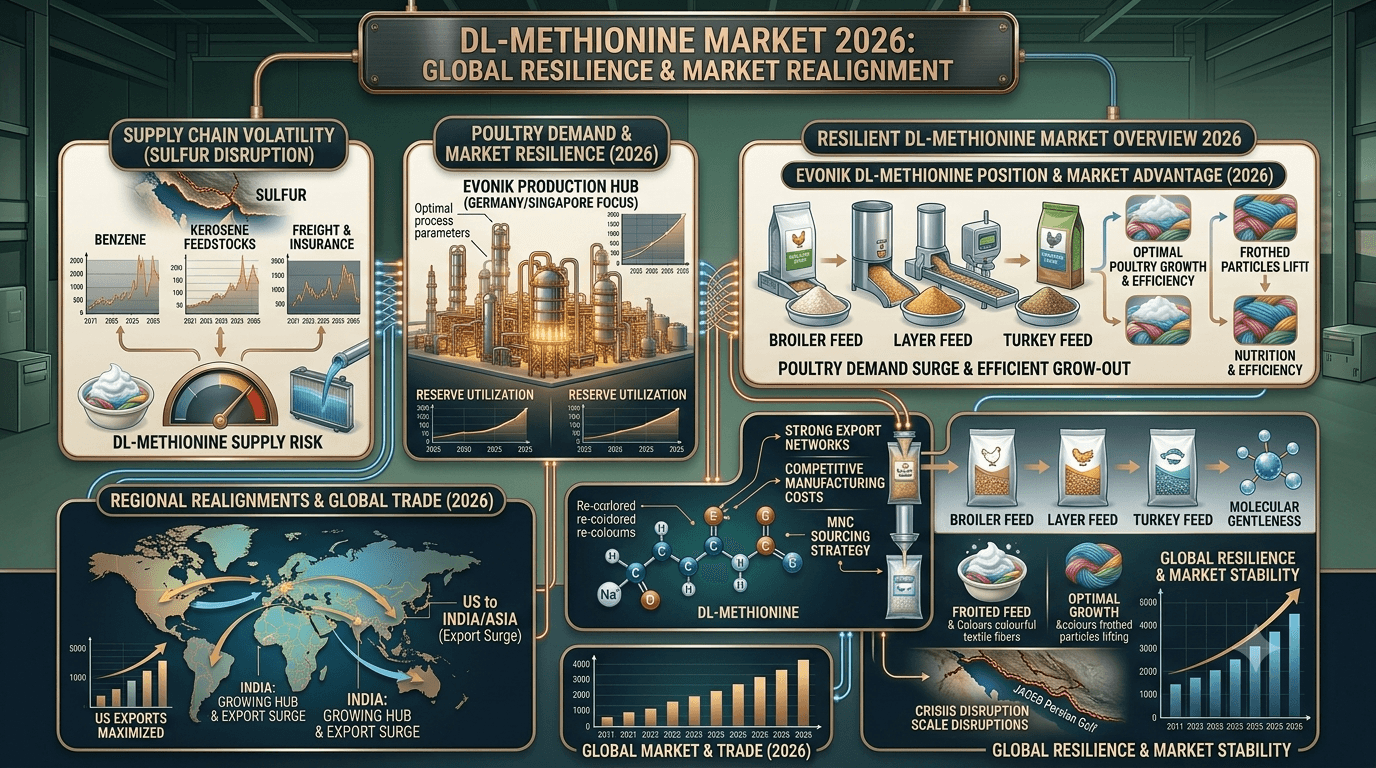
2026年第三季度苯乙烯和ABS市场复苏:供应回归,但采购风险依然存在
随着原料供应的改善和全球产量的逐渐增加,苯乙烯和ABS市场正进入复苏阶段。采购团队应了解供应、区域贸易和地缘政治的不确定性将如何影响2026年下半年的采购决策。
2026年霍尔木兹危机的最大结构性赢家:石化生产商获得市场份额
2026年的霍尔木兹危机重塑了全球石化格局,在聚乙烯和聚合物市场创造了赢家。本文分析了沙特基础工业公司、博禄集团、美国墨西哥湾沿岸私募股权公司和中国炼油商如何利用供应中断和需求变化来确保新的市场份额。
2026年日本石化展望:石脑油危机加速生物乙醇原料转移
供应中断后,石脑油裂解装置的利用率急剧下降,日本的石化行业正面临着巨大的原料压力。买家和生产商越来越多地评估基于生物乙醇的替代品和未来化学品生产的循环经济战略。
甘油(医药级):油化供应链中断推动2026年价格压力
随着全球油脂化学品供应链的中断提高了生产成本,药用级甘油在2026年面临持续的价格压力。随着药品级甘油和技术级甘油之间溢价的扩大,药品和个人护理购买者越来越多地将供应安全放在首位。
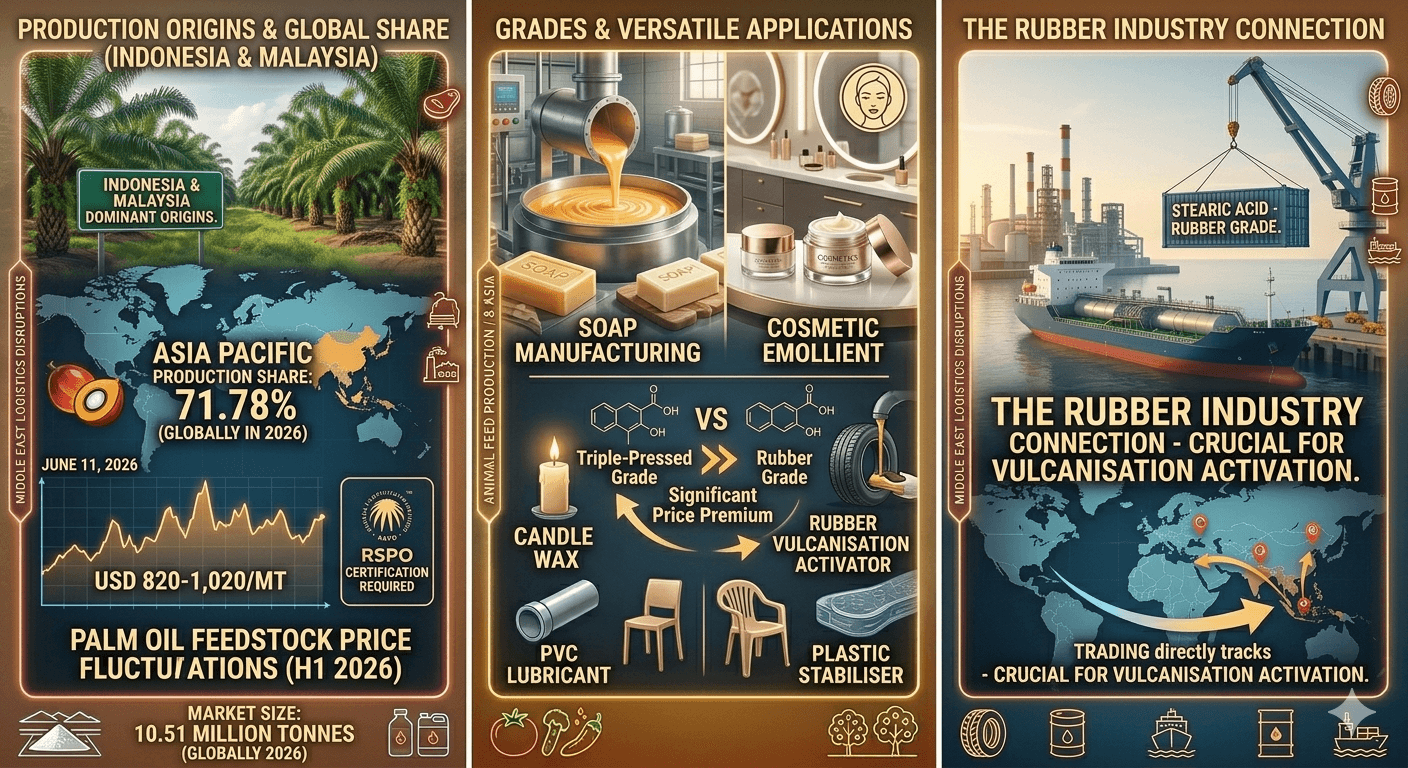
硬脂酸:从棕榈油到肥皂、橡胶等
硬脂酸仍然是油化行业的基石,2026年全球市场为1,051万吨,亚太地区的主导份额为71.78%。它的多功能性涵盖肥皂、橡胶、化妆品、蜡烛、聚氯乙烯等,而棕榈油定价和RSPO认证则塑造了供应动态。

2026年黄原胶市场:食品、石油钻探和中国供应问题
到2026年,黄原胶市场将受到食品级需求的增长、石油钻探用途的扩大以及E415监管的收紧的影响。中国的出口动态和定价趋势将考验全球供应链,而新的EOR化学品则提供了增长途径。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。