
相关洞察
医院药房采购:上半年结算审查和下半年补货优先事项
经过数月的库存压力,医院药房进入2026年下半年,供应条件有所改善。预计第三季度将成为自霍尔木兹危机前以来最大的药用化学品补货期。
磷肥:摩洛哥OCP创纪录的季度及其对7月份DAP定价的意义
由于海湾化肥出口仍然受到限制,摩洛哥OCP已成为2026年的主要磷酸盐供应国。随着7月招标结果的临近,买方应为OCP做好准备,为第三季度合同谈判设定全球DAP定价基准。
特种化学品并购:塞拉尼斯和伊士曼2026年下半年资产出售观察
主要特种化学品公司的投资组合重组为买家创造了新的采购注意事项。随着整个行业的资产销售仍在继续,各公司应审查供应协议并加强2026年下半年的供应商连续性计划。
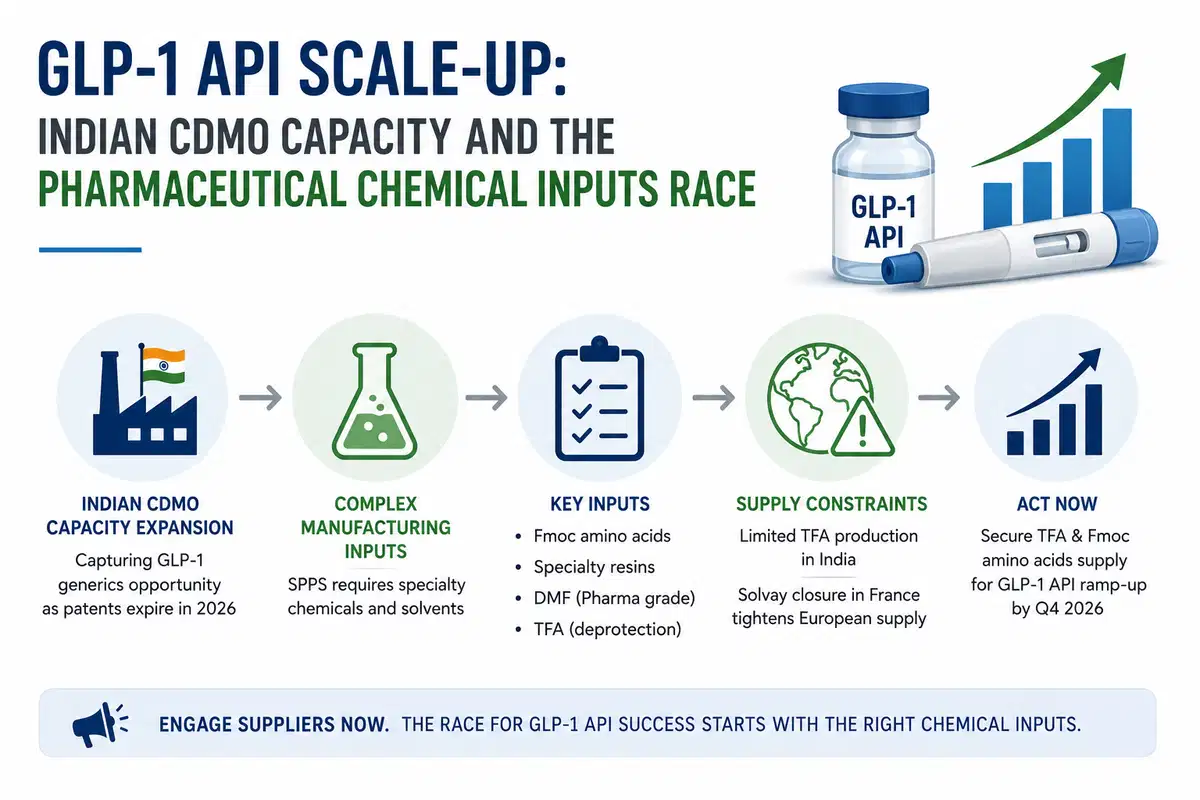
GLP-1 API 扩大规模:印度 CDMO 产能和药用化学品投入竞赛
随着索玛鲁肽和曲塞帕肽的专利将于 2026 年到期,印度的制药 CDMO 正在竞相扩大 GLP-1 API 的产量。采购 TFA、Fmoc 氨基酸和肽合成化学品的买家应为第四季度供应的重大紧缩做好准备。
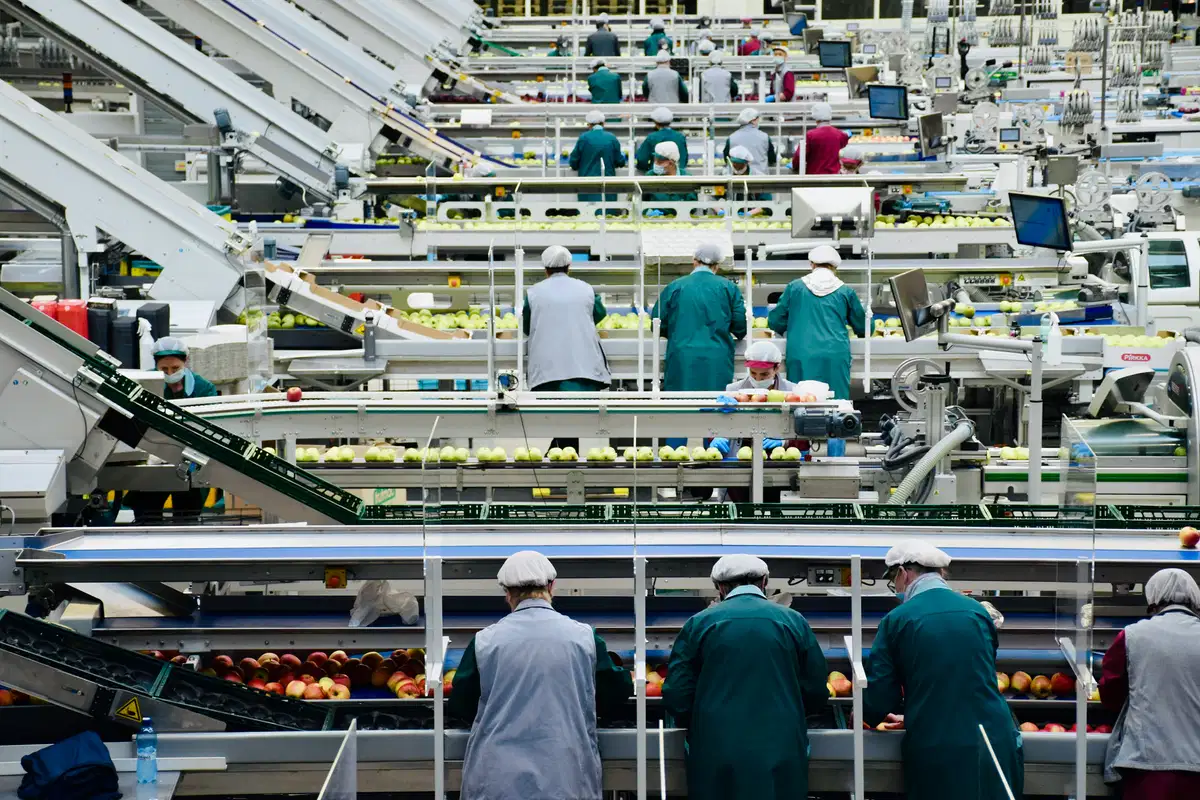
味精市场:霍尔木兹后海湾合作委员会食品供应链恢复,东盟需求复苏
恢复的食品供应链支持了海湾合作委员会市场对味精和相关食品原料的新需求。
随着2026年6月恐慌性购买的消退,东南亚私募股权和PPP市场恢复了基于需求的购买
随着转换商回归需求型购买,东南亚的私募股权和聚丙烯市场已从恐慌驱动的购买转变。尽管需求已恢复正常,但供应紧张的条件和持续的能源市场风险继续支撑着该地区的聚合物价格。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。