

相关洞察
中国的芳香剂和酒精价格飙升:了解7月1日的石化重新定价浪潮
2026年7月1日,中国炼油和化工生产商大幅提高了芳烃和醇类的报价,这给下游制造商和采购团队带来了新的挑战。买家应了解是什么触发了重新定价浪潮,以及它可能如何影响未来的采购策略。
UFN III 巴西董事会批准:农业化学对拉丁美洲供应的影响
巴西批准UFN III尿素项目标志着向化肥自给迈出的重要一步。一旦投产,该工厂有望减少进口依赖,加强拉丁美洲的长期农业供应链。
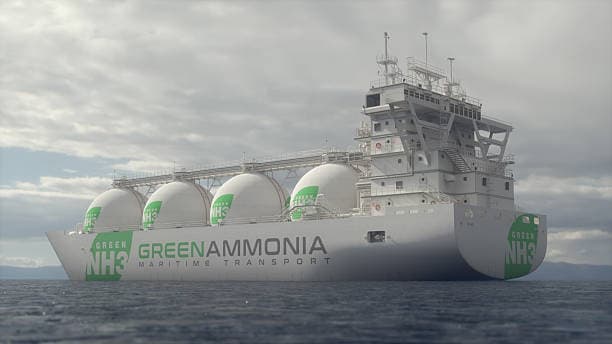
2026年绿色氨市场:海湾项目将首次交付推迟至2027—2028年
海湾地区雄心勃勃的绿色氨项目正面临时间表的变化,沙特阿拉伯、阿联酋和阿曼将首批商业交付从2026年推迟到2027-2028年。这种延迟影响了该地区的承购协议、市场预期和更广泛的脱碳战略。TradeAsia探讨了对投资者和行业利益相关者的影响。
印度化学观察:第一天关税后豁免——与今天相比有何变化
印度的临时关税豁免已经结束,从2026年7月1日起重塑了化学品进口成本。以下是采购团队和国际供应商需要了解的内容。
2026 年作物保护化学品:中国供应与欧盟反倾销风险
2026年,作物保护化学品市场处于关键时刻,中国对活性成分生产的控制以及欧盟待决的反倾销裁决塑造了除草剂、杀菌剂和杀虫剂的未来。本文探讨了对整个农用化学品行业的定价、供应链和战略采购的影响。
欧洲化学观察:工厂关闭量激增六倍——自2022年以来产能损失了370万吨
随着整个地区的工厂关闭加速,自2022年以来,欧洲化工行业已经失去了3700万吨的产能。对于全球买家而言,欧洲供应萎缩正在成为主要的长期采购风险,其范围远远超出了欧洲本身。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。