
相关洞察
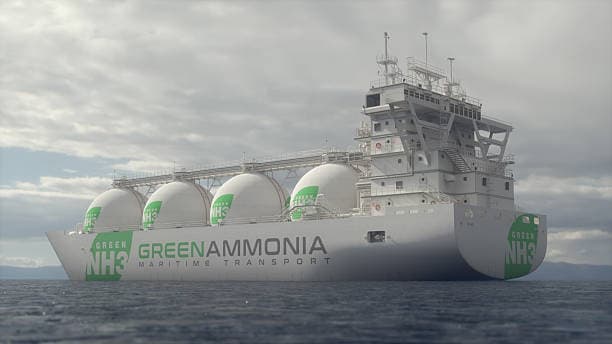
2026年绿色氨市场:海湾项目将首次交付推迟至2027—2028年
海湾地区雄心勃勃的绿色氨项目正面临时间表的变化,沙特阿拉伯、阿联酋和阿曼将首批商业交付从2026年推迟到2027-2028年。这种延迟影响了该地区的承购协议、市场预期和更广泛的脱碳战略。TradeAsia探讨了对投资者和行业利益相关者的影响。

柠檬酸:随着运费减免的临近,中国生产商重新评估下半年的出口价格
在缓解船用燃料成本的情况下,中国柠檬酸生产商正在重新评估2026年下半年的出口合同,这可能会降低运费并重塑定价动态。这种转变可能会使寻求具有成本效益的进口的全球食品添加剂买家受益。
欧洲化学观察:Leuna-Polyamid 破产加深了德国化学危机
Leuna‑polyamid的突然破产加剧了人们对德国化工行业危机的担忧,加剧了供应集中度并威胁了欧盟的竞争力。该分析探讨了市场连锁反应、己内酰胺短缺以及欧洲制造商的战略对策。
行业情报:2026年新加坡亚洲化工大会如何塑造化工贸易对话
在新加坡举行的2026年ChemCon Asia正在重新定义整个亚洲的化学品贸易战略,重点是CBAM合规、东盟市场动态和霍尔木兹危机期间的供应链弹性。该活动强调了可持续发展作为新的竞争优势。
2026 年磷酸盐供应链展望:价格、贸易和采购风险
2026年,磷酸盐供应链面临利润率紧缩、出口限制以及MAP和DAP价格的波动。OCP集团的战略举措、磷酸市场的变化和全球化肥采购风险塑造了前景。请继续阅读以进行深入研究。
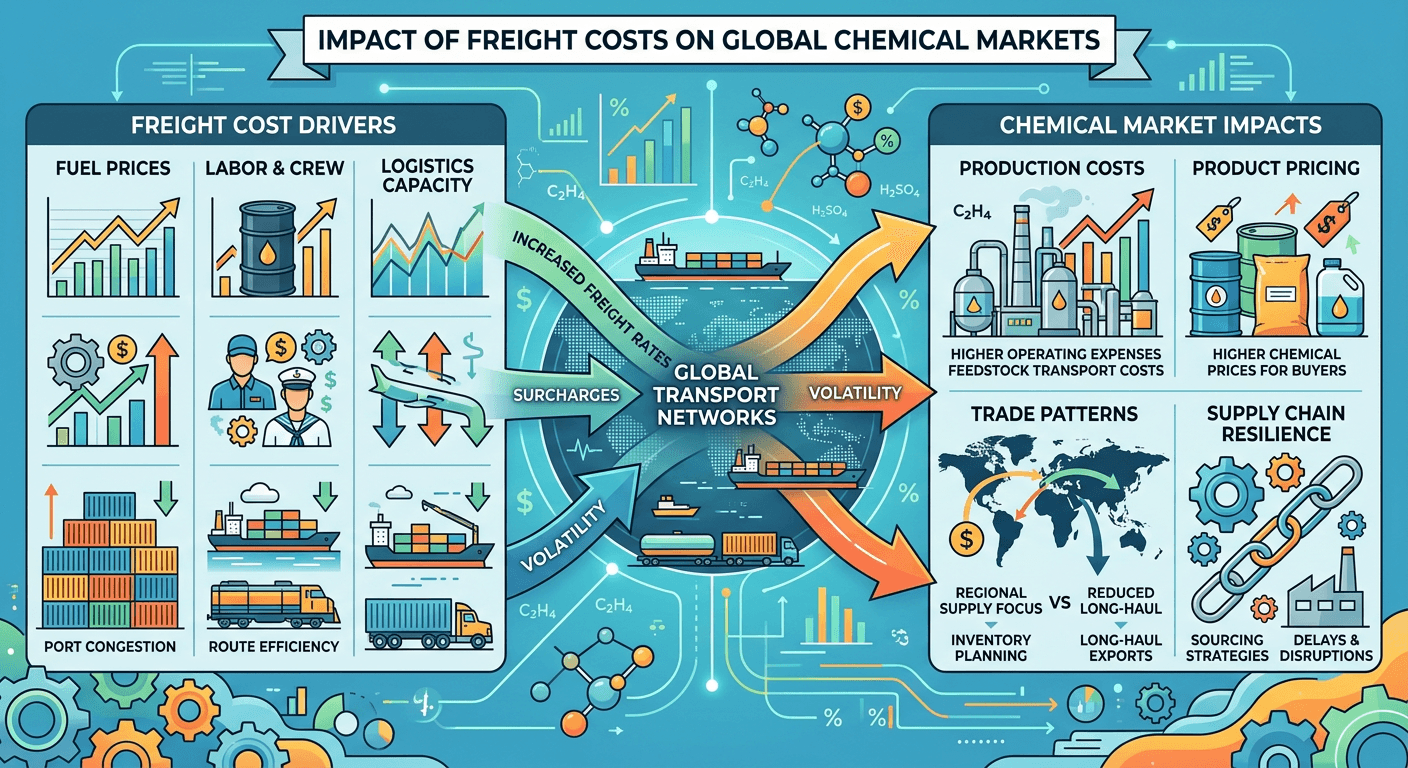
运费:化工价格的隐藏驱动力
运费激增通过抬高到岸成本和紧缩供应来重塑化工市场。2026年,霍尔木兹海峡危机推动了SCFI,而集装箱运营商则增加了分层附加费。现在,买家面临液体价格上涨3—5美元/吨,聚合物价格上涨2—3吨。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。