
相关洞察
2026年绿色氨市场:海湾项目将首次交付推迟至2027—2028年
海湾地区雄心勃勃的绿色氨项目正面临时间表的变化,沙特阿拉伯、阿联酋和阿曼将首批商业交付从2026年推迟到2027-2028年。这种延迟影响了该地区的承购协议、市场预期和更广泛的脱碳战略。TradeAsia探讨了对投资者和行业利益相关者的影响。
非洲和中东化学观察:复苏、新贸易路线和第三季度展望
非洲和中东正在进入化学品贸易的新阶段。摩洛哥的磷酸盐领导地位、海湾合作委员会供应的恢复以及东非不断变化的物流网络正在重塑2026年下半年的采购战略。
巴基斯坦化学观察:随着化学品成本的缓解,2026年7月的采购展望
随着海湾出口的恢复和运费的改善,巴基斯坦的化工市场逐渐稳定。尽管关键化学品的到岸价格有所放松,但买家必须在7月至9月的采购窗口期间继续管理外汇限制和安全的支付结构。
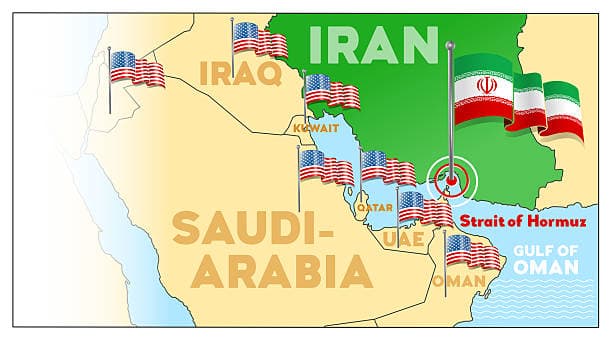
2026年美国化工市场:谅解备忘录、亚瑟飓风、Olin-Huntsman合并和INEOS关闭
2026年6月,霍尔木兹的战略谅解备忘录、亚瑟飓风的破坏性影响、具有里程碑意义的Olin-Huntsman合并以及英力士Styrolution工厂的突然关闭,震惊了美国的化学领域。这些事件重塑了北美的供应链和市场动态。
2026 年氯和次氯酸盐市场展望:OlinHuntsMan 合并重塑氯碱供应
在OlinHuntsMan合并在北美创建了一家主要的综合氯碱生产商之后,氯和次氯酸盐市场正在进入一个新阶段。买家应重新评估供应合同,因为整合和纵向整合会影响定价动态。
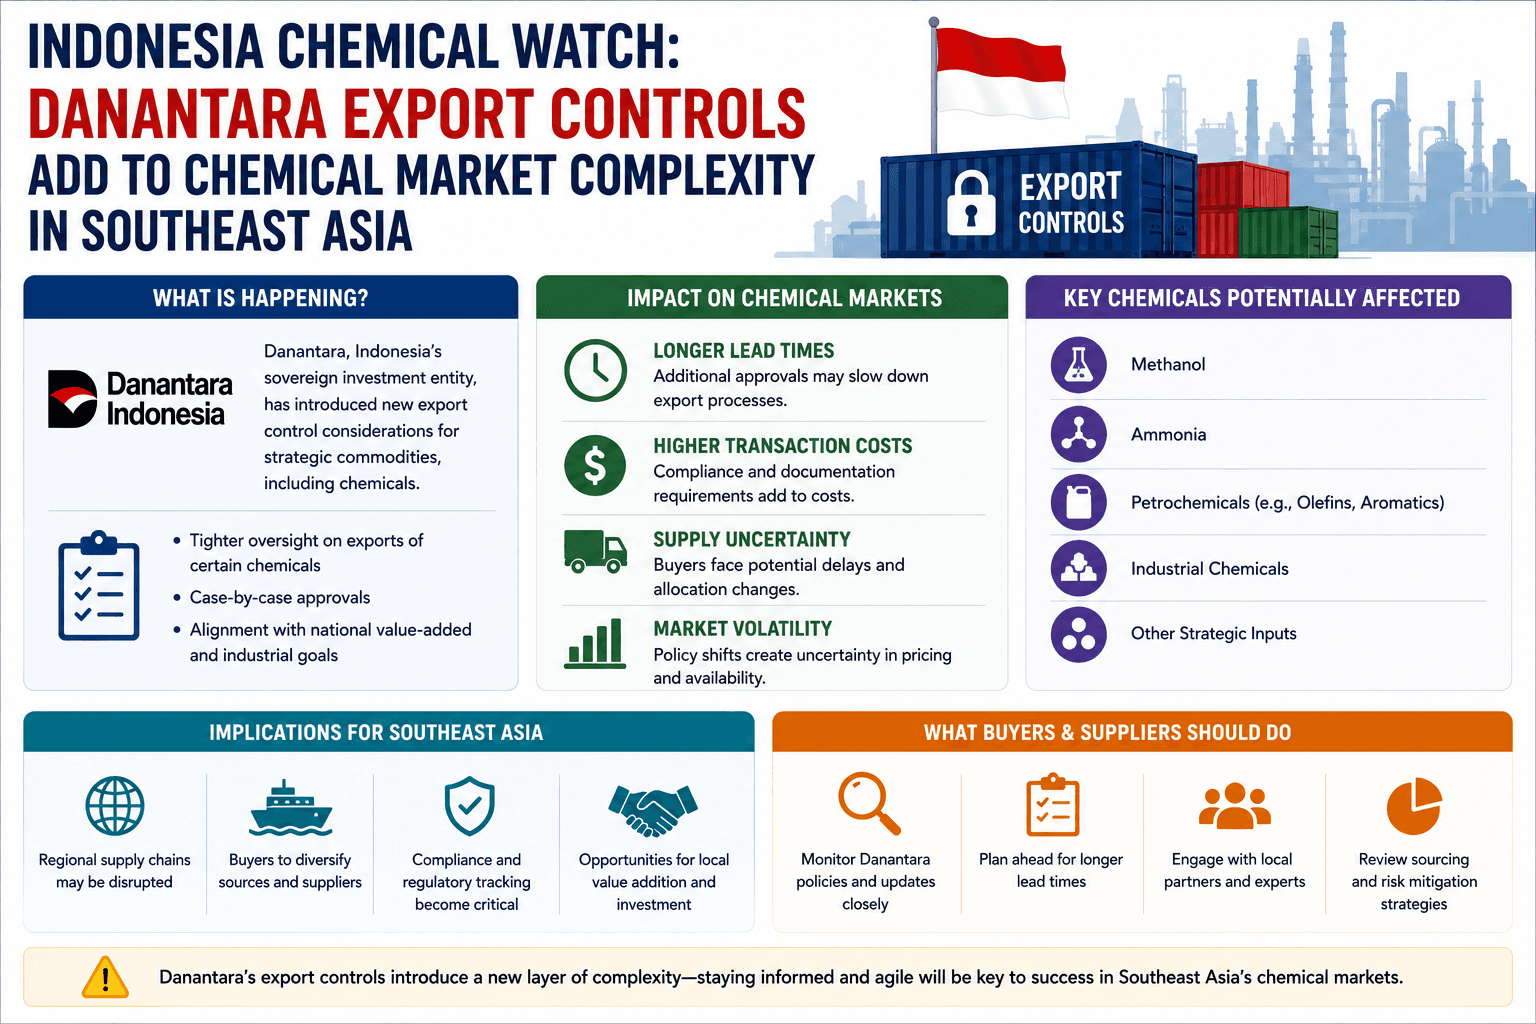
印度尼西亚化学观察:达纳塔拉出口管制增加了东南亚化工市场的复杂性
印度尼西亚收紧的出口管制和国内加工战略正在重塑东南亚的化学品贸易格局。对于买家而言,日益增长的监管限制和物流瓶颈使印度尼西亚成为2026年该地区最复杂的化学品市场之一。
不要错过我们的更新!立即订阅我们的新闻通讯
我们重视您的隐私。Tradeasia 会使用您提供的信息,就相关内容、产品和服务与您联系。更多信息请查看我们的隐私政策。