简介:2026 年乳糖供应链格局
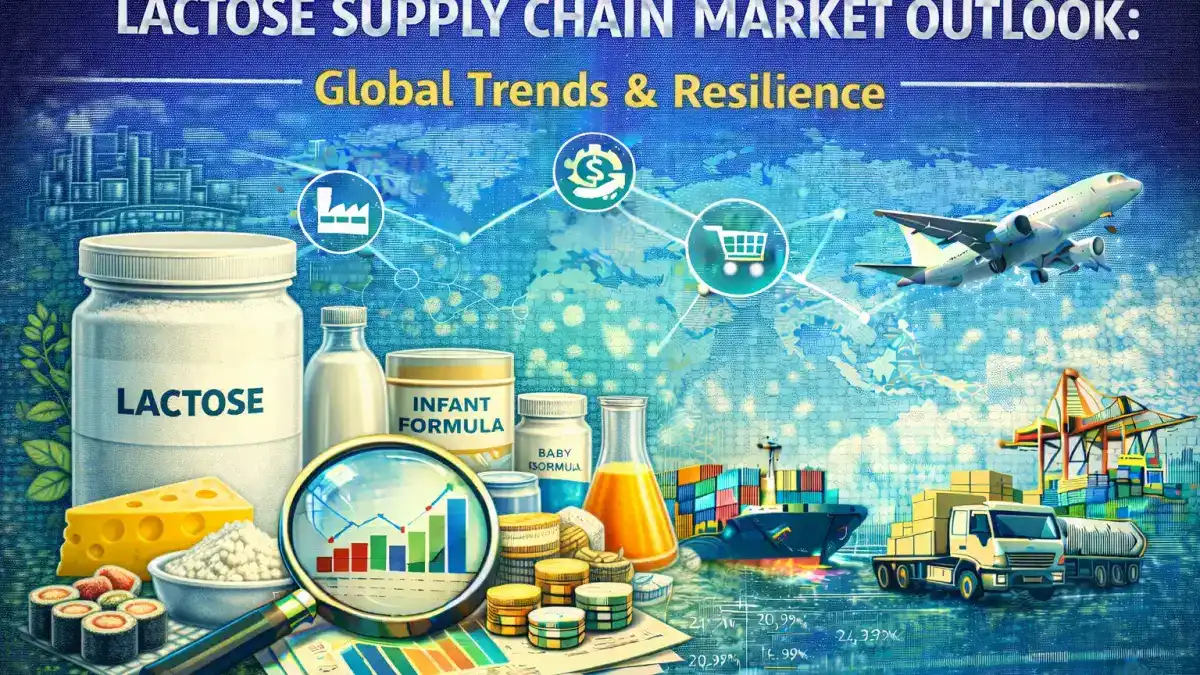
2026 年的乳糖供应链处于乳制品经济、全球物流波动以及食品、制药和营养行业需求加速的交汇点。作为乳清加工的衍生品,乳糖生产与更广泛的乳制品周期息息相关,因此对牛奶供应波动、能源定价和出口国的监管条件高度敏感。行业分析表明,乳糖作为一种具有强烈工业意义的功能成分继续扩展,而由于生产中心的分散和运输成本的上升,其供应链的复杂性也随之增加
。在这种环境下,全球买家优先考虑供应稳定而不是纯粹的成本优化,从而重塑了各大洲的采购策略。
乳制品原料依赖和乳清供应限制
乳糖市场的核心是其对奶酪和乳制品蛋白生产过程中产生的乳清流的依赖。2026年,欧洲和北美牛奶产量的波动直接影响了乳糖的供应。牛奶产量过剩会暂时增加乳糖产量,而供应紧缩会迅速限制工业买家的下游供应
量。这种结构性依赖造成了 “次要商品效应”,即乳糖的定价和供应不是独立驱动的,而是与乳制品生产周期相关的。随着乳制品加工商越来越多地优化高蛋白原料的乳清利用率,乳糖提取必须竞争原料分配。这场竞争正在重塑供应合同,买家现在要求做出长期承诺,以确保稳定的销量
。运费波动和跨境贸易摩擦
物流仍然是乳糖供应链中最具破坏性的力量之一。2026年,受地缘政治不确定性、港口拥堵和能源成本波动的驱动,全球货运波动继续抬高主要进口市场的到岸成本。由于乳制品衍生物的易腐性和散装敏感性,即使航运走廊的轻微中断也可能造成不成比例的影响。
关税调整和贸易合规要求使国际流动进一步复杂化,特别是对于需要严格文件和可追溯性的药品级乳糖。这些条件鼓励买家采用多源采购策略和缓冲库存模式,摆脱先前定义该行业的精益准时框架
。全球乳品中心的区域生产转移
全球乳糖供应链越来越多地受到区域专业化的影响。在严格的监管框架和先进的乳制品加工基础设施的支持下,欧洲保持了其在高纯度药用乳糖方面的主导地位。北美仍然是主要的生产基地,其综合乳制品系统支持国内消费和出口。
同时,在中国和印度等国家乳制品加工能力扩大的推动下,亚太地区正在成为需求中心和不断增长的产量贡献者。但是,物流限制——包括港口效率和内陆运输限制——继续
对无缝出口的可扩展性构成挑战。这种区域再平衡正在创建更加分散的供应架构,但也给各贸易走廊的质量标准和交付可靠性带来了可变性。
乳糖物流的数字化和可追溯性
随着供应链复杂性的增加,数字化转型对于保持透明度和效率变得至关重要。2026 年,乳糖供应链越来越多地整合预测分析、实时货运跟踪和自动化库存系统,以提高响应能力。这些技术有助于降低与运输延误和需求波动相关的风险。
可追溯性在药品和婴儿营养领域尤其重要,在这些领域,合规性和文件标准是不可谈判的。数字供应链生态系统使乳品加工商、物流提供商和工业买家之间能够更好地进行协调,从而减少跨境贸易执行中的摩擦。
随着时间的推移,这些创新有望通过将决策从被动的供应管理模式转向预测性的供应管理模式来重新定义采购策略。
结论:建立弹性乳糖供应网络
2026年的乳糖供应链反映了全球农产工业物流的更广泛转型——弹性、可追溯性和多区域采购正变得与价格效率同等重要。由于乳制品衍生的投入仍然容易受到原料可变性和货运中断的影响,因此越来越多的公司正在重新考虑其采购架构,
以确保连续性和质量保证。在这个不断变化的格局中,全球解决方案提供商在连接生产中心与工业需求中心方面发挥着关键作用。Tradeasia International作为战略合作伙伴脱颖而出,为采购团队提供化学品和乳制品相关商品流的综合采购、物流协调和市场情报。通过使供应链执行与全球市场动态保持一致,此类合作伙伴帮助各行业在日益不确定的贸易环境中保持稳定。
资料来源
- https://www.chemtradeasia.com/market-insights/lactose-market-supply-chain-2026
- https://www.futuremarketinsights.com/reports/lactose-market