almidón de maíz es una de las materias primas industriales más consumidas en el mundo; el mercado mundial alcanzó aproximadamente 90,32 millones de toneladas en 2025, con un valor aproximado de 27,15 mil millones de dólares, y se prevé que crezca hasta los 53,97 mil millones de dólares en 2034 a una tasa compuesta anual del 8,3%. Sin embargo, a diferencia de muchos productos químicos básicos, su base de compradores es extraordinariamente diversa. El mismo producto, un polvo blanco, inodoro e insípido que se extrae del endosperma de los granos de maíz, sirve para que un procesador de alimentos espese la sopa, una empresa farmacéutica encuaderne tabletas, una fábrica de papel recubre los envases y un fabricante de bioplásticos que produce películas biodegradables. El punto de partida para cualquier proveedor, distribuidor o empresa comercial que opere en este mercado es comprender quién compra almidón de maíz en todo el mundo, para qué lo necesitan y qué comportamientos de adquisición definen cada segmento
.¿Qué es el almidón de maíz y por qué su base de compradores es tan diversa?
El almidón de maíz (también conocido como almidón de maíz o harina de maíz) es un polímero de carbohidratos, específicamente un polisacárido compuesto por cadenas de glucosa de amilosa y amilopectina, que se extrae de los granos de maíz mediante un proceso de molienda húmeda que separa el almidón de las fracciones de germen, fibra y proteína. El polvo blanco fino resultante funciona en todas las aplicaciones como espesante, aglutinante, estabilizador, agente formador de película, adhesivo
y materia prima de fermentación.Tres propiedades explican por qué el almidón de maíz sirve a una base de compradores tan diversa: su versatilidad química, ya que puede usarse de forma nativa o modificarse enzimática y químicamente para mejorar propiedades funcionales específicas, su rentabilidad en relación con materiales naturales y sintéticos alternativos, y su origen natural derivado de plantas, que se alinea simultáneamente con los requisitos de etiqueta limpia, de base biológica y de sostenibilidad en múltiples industrias. El aumento de los requisitos de etiquetado limpio, la preferencia cada vez mayor por las materias primas industriales de base biológica y el apoyo regulatorio a los excipientes naturales están transformando las decisiones de adquisición en las cadenas de valor de los alimentos, los productos farmacéuticos y el papel.
El mercado comercial del almidón de maíz se estructura en tres categorías de productos: almidón nativo (sin modificar), almidón modificado (procesado química, enzimática o físicamente para mejorar el rendimiento) y edulcorantes (convertidos enzimáticamente en jarabes de glucosa, fructosa o maltosa). En 2025, los alimentos y bebidas representaron el 51,28% de la demanda, impulsada por categorías como panadería, productos lácteos, confitería y salsas que dependen del almidón de maíz para espesar, gelificar y estabilizar. El segmento farmacéutico es el que está experimentando el crecimiento más rápido, con una tasa compuesta anual del 8,55%
.Segmento de compradores 1: fabricantes de alimentos y bebidas, los compradores de mayor volumen
Lafabricación de alimentos y bebidas es el principal segmento de compradores de almidón de maíz a nivel mundial, y representó el 63,6% del consumo mundial de almidón de maíz en 2025. Este segmento abarca una enorme variedad de categorías de productos y tamaños de empresas, desde empresas alimentarias multinacionales que gestionan líneas de procesamiento continuo hasta fabricantes regionales de salsas y productores de confitería artesanal
.¿Para qué utilizan el almidón de maíz los procesadores de alimentos
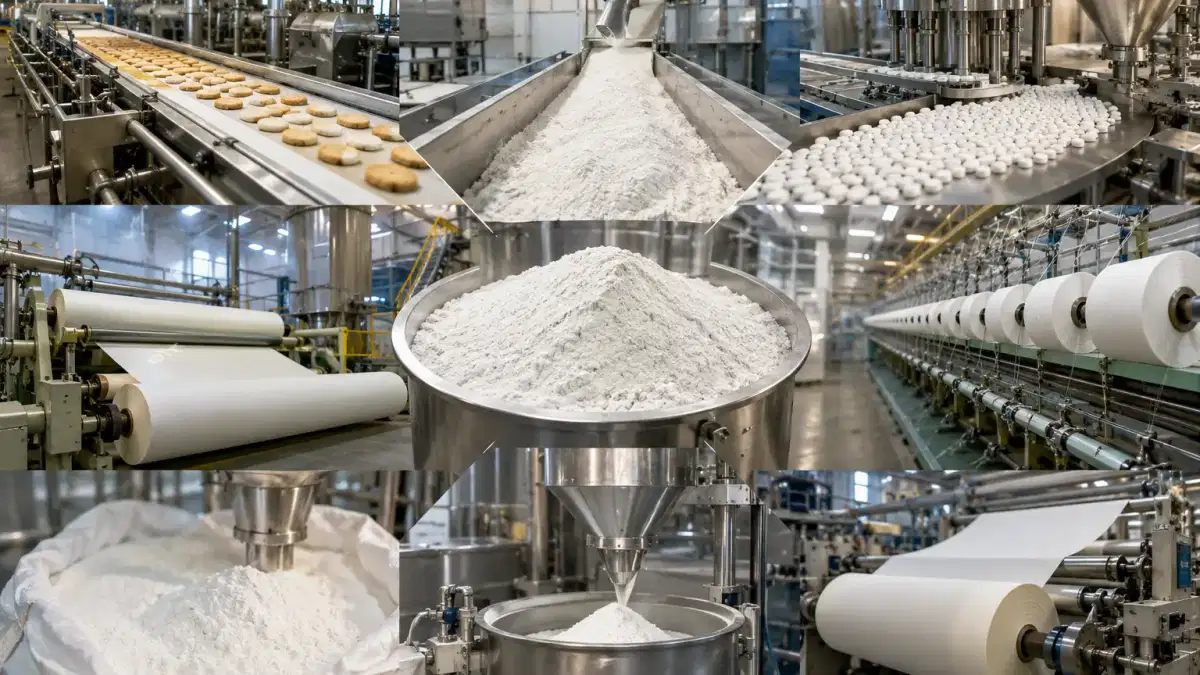
En las aplicaciones de alimentos y bebidas, el almidón de maíz funciona principalmente como espesante y estabilizador en sopas, salsas, aderezos para ensaladas, rellenos de tartas de frutas y comidas listas para comer, donde su gelatinización entre 62 y 72 °C produce la viscosidad y la textura que definen la calidad del producto. En panadería, se utiliza como aglutinante y agente de retención de humedad que prolonga la vida útil y mejora la estructura de la miga. En repostería, es el ingrediente esencial en el moldeado de caramelos gomosos (proceso que produce almidón) y el agente antiaglomerante y espolvoreador en la producción de caramelos duros. En los productos lácteos, como el yogur, la crema y el queso procesado, el almidón de maíz modificado proporciona estabilidad al congelarse y descongelarse
y evita la sinéresis durante el almacenamiento en estanterías.Los edulcorantes derivados del almidón de maíz, como el jarabe de maíz con alto contenido de fructosa (HFCS), el jarabe de glucosa, la dextrosa y la maltodextrina, representan el mayor uso comercial del almidón de maíz por volumen. Los fabricantes de bebidas, los productores de confitería, las panaderías y los procesadores de productos lácteos de todo el mundo consumen estos productos, y China, los Estados Unidos y la India se encuentran entre los principales mercados
consumidores de edulcorantes.Perfil de compras de los compradores de alimentos y bebidas
Las grandes corporaciones multinacionales de alimentos y bebidas, como Nestlé, PepsiCo, Unilever y sus equivalentes regionales, representan el nivel más alto de compradores de almidón de maíz. Sus adquisiciones se caracterizan por sus grandes volúmenes de contratos a largo plazo, por unos requisitos de calidad rigurosos y estandarizados, y por la preferencia por los proveedores con una sólida cartera de certificación
y una cadena de suministro global transparente.Estos compradores suelen exigir la certificación ISO 22000 o HACCP, la certificación no transgénica en mercados específicos, la certificación kosher y halal para las líneas de productos globales y, cada vez más, la documentación sobre la huella de carbono. Los procesadores de alimentos del mercado intermedio y los fabricantes regionales representan el segundo nivel de compradores del sector alimentario, ya que a menudo se abastecen a través de distribuidores de ingredientes en lugar de directamente de molineros húmedos de maíz, con volúmenes de pedidos y plazos de adquisición más flexibles
.El cambio de etiqueta limpia es la tendencia más significativa desde el punto de vista comercial que reconfigurará la adquisición de almidón de maíz en el sector alimentario en 2026. A medida que los consumidores de Europa, Norteamérica y los principales mercados asiáticos exigen listas de ingredientes más cortas y reconocibles, los fabricantes de alimentos prefieren el almidón de maíz nativo o mínimamente modificado en lugar de los espesantes y estabilizantes sintéticos. Esta tendencia está aumentando la demanda de productos de almidón de maíz con certificación orgánica y no transgénica a precios superiores, especialmente en los canales minoristas europeos y de alimentos naturales de América del Norte
.Segmento de compradores 2: fabricantes de productos farmacéuticos, los compradores de más rápido crecimiento y más intensivos en especificaciones
El sector farmacéutico es el segmento de compradores de almidón de maíz de más rápido crecimiento a nivel mundial, con una tasa compuesta anual de aproximadamente el 8,55%, la más alta de todos los segmentos de aplicaciones de almidón de maíz. El almidón de maíz de calidad farmacéutica se utiliza como desintegrante de tabletas, aglutinante de tabletas, diluyente y base de pomadas en la fabricación de formas de dosificación sólidas y semisólidas en todo
el mundo.¿Para qué utilizan el almidón de maíz los fabricantes de productos farmacéuticos
En la fabricación de tabletas, la forma de dosificación dominante para la mayoría de los medicamentos orales en todo el mundo, el almidón de maíz cumple dos funciones principales como excipiente. Como desintegrante, normalmente entre el 5 y el 15% del peso de los comprimidos, se hincha rápidamente al entrar en contacto con el agua del tracto gastrointestinal, rompiendo el comprimido y liberando el ingrediente farmacéutico activo (API) para su absorción. Como aglutinante, la pasta de almidón de maíz, una suspensión de almidón de maíz en agua gelatinizada por calentamiento, se utiliza en la granulación húmeda para crear gránulos con la fluidez y compresibilidad requeridas para el prensado de tabletas. En pomadas, cremas y formulaciones tópicas, el almidón de maíz funciona como
una base absorbente y en polvo.El almidón de maíz de calidad farmacéutica cumple con las especificaciones de la Farmacopea de los Estados Unidos (USP), la Farmacopea Británica (BP) y/o la Farmacopea Europea (EP), y exige niveles de pureza documentados que incluyen un contenido de humedad inferior al 14%, un contenido de cenizas inferior al 0,5%, dióxido de azufre inferior a 6 ppm, ausencia de contaminación microbiana más allá de los límites especificados y una trazabilidad total desde el origen agrícola hasta el procesamiento.
Perfil de adquisición de los compradores de productos farmacéuticos
LaIndia es el mayor comprador mundial de almidón de maíz de calidad farmacéutica por volumen, lo que refleja su posición dominante como el mayor fabricante de medicamentos genéricos del mundo. Las agrupaciones de fabricantes de medicamentos elaborados con API y formas de dosificación terminadas de Hyderabad, Ahmedabad y Bombay obtienen almidón de maíz de calidad farmacéutica siguiendo procedimientos de adquisición conformes con las buenas prácticas de fabricación y auditorías anuales de calificación de los proveedores. La base de fabricación de productos farmacéuticos de China, en rápida expansión, ha mejorado sus sistemas de calidad para cumplir con los estándares del mercado internacional de exportación y es el segundo comprador de almidón de maíz de calidad farmacéutica más grande y de más rápido crecimiento, con una demanda que crece junto con sus programas de exportación de medicamentos genéricos
y API.Los compradores de productos farmacéuticos se encuentran entre las organizaciones de adquisición de almidón de maíz que requieren más documentación del mundo. La calificación de los proveedores suele tardar de 3 a 6 meses, incluye auditorías de las instalaciones e implica una revisión detallada de los documentos de validación de los procesos, los registros de los lotes y la documentación reglamentaria sobre el material de partida. Los costos de cambio son altos y las listas de proveedores aprobados se mantienen con una flexibilidad limitada, lo que convierte a las relaciones de suministro a largo plazo en la estructura comercial estándar en este segmento.
Segmento de compradores 3: fabricantes de papel y empaques, compradores de grandes volúmenes y sensibles a los precios
Lafabricación de papel y empaques es la tercera mayor aplicación del almidón de maíz a nivel mundial y, históricamente, uno de los mayores consumidores industriales de almidón de calidad industrial. El almidón de maíz se utiliza en tres funciones distintas de fabricación de papel: el dimensionamiento de la superficie, la aplicación de una fina película de almidón a la superficie del papel para mejorar la capacidad de impresión, la suavidad y la retención de la tinta; la adición del extremo húmedo, la incorporación de almidón al papel para mejorar la resistencia en seco, el drenaje y la retención de los finos; y los aglutinantes de revestimiento, que combinan almidón con pigmentos para producir las superficies de papel estucado que se utilizan en revistas, catálogos y empaques de alta calidad.
Base regional de compradores del sector papelero
China es, con mucho, el mayor consumidor y productor mundial de papel y envases, y el consumo anual de almidón de maíz en el sector papelero se mide en millones de toneladas. La fabricación de cartón en China, impulsada por la demanda nacional de envases para el comercio electrónico y los envases corrugados orientados a la exportación, representa una base de demanda industrial de almidón de maíz importante desde el punto de vista estructural y en crecimiento. La producción anual de almidón de maíz de China supera los 30 millones de toneladas métricas, y el consumo primario se destina a la fabricación de cartón y
a la producción de edulcorantes. Laindustria papelera de América del Norte, dominada por los tipos de embalaje para aplicaciones de comercio electrónico y servicios alimentarios, es una de las principales compradoras de almidón de maíz industrial, y las compras se concentran en las grandes empresas papeleras integradas. La industria papelera europea, especialmente en Escandinavia, Alemania y Francia, utiliza ampliamente el almidón de maíz en papeles especiales y empaques, y los requisitos de certificación de sostenibilidad, como el PEFC, el FSC y, cada vez más, la certificación de materias primas de base biológica influyen en
las decisiones de adquisición.El crecimiento del embalaje para el comercio electrónico a nivel mundial, que ha mantenido una fuerte demanda de cartón ondulado y papel de embalaje a medida que se expande la venta minorista en línea, es un factor estructural a favor para el consumo de almidón de maíz en el sector papelero, que compensa parcialmente la caída secular de los volúmenes de papel para impresión gráfica en los mercados desarrollados.
Segmento de compradores 4: fabricantes de textiles, compradores de concentración regional
Lafabricación textil utiliza almidón de maíz principalmente como agente de encolado por urdimbre, un proceso en el que el hilo se recubre con una película de almidón antes de tejerlo para mejorar su resistencia a la tracción, reducir la vellosidad y protegerlo de la tensión mecánica de las operaciones de tejido a alta velocidad. Después de tejer, se retira el encolado en un proceso de desencolado antes de preparar y teñir la tela
. Laaplicación del encolado de urdimbre del almidón de maíz se concentra en países con grandes bases de producción de telas tejidas. China y la India son los principales compradores, y los sectores textiles consumen grandes cantidades de almidón de maíz de calidad industrial para el encolado de algodón, mezclas de poliéster y algodón y fibras sintéticas. Bangladesh, Vietnam e Indonesia, principales países exportadores de prendas de vestir con operaciones de procesamiento de telas tejidas, también representan una importante base de compradores de almidón de maíz textil
.La dinámica competitiva en el dimensionamiento de textiles es relevante para la adquisición de almidón de maíz. El almidón de tapioca (almidón de yuca), que se produce en abundancia en el sudeste asiático a precios competitivos, ha acaparado aproximadamente el 30% del mercado asiático de encolado textil como sustituto del almidón de maíz. Los compradores de almidón de maíz que utilizan productos textiles comparan activamente con el almidón de tapioca sobre la base del costo total, y la relación de precios relativos entre los dos almidones influye en las decisiones de sustitución. En los mercados en los que la producción local de almidón de tapioca ofrece ventajas logísticas y de costos en comparación con el almidón de maíz importado, los compradores pueden preparar mezclas de tamaños o alternar entre almidones en función de los
precios vigentes de los productos básicos.Segmento de compradores 5: productores de bioplásticos y envases sostenibles, el segmento de compradores emergente más rápido
Lafabricación de bioplásticos y envases sostenibles es el segmento de compradores de almidón de maíz que más rápido emergió a nivel mundial en 2026, lo que representa la oportunidad de crecimiento de la demanda estructural más importante, más allá de las aplicaciones alimentarias e industriales tradicionales. El almidón de maíz es una materia prima principal para el ácido poliláctico (PLA), un polímero biodegradable producido mediante la fermentación de la dextrosa derivada del maíz, y se incorpora directamente a las formulaciones de almidón termoplástico (TPS) para películas de envasado biodegradables, películas de mantillo agrícola, artículos desechables para el servicio de alimentos y envases de productos de cuidado personal.
El impulsor estructural del crecimiento de este segmento es la regulación. Las restricciones al plástico de un solo uso promulgadas en la Unión Europea, el Reino Unido, Canadá, la India, China y un número cada vez mayor de países del sudeste asiático están creando una demanda obligatoria de alternativas biodegradables que no existirían únicamente gracias a las preferencias de los consumidores. En enero de 2025, Corn Next lanzó un proceso de fermentación patentado que convierte el almidón de maíz en un biopolímero biodegradable en los Estados Unidos, lo que ilustra el ritmo del desarrollo de la tecnología comercial en
este ámbito.Perfil del comprador de bioplásticos
Los productores de bioplásticos suelen ser más pequeños que los compradores de almidón de maíz del sector alimentario o papelero, pero requieren especificaciones consistentes, a menudo almidón de maíz de calidad certificada con documentación detallada sobre su pureza y origen. Sus relaciones de adquisición son más complejas desde el punto de vista técnico, lo que exige que los proveedores colaboren en torno a la optimización de las especificaciones del almidón para procesos específicos de conversión de polímeros, en lugar del enfoque de adquisición por volumen de productos básicos que caracteriza a las aplicaciones textiles o alimentarias estándar. Los compradores de este segmento están dispuestos a pagar precios más altos por el almidón de maíz no modificado genéticamente, certificado por el ISCC o certificado orgánicamente cuando esas certificaciones permiten que su producto final lleve las etiquetas ecológicas correspondientes en los mercados
minoristas.Segmento de compradores 6: procesadores de piensos para animales, el comprador por volumen ignorado
Lospiensos y la fermentación para animales representan un segmento importante, pero a menudo subestimado, de compradores de almidón de maíz. Los fabricantes de piensos acuícolas y ganaderos de todo el mundo consumen los coproductos del almidón de maíz de la molienda húmeda, incluidos los piensos con gluten de maíz, la harina de gluten de maíz y la harina de germen de maíz. Además, el almidón de maíz en sí mismo se utiliza como sustrato energético en los procesos de fermentación para producir aminoácidos como la lisina, la treonina y el glutamato monosódico, así como ácido cítrico, ácido láctico y otros bioproductos que sirven a las industrias de piensos y alimentos
. Laindustria de fabricación de glutamato monosódico (GMS) a gran escala de China, que utiliza almidón de maíz como materia prima principal para la fermentación, es uno de los sectores compradores indirectos de almidón de maíz más importantes desde el punto de vista comercial del mundo. La proliferación de alimentos instantáneos, agentes aromatizantes y condimentos procesados en Asia ha mantenido un fuerte crecimiento de la producción de glutamato monosódico, lo que ha reforzado la demanda de almidón de maíz por parte de los compradores de la industria de la fermentación mucho más allá de
las aplicaciones tradicionales para piensos.Demanda de los compradores regionales: en qué se diferencian las concentraciones de adquisiciones según la geografía
Asia-Pacífico, la región compradora dominante
Asia Pacífico capturó el 42,7% de la cuota total de mercado del almidón de maíz en 2025. La posición de la región se basa en una sólida industrialización, la expansión de la infraestructura de procesamiento de alimentos y el aumento del consumo interno. La proliferación de alimentos instantáneos, la fabricación de glutamato monosódico (MSG) y la demanda de excipientes farmacéuticos han intensificado la utilización del almidón. Solo China representa la mayor parte de la demanda de Asia y el Pacífico, y la India, el sudeste asiático, Japón y Corea del Sur contribuyen con una participación cada vez mayor a medida que se expanden sus industrias de procesamiento de alimentos,
farmacéutica y de envasado.Norteamérica, el centro de producción y edulcorantes
Norteamérica, encabezada por los Estados Unidos, el mayor productor mundial de maíz, con aproximadamente 14.900 millones de fanegas de producción en 2024/25, es a la vez la mayor región productora de almidón de maíz y una de las principales consumidoras. Los compradores estadounidenses se concentran en la fabricación de alimentos y bebidas, especialmente en la fabricación de edulcorantes para las industrias de bebidas y alimentos procesados, la producción de excipientes farmacéuticos, el almidón industrial para papel y adhesivos y el emergente sector de los bioplásticos y materiales de base biológica. El uso generalizado del almidón de maíz como relleno y aglutinante por parte de la industria farmacéutica estadounidense, combinado con el consumo avanzado de almidón modificado para aplicaciones alimentarias, mantiene la posición de Norteamérica como uno de los principales compradores del segmento de
valor.Compradores de alta especificación en Europa, impulsados por la sostenibilidad
Alemania y Francia representan en conjunto el 55% del consumo regional europeo, y el almidón industrial se utiliza ampliamente en aglutinantes farmacéuticos y envases biodegradables. Las certificaciones de sostenibilidad, como la ISCC PLUS, se están convirtiendo en criterios de compra fundamentales para los compradores industriales. Los compradores europeos son los que más especificaciones exigen a nivel mundial y requieren una amplia documentación sobre el origen del maíz, el estado de los OGM, la huella de carbono y la trazabilidad de la cadena de suministro. El marco regulador de la UE para los materiales biodegradables y de base biológica, combinado con las restricciones obligatorias sobre el plástico de un solo uso, está acelerando la demanda europea de almidón de maíz sostenible certificado y apto para bioplásticos
.Qué esperan los compradores de almidón de maíz de todos los segmentos de los proveedores en 2026
En todos los segmentos de compradores, varias expectativas de adquisición convergen en 2026 y están transformando el panorama del suministro de almidón de maíz. En primer lugar, los requisitos de documentación son ahora más exhaustivos. El certificado de análisis (COA) por lote, la MSDS, la verificación del estado de ausencia de OMG y la documentación de trazabilidad son ahora requisitos básicos para las adquisiciones industriales europeas, alimentarias y farmacéuticas. En segundo lugar, la resiliencia de la cadena de suministro se ha convertido en un criterio de calificación principal. Los compradores que mantienen relaciones de suministro con una sola fuente califican activamente a los proveedores de respaldo tras las interrupciones del suministro de productos básicos de 2021 a 2024. En tercer lugar, la documentación sobre sostenibilidad, incluidos los datos sobre la huella de carbono y la certificación de contenido de base biológica, está dejando de ser un requisito de mercado de primera calidad para convertirse en una expectativa generalizada en los segmentos de compradores europeos y, cada vez más, asiáticos
.Los departamentos de compras están ampliando sus bases de proveedores en distintas ubicaciones geográficas para reducir los riesgos relacionados con las fluctuaciones de los cultivos y las interrupciones del comercio. Al obtener almidón de maíz de productores de Norteamérica, Europa y Asia, los distribuidores y fabricantes pueden mantener niveles de existencias estables y mejorar la resiliencia de la cadena de suministro de ingredientes críticos
.Tradeasia International suministra almidón de maíz, incluidas las variantes de calidad alimentaria nativa, industrial modificada y de calidad farmacéutica, a procesadores de alimentos, fabricantes de productos farmacéuticos, fábricas de papel y compradores industriales de todos los mercados mundiales, con redes de abastecimiento de múltiples orígenes, un respaldo completo en materia de certificación y documentación reglamentaria, y opciones de adquisición al contado y por contrato. Los compradores que deseen evaluar las especificaciones de suministro de almidón de maíz, los precios de referencia o calificar una fuente de suministro global confiable pueden ponerse en contacto con el equipo de ingredientes alimentarios e industriales de Tradeasia para analizar los requisitos de calidad, el volumen y las condiciones de entrega.
Perspectivas del mercado: cómo evoluciona la demanda mundial de los compradores de almidón de maíz hasta 2034
El tamaño del mercado mundial de almidón de maíz ascendió a 26 330 millones de dólares en 2026 y se espera que crezca a una tasa compuesta anual del 8,3% entre 2026 y 2034 y alcance los 53 970 millones de dólares en 2034. Dentro de ese crecimiento, la composición de la demanda de los compradores cambiará de manera significativa. Los alimentos y bebidas seguirán siendo el segmento principal en cuanto a volumen, pero su tasa de crecimiento se verá moderada por la madurez del mercado en Norteamérica y Europa. El crecimiento más rápido, tanto en términos de volumen como de valor, provendrá de las aplicaciones farmacéuticas impulsadas por la expansión de la fabricación de medicamentos genéricos en Asia, de los bioplásticos y los materiales sostenibles impulsados por la regulación del plástico de un solo uso a nivel mundial, y de la innovación del almidón modificado para aplicaciones de alimentos precocinados, alimentos de origen vegetal y alimentos funcionales, en los que las categorías diferenciadas por rendimiento exigen precios más altos.
Los segmentos de compradores que impulsarán la actividad de adquisición más interesante desde el punto de vista comercial de aquí a 2034 son aquellos que requieren una diferenciación técnica que vaya más allá del almidón como producto básico. Los compradores de productos farmacéuticos que requieren cadenas de suministro que cumplan con las GMP, los productores de bioplásticos que requieren materias primas de base biológica certificadas y los fabricantes de alimentos de primera calidad que exigen almidón nativo sin OGM, con etiqueta limpia o con certificación orgánica para productos de consumo respetuosos con la salud definirán la siguiente fase de la evolución del mercado. Para los proveedores y distribuidores de almidón de maíz, la oportunidad estratégica no reside en competir por volumen a precios de productos básicos, sino en desarrollar la capacidad de documentación, la cartera de certificación y la capacidad de soporte técnico que les permita atender a estos segmentos de compradores de mayor valor y especificaciones a medida que crecen.
Las inversiones en capacidad que se están realizando en la producción de peróxido de hidrógeno en Asia, incluida la empresa conjunta Fuhua de Evonik en Sichuan, la planta de 52 000 tpa de DCM Shriram en Gujarat y la expansión de Solvay en Shandong Huatai, responden en parte a la creciente demanda del sector textil en la región, lo que garantiza que el suministro regional esté disponible para satisfacer las crecientes necesidades de blanqueo de Asia sin los problemas de seguridad y costos logísticos derivados de la dependencia de las importaciones a largo plazo. Para los compradores textiles, este desarrollo de la oferta regional significa mejorar la opcionalidad de las adquisiciones y precios potencialmente más competitivos en comparación con los mercados que históricamente han dependido de las importaciones.