
Información relacionada
Los fabricantes de API coreanos optan por el ARN, el ADC y los péptidos para escapar de las guerras de precios entre China e India
Los fabricantes coreanos de API están ampliando la producción de modalidades de próxima generación, como el ARN, los conjugados anticuerpo-fármaco y los péptidos
La producción químico-farmacéutica de Alemania cae un 2,8%: qué significa la contracción del primer trimestre de 2026 para los compradores mundiales
La producción química y farmacéutica de Alemania ajustada estacionalmente disminuyó un 2,8% en el primer trimestre de 2026 y casi un 6% en comparación con el año anterior. Los equipos de compras deben evaluar cómo la debilidad de la producción europea puede influir en las estrategias de abastecimiento, los inventarios y el suministro regional.
Saudi Arabia Chemical Watch: balance final del primer semestre de 2026 del reinicio de SABIC en Ras Tanura
La industria química de Arabia Saudí cierra el primer semestre de 2026 con la reanudación de la terminal de Ras Tanura de SABIC, lo que representa la señal más clara de que las exportaciones petroquímicas del Golfo se están recuperando. A medida que se reanuden las entregas del tercer trimestre, los compradores internacionales deberían centrarse en la secuenciación de los contratos y en la contratación de los proveedores, en lugar de asumir la disponibilidad inmediata en el mercado al contado.
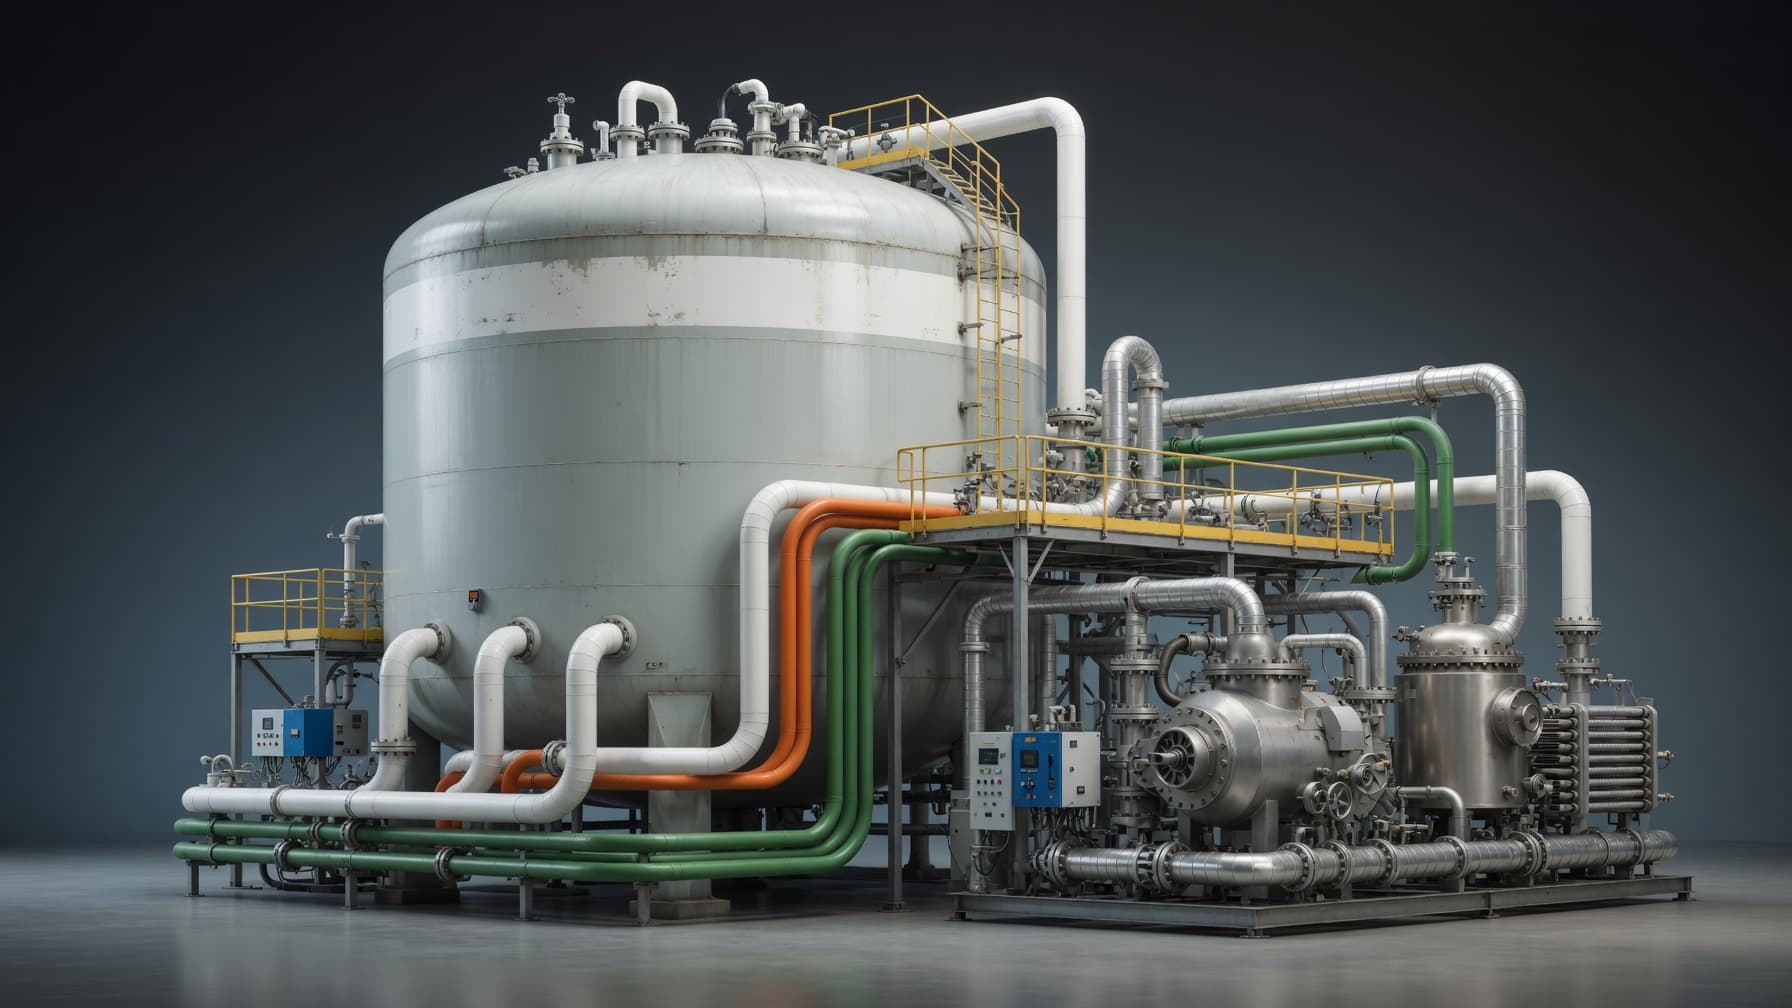
Perspectivas del mercado del nylon 6 para 2026: la insolvencia de Leuna-poliamida interrumpe el suministro de caprolactama
La cadena de suministro del nylon 6 se enfrenta a una presión renovada tras la insolvencia de Leuna-polyamid, lo que creó incertidumbre para la producción europea de caprolactama. Los compradores deberían reevaluar las estrategias de abastecimiento, ya que la capacidad de producción de productos químicos especializados sigue bajo presión.
Principales productores petroquímicos en crisis: cómo SABIC, Wanhua y Dow gestionan el 2026
SABIC, Wanhua Chemical y Dow se enfrentan a los desafíos petroquímicos de 2026 desde posiciones muy diferentes. Las interrupciones logísticas, las ventajas de las materias primas y los cambios en la dinámica del mercado están creando ganadores y perdedores en toda la industria química mundial.
Actualización sobre el amoníaco verde: los proyectos de los Emiratos Árabes Unidos y Arabia Saudí están en duda tras la interrupción de Ormuz
El conflicto de Ormuz ha retrasado los principales proyectos de amoniaco verde en los Emiratos Árabes Unidos, Arabia Saudí y Omán, lo que ha obligado a los mercados energéticos mundiales a reevaluar los plazos de exportación de hidrógeno. El ritmo de la recuperación del Golfo influirá en gran medida en el crecimiento del amoniaco verde entre 2026 y 2030.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.