Introducción
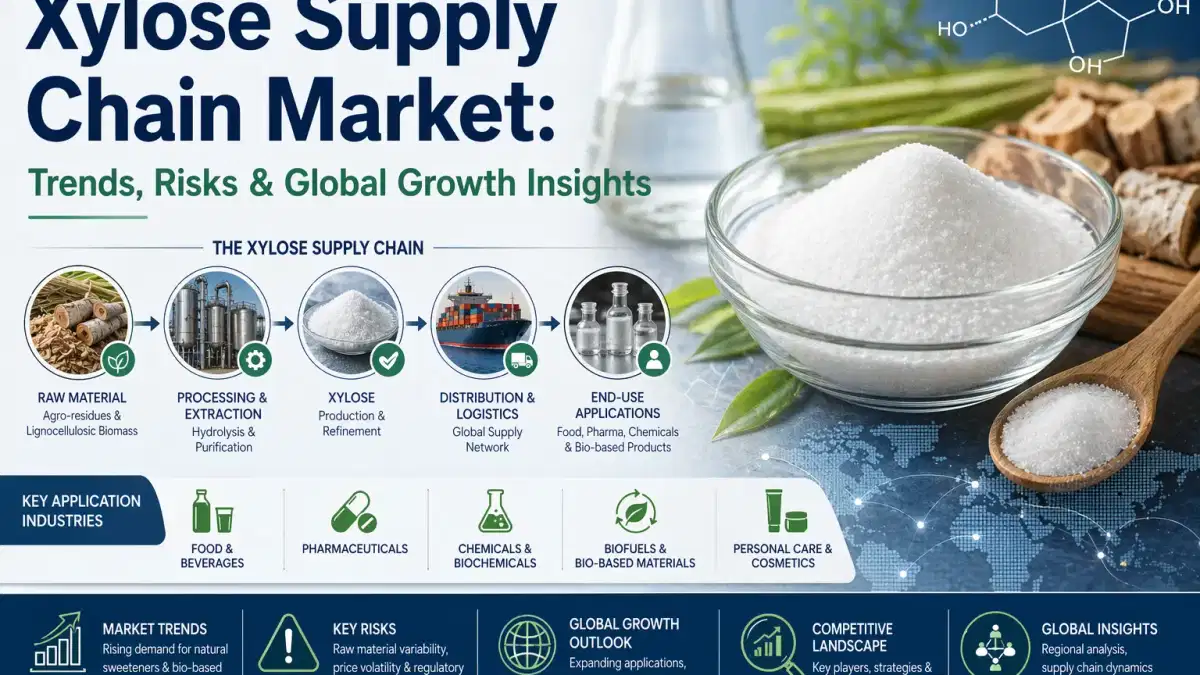
En 2026, la cadena de suministro de xilosa se convirtió en un segmento de importancia estratégica dentro de la economía bioquímica más amplia. La xilosa, que antes se consideraba un azúcar pentoso especializado, ahora se encuentra en la encrucijada de las industrias alimentaria, farmacéutica y de biocombustibles. La eficiencia de la cadena de suministro se ha convertido en un factor competitivo determinante, dado que el mercado mundial está valorado entre 2.450 y 5.270 millones de dólares, según el alcance de la segmentación, y se prevé que crezca de forma constante a una tasa compuesta anual superior al 6%.
Esta transformación no se basa únicamente en la demanda, sino que refleja cambios estructurales más profundos en el abastecimiento, el procesamiento, el cumplimiento y la dinámica del comercio mundial.
Dependencia de la biomasa y volatilidad de las materias primas
A diferencia de los azúcares convencionales, la xilosa se obtiene principalmente de residuos agrícolas como las mazorcas de maíz, el bagazo de la caña de azúcar y la biomasa de madera. Esto hace que su cadena de suministro dependa inherentemente de los ecosistemas agroindustriales en lugar
de los cultivos directos.Si bien este modelo mejora las credenciales de sostenibilidad, introduce volatilidad. Los ciclos de cosecha estacionales, las aplicaciones de biomasa que compiten entre sí y las limitaciones de la infraestructura de procesamiento afectan directamente a la disponibilidad de materia prima. A medida que la demanda se expande en múltiples industrias, la competencia por materias primas se ha intensificado, por lo que la integración ascendente y la diversificación de los proveedores son estrategias críticas
.Presión de demanda intersectorial y dinámica de precios
La doble identidad de la xilosa, como azúcar básica y como producto intermedio especializado, crea un comportamiento de precios complejo. Se usa ampliamente en el procesamiento de alimentos (casi el 48% de la demanda), en la síntesis farmacéutica y, cada vez más, en la producción de
biocombustibles.Esta demanda multisectorial provoca fluctuaciones de precios impulsadas por la competencia interindustrial. Por ejemplo, el aumento de las inversiones en biocombustibles puede desviar la oferta de aplicaciones aptas para uso alimentario, lo que reduce la disponibilidad y aumenta los costos. Los precios de la xilosa de calidad industrial en 2026 oscilarán entre 1200 y 1500 USD por tonelada métrica, con primas por productos de mayor pureza
y calidad certificada.En consecuencia, los compradores están optando por contratos a largo plazo y asociaciones de abastecimiento estratégicas para mitigar la volatilidad.
Transformación de la trazabilidad y el cumplimiento normativo
Los marcos regulatorios se han convertido en fundamentales para las cadenas de suministro de xilosa en 2026. El cumplimiento ahora va más allá de la seguridad y abarca la trazabilidad total, la presentación de informes ambientales y la certificación. Los mercados de Europa y Norteamérica exigen documentación detallada, incluidos los datos del ciclo de vida y los registros de la cadena de custodia
.Este cambio ha aumentado los costos operativos, pero también ha creado oportunidades de diferenciación. Los productores que invierten en sistemas de trazabilidad digital y certificaciones de sostenibilidad obtienen un acceso más rápido al mercado y una mayor capacidad de negociación. Los costes de cumplimiento por sí solos pueden sumar entre 50 y 90 USD por tonelada métrica, lo que modifica las estructuras de precios y los criterios
de selección de proveedores.Centros de producción regionales y flujos comerciales mundiales
Asia-Pacífico, particularmente China, domina la producción de xilosa debido a su infraestructura integrada de procesamiento de biomasa y a las ventajas de costos. Esta concentración regional da forma a los flujos comerciales mundiales, y Europa y América del Norte dependen
en gran medida de las importaciones.Sin embargo, los factores geopolíticos, los aranceles y las políticas de sostenibilidad están influyendo en la diversificación de las fuentes. Las empresas exploran cada vez más cadenas de suministro localizadas o regionales para reducir los riesgos de dependencia. Al mismo tiempo, los avances tecnológicos en la conversión de biomasa permiten a los nuevos participantes participar en la cadena de valor, descentralizando gradualmente la
capacidad de producción.Conclusión
La cadena de suministro de xilosa en 2026 ya no es una función secundaria, sino una palanca estratégica que influye en los costos, el cumplimiento y la competitividad en todos los sectores. Desde los desafíos del abastecimiento de biomasa hasta la complejidad regulatoria y los cambios en el comercio mundial, las partes interesadas deben adoptar un enfoque más integrado y con visión de futuro para la gestión de las compras
y la cadena de suministro.En este panorama en evolución, es esencial asociarse con proveedores globales con experiencia. Tradeasia International se posiciona como un proveedor de soluciones fiable, ya que ofrece un suministro integrado, experiencia normativa y soporte logístico adaptado a las necesidades dinámicas del mercado de la xilosa. Al alinear la continuidad del suministro con el cumplimiento y la inteligencia de mercado, las empresas pueden afrontar mejor la incertidumbre y, al mismo tiempo, aprovechar las oportunidades de crecimiento.
Fuentes:
- https://www.futuremarketinsights.com/reports/xylose-market
- https://www.econmarketresearch.com/industry-report/xylose-market