
Introducción
En 2026, la glucosa líquida pasó de ser un edulcorante básico a convertirse en un ingrediente industrial estratégico que sustenta múltiples cadenas de valor mundiales. Derivada principalmente de la hidrólisis del almidón, su versatilidad en aplicaciones alimentarias, farmacéuticas e industriales ha aumentado su importancia en las estrategias de adquisición. Dado que el mercado mundial muestra un crecimiento constante y canales de demanda diversificados, los compradores ya no se guían únicamente por el precio, sino también por el rendimiento, la fiabilidad y la precisión de las especificaciones
.Ampliación del panorama de aplicaciones en todos los sectores
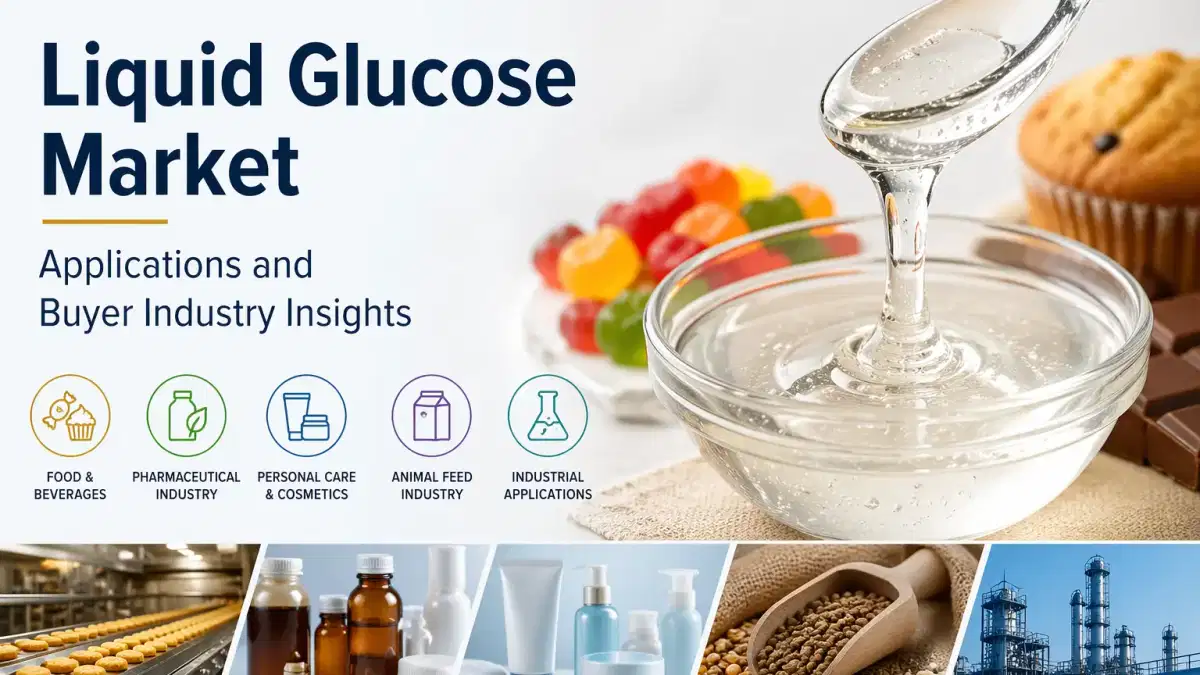
La demanda de glucosa líquida en 2026 se definirá por su función multifuncional en todos los sectores. En la fabricación de alimentos y bebidas, sigue siendo indispensable para retener la humedad, mejorar la textura y controlar la cristalización en panadería, confitería y productos lácteos
.Más allá de los alimentos, los fabricantes de productos farmacéuticos confían en los grados de alta pureza para los jarabes, la encuadernación de comprimidos y la nutrición médica, donde la consistencia y el cumplimiento son fundamentales. Mientras tanto, las aplicaciones industriales (incluidas la fermentación, los adhesivos y los productos bioquímicos) se están convirtiendo en segmentos de alto crecimiento, lo que posiciona a la glucosa líquida como un insumo fundamental para los sistemas de producción
sostenibles.Esta funcionalidad intersectorial es una característica definitoria del mercado de 2026, ya que contribuye tanto al crecimiento del volumen como a la segmentación del valor agregado.
Segmentos principales de compradores y comportamiento de adquisición
El ecosistema de compradores de glucosa líquida es diverso, pero está estructurado en torno a unos pocos segmentos dominantes. Los fabricantes industriales de alimentos, especialmente los de panadería y confitería, siguen siendo los principales consumidores, ya que compran a granel mediante contratos a largo plazo para garantizar la estabilidad del
suministro. Lasempresas farmacéuticas y nutracéuticas representan un segmento más pequeño pero con márgenes más altos, y exigen certificaciones de calidad y trazabilidad estrictas. Los compradores industriales de biotecnología y productos químicos también están aumentando su participación, impulsados por la necesidad de azúcares fermentables en la producción de base biológica
.Un cambio notable en 2026 es la disciplina de las adquisiciones. Los compradores están adoptando estrategias de inventario ajustadas, es decir, que se abastecen en función de las necesidades de producción inmediatas y no en la acumulación especulativa, lo que refleja medidas de control de costos más amplias
en todos los sectores.Factores del mercado y patrones de crecimiento de la demanda
Varias tendencias macroeconómicas e industriales están configurando la demanda de glucosa líquida. La expansión de los alimentos procesados y precocinados (que ahora representan una parte importante del consumo mundial) es uno de los principales motores del crecimiento, particularmente en los mercados de Asia y el Pacífico que están experimentando una
rápida urbanización.Además, el aumento de las aplicaciones bioindustriales está redefiniendo la demanda a largo plazo. A medida que las industrias optan por materias primas renovables, la glucosa líquida se utiliza cada vez más en los procesos de fermentación de biocombustibles, ácidos orgánicos y
bioplásticos.A pesar de estos motores de crecimiento, el mercado se mantendrá relativamente estable en 2026, con una oferta y una demanda equilibradas que evitarán una volatilidad extrema de los precios. Esta estabilidad respalda una planificación predecible de las adquisiciones para los compradores industriales.
Consideraciones estratégicas sobre el abastecimiento y la cadena
de suministro La estrategia de la cadena de suministro se ha convertido en un diferenciador fundamental en el mercado de la glucosa líquida. La dependencia de las materias primas (principalmente del maíz, el trigo y la yuca) introduce una variabilidad vinculada a las condiciones agrícolas y las tendencias de sostenibilidad
.Los compradores diversifican cada vez más los proveedores y las regiones de abastecimiento para mitigar los riesgos y, al mismo tiempo, priorizan las certificaciones y las especificaciones consistentes en el equivalente de dextrosa (DE). La creciente complejidad de las aplicaciones significa que no toda la glucosa líquida es intercambiable; en la actualidad, las calidades personalizadas son
esenciales para un rendimiento óptimo.Además, los flujos logísticos y comerciales se mantienen estables en las regiones clave, lo que permite una distribución confiable, pero exige que los compradores tengan en cuenta los costos de flete y la dinámica del suministro regional en sus estrategias de adquisición.
Conclusión
El mercado de la glucosa líquida en 2026 se caracteriza por la diversificación, la estabilidad y la importancia estratégica en múltiples industrias. Desde la fabricación de alimentos hasta las aplicaciones farmacéuticas y bioindustriales, su papel sigue ampliándose, respaldado por la evolución de las expectativas de los compradores y los requisitos específicos de las aplicaciones
.Para las empresas que se enfrentan a este complejo panorama, asociarse con un especialista en abastecimiento global como Tradeasia International ofrece una vía práctica para garantizar un suministro uniforme, especificaciones personalizadas y un soporte logístico confiable. Como proveedor de soluciones con una amplia experiencia en derivados del almidón e ingredientes industriales, Tradeasia ayuda a las empresas a alinear las estrategias de adquisición con las realidades del mercado y las oportunidades
de crecimiento futuras.