El mercado mundial de adhesivos y selladores está entrando en la segunda mitad de 2026 con una perspectiva de demanda que eclipsa cualquier punto del primer semestre. Dos motores impulsados por la construcción funcionan ahora simultáneamente: la recuperación de la vivienda residencial en EE. UU. y el resurgimiento del gasto en infraestructura en la región del Golfo. En conjunto, crean una potente señal de doble demanda que configurará las estrategias de adquisición de materias primas
para el próximo año.La recuperación de la vivienda en EE. UU.: Un catalizador para los productos químicos para la construcción
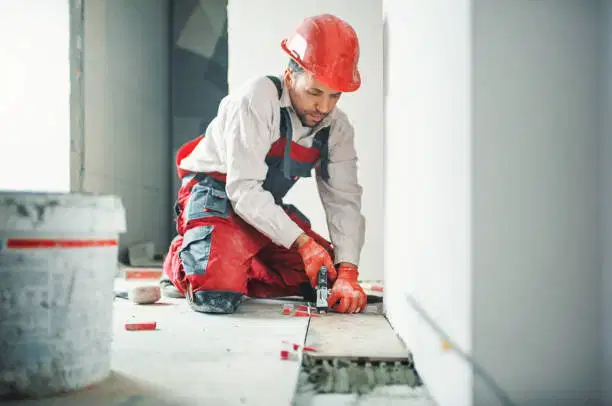
Los tipos hipotecarios de los Estados Unidos han caído a su nivel más bajo en varios años, lo que ha despertado una renovada confianza de los compradores. La Asociación Nacional de Agentes Inmobiliarios proyecta que las ventas de viviendas nuevas aumentarán aproximadamente un cinco por ciento en el segundo semestre de 2026. Este repunte se traduce directamente en un mayor consumo de materiales de construcción (sistemas de aislamiento, adhesivos para pisos, selladores y recubrimientos protectores), todos los cuales dependen de productos químicos especiales para ofrecer rendimiento y durabilidad.
Los
principales impulsores de la demanda Los
proyectos de construcción están adoptando cada vez más adhesivos avanzados
para: Aislamientos energéticamente eficientes que requieren selladores de alto rendimiento.Sistemas de pisos con bajo contenido de compuestos orgánicos volátiles que requieren agentes adhesivos resistentes a la humedad.
Revestimientos que proporcionan credenciales de sostenibilidad y resistencia al fuego.
Reactivación de la infraestructura del Golfo: el tráfico marítimo restablece el acceso al mercado
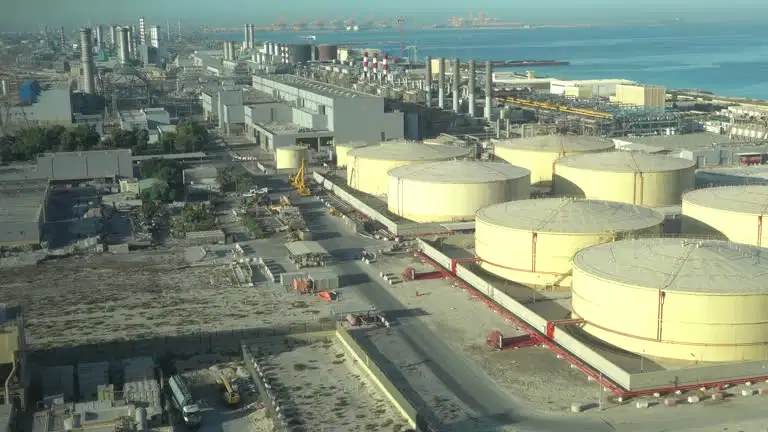
Los proyectos estancados durante la crisis de Ormuz ahora se están acelerando a medida que se reabren las rutas marítimas. La mejora del flujo logístico ha permitido a los contratistas reanudar las adquisiciones de bienes inmuebles comerciales, desarrollos industriales e infraestructura energética. Este resurgimiento está creando una nueva ola de demanda de adhesivos, en particular para las resinas epoxídicas de alta temperatura que se utilizan en centrales eléctricas e instalaciones petroquímicas
.Impactos en las materias primas La reanudación
de la actividad en el Golfo está restringiendo las cadenas de suministro de monómeros clave:
la disponibilidad deMDI (diisocianato de metileno difenilo
) sigue siendo limitada debido a la escasez de líneas de producción en la región del Golfo. Los monómeros acrílicos siguen bajo presión, ya que las materias primas ligadas a la nafta mantienen los precios elevados.
Los productores de resina epoxídica se enfrentan a una economía volátil que puede hacer que los márgenes cambien drásticamente.
Restricciones de oferta y dinámica del mercado
A pesar del repunte de la demanda, el mercado de adhesivos se enfrenta a persistentes cuellos de botella en la oferta
: MDI Market
— La capacidad de producción en el Golfo se está recuperando, pero la demanda mundial supera a la oferta. Las empresas que obtienen contratos anticipados pueden garantizar la estabilidad de precios
. Monómeros acrílicos: la volatilidad de los costos de las materias primas es un riesgo significativo. La diversificación de las fuentes y la exploración de monómeros alternativos
pueden mitigar la exposición.
Precios de la resina epoxídica: los costos de las materias primas se han disparado, pero la cobertura estratégica y los contratos a largo plazo pueden reducir el impacto en la rentabilidad.
Adquisiciones estratégicas para 2026
Los equipos de compras deberían considerar las siguientes tácticas para protegerse contra la escasez de disponibilidad y las oscilaciones de precios: Compromisos de volumen en el tercer trimestre:
garantizar las compras anticipadas asegura la oferta y, a menudo, ofrece mejores condiciones de
precios. Diversificación de proveedores: involucre a varios proveedores de todas las regiones para reducir la dependencia de una sola fuente.
Flexibilidad contractual: incorpore escalones de precios basados en el volumen que se ajusten a los cambios en los costos de las materias primas.
Gestión del inventario: mantenga existencias de seguridad para los monómeros críticos, especialmente las resinas epoxídicas y de MDI, para protegerse de las crisis de suministro.
La intersección entre el repunte inmobiliario estadounidense y la reactivación de la infraestructura del Golfo representa una oportunidad sin precedentes para el sector de adhesivos y selladores. Sin embargo, las restricciones de suministro, especialmente en lo que respecta al MDI, los monómeros acrílicos y las resinas epoxídicas, requieren estrategias de adquisición proactivas. Al garantizar anticipadamente los compromisos de volumen, diversificar a los proveedores e incorporar mecanismos de precios flexibles, los actores del sector pueden hacer frente a la volatilidad del mercado y capitalizar la sólida demanda que se espera para el segundo semestre
de 2026.