división química de Sinopec registró una asombrosa pérdida de 2.800 millones de dólares en la clasificación de los 50 principales países del mundo de C&EN 2026, junto con una fuerte caída de los ingresos, lo que representa uno de los peores resultados financieros de un importante productor de productos químicos básicos de los últimos tiempos. Las pérdidas de la mayor empresa integrada de petróleo y productos químicos de China muestran hasta qué punto el exceso de capacidad, la debilidad de la demanda interna y la compresión de los márgenes han dañado la rentabilidad de los productores petroquímicos chinos de propiedad estatal. Para los equipos de compras que gestionan el abastecimiento de polietileno, polipropileno, compuestos aromáticos y otros productos químicos básicos, estos resultados tienen implicaciones que van más allá del rendimiento de una sola empresa y afectan a la dinámica de los precios, la fiabilidad del suministro y el posicionamiento estratégico de los proveedores chinos
en los mercados mundiales.La pérdida de 2.800 millones de dólares no representa un retroceso temporal ni un problema operativo aislado. Refleja los desequilibrios estructurales en los mercados químicos chinos, donde las adiciones de capacidad han superado con creces el crecimiento de la demanda, mientras que las políticas gubernamentales que dan prioridad a la producción industrial y
el empleo impiden una racionalización racional de la capacidad.Comprender la escala y la posición de Sinopec
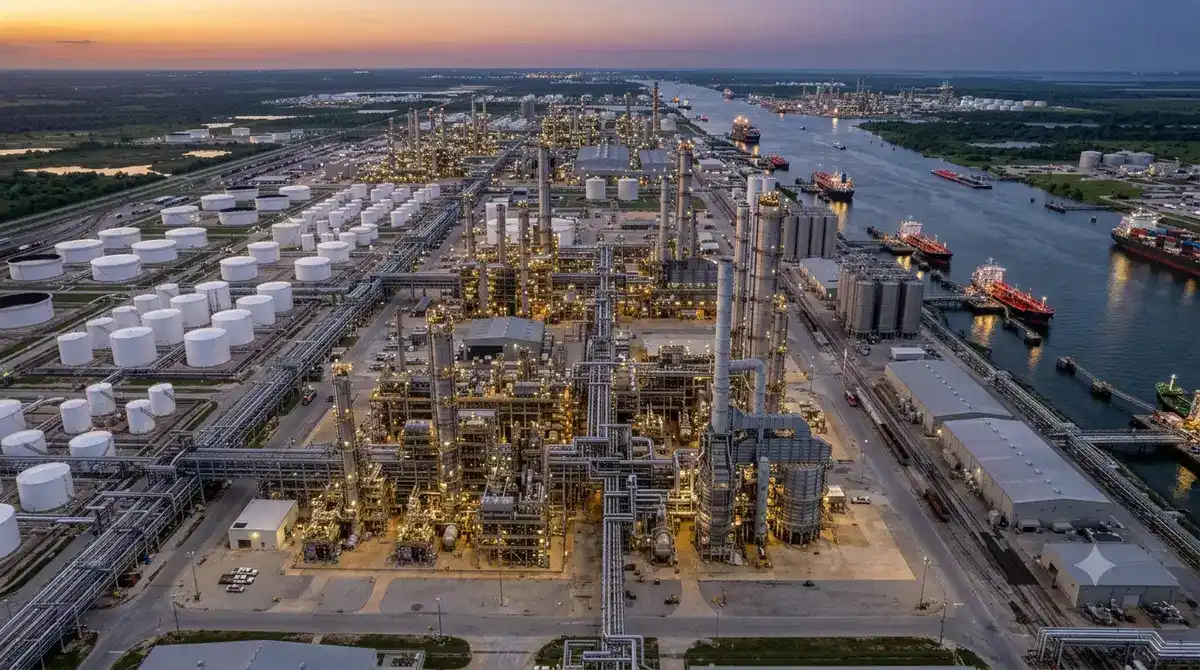
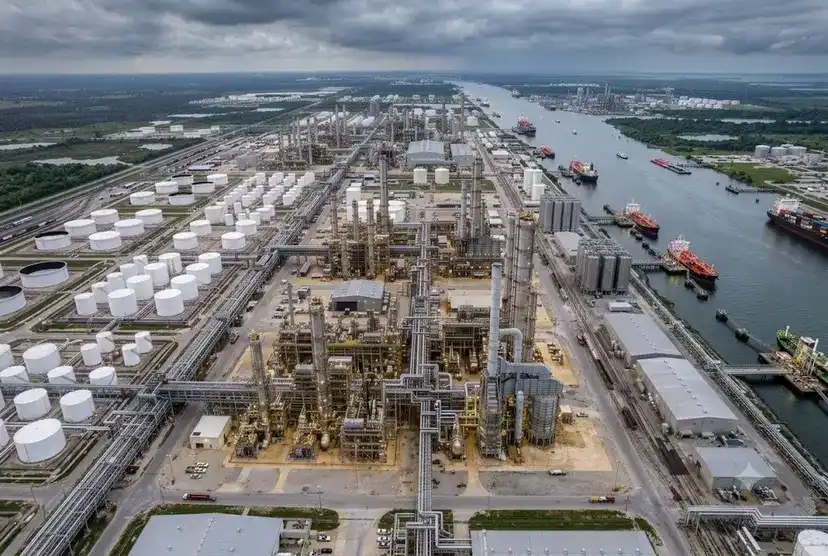
China Petroleum & Chemical Corporation, conocida como Sinopec, opera como una de las compañías energéticas y químicas integradas más grandes de Asia, con operaciones que abarcan:
lacapacidad de refinación de petróleo crudo supera los 5 millones de barriles por día en docenas de refinerías
Producción petroquímica que incluye etileno, propileno, compuestos aromáticos y derivados
Fabricación de polímeros polietileno, polipropileno, poliestireno y plásticos de ingeniería
Productos químicos especiales, como caucho sintético, fibras e intermedios químicos
El negocio químico representa aproximadamente entre el 30 y el 40% de las operaciones totales de Sinopec y el resto se dedica a la producción, refinación y comercialización minorista de combustible de petróleo y gas aguas arriba. Históricamente, los ingresos de los productos químicos superaron los 50 000 millones de dólares anuales antes
de las recientes caídasLa posición de Sinopec como empresa estatal significa que el desempeño financiero se evalúa de manera diferente a la de las empresas occidentales que cotizan en bolsa. Los objetivos incluyen la preservación del empleo, el desarrollo económico regional y el mantenimiento de la capacidad industrial estratégica junto con
la generación de beneficios.Las cifras que explican las pérdidas La
división química perdió 2.800 millones de dólares y los ingresos disminuyeron como consecuencia de las presiones sobre el volumen y los precios
. Entre losprincipales indicadores financieros figuran los siguientes:
Los ingresos derivados de la industria química cayeron entre un 15 y un 20% interanual
Los márgenes operativos se tornan profundamente negativos en todas las líneas de productos básicos
. El volumen de producción se mantuvo relativamente estable a pesar del desplome de los precios
Presiones sobre el capital circulante debido a la devaluación del inventario al caer los precios
Por contexto, el negocio químico de Sinopec había generado anteriormente entre 2000 y 4000 millones de dólares en beneficios anuales durante ciclos de mercado favorables. El paso de unos beneficios sustanciales a unas pérdidas masivas representa un deterioro del rendimiento financiero anual entre 5.000 y 7.000 millones de dólares
.Esta magnitud de pérdida obligaría a las empresas occidentales de productos químicos básicos a emprender una reestructuración de emergencia, que incluiría el cierre de capacidad, la reducción de la fuerza laboral y la venta de activos. La continuidad de las operaciones de Sinopec a pesar de las pérdidas demuestra cómo la propiedad estatal cambia las respuestas conductuales a las condiciones del mercado
.Principales causas del colapso financiero
Varios factores interconectados se combinaron para generar las pérdidas sin precedentes de Sinopec, cada uno de los cuales refleja los problemas más amplios
de los mercados químicos chinos.Sobrecapacidad en todas las líneas de productos:
China añadió millones de toneladas de capacidad de polietileno y polipropileno entre 2023 y 2025, mientras que el crecimiento de la demanda interna frenó
las plantas de conversión de carbón a olefinas y metanol a olefinas operadas por otras empresas estatales crearon una oferta que superó con creces el consumo
Las galletas integradas en las refinerías mantuvieron la producción para mantener las refinerías en funcionamiento incluso cuando la economía química era negativa
Debilidad de la demanda en sectores clave:
Real El colapso de la construcción inmobiliaria eliminó la principal fuente de demanda de polímeros, productos químicos y materiales La
desaceleración de la producción automotriz redujo la demanda de plásticos de ingeniería y productos químicos intermedios La fabricación de exportación se
debilitó a medida que la demanda mundial de productos chinos se moderó
La cautela del gasto de los consumidores afecta a los mercados de envases y bienes de consumo Compresión de los
márgenes por los costos de las materias primas: los precios del
petróleo crudo y los costos de la nafta se mantuvieron elevados en relación con los precios de los productos
Capacidad limitada para repercutir los costos de las materias primas cuando los mercados de productos estaban sobreabastecidos Las
operaciones químicas de refinación integradas no podían optimizar simultáneamente en ambas empresas
Dinámica competitiva:
productores químicos chinos privados dispuestos a operar a costos en efectivo, subcotizandolos precios de Sinopec
Las importaciones de los productores estadounidenses a base de etanol de Oriente Medio y Estados Unidos establecen límites de precios globales
La falta de diferenciación de los productos en los segmentos de productos básicos impide la prima
dinámica empresarial estatal que prolonga las pérdidas
La respuesta de Sinopec al deterioro de las condiciones del mercado difiere fundamentalmente de la de las empresas occidentales que cotizan en bolsa debido a su condición de empresa estatal.
Las prioridades operativas de las empresas estatales incluyen:
Prevalecer el empleo sobre la maximización de los beneficios Estabilidad económica regional, donde el cierre de instalaciones devastaría las economías locales que dependen de la industria química Mantenimiento de la capacidad estratégica, considerar
la capacidad de producción química
como un activo de seguridad nacional
Consideraciones políticas en las que las decisiones de gestión requieren la aprobación del gobierno y se alinean con objetivos políticos más amplios
Estas prioridades significan que Sinopec mantiene su capacidad operativa con pérdidas sustanciales, en lugar de reducir la producción para reducir la oferta y respaldar los precios. La empresa puede soportar las pérdidas mediante:
elacceso a préstamos bancarios estatales en condiciones favorables, independientemente de la rentabilidad. Subsidios gubernamentales a las operaciones de
apoyo, tanto directas como indirectas, subvenciones
cruzadas a empresas rentables de refinación y empresas emergentes. Capital paciente de
los accionistas estatales que no exigen rentabilidad a corto plazo. La capacidad de operar a pesar de pérdidas prolongadas crea distorsiones
competitivas en los mercados mundiales. Sinopec exporta productos con precios inferiores a los costos totales de producción, lo que presiona a los competidores internacionales e impide
el reequilibrio del mercado.Qué indica esto sobre la industria química china
Laspérdidas de Sinopec, si bien son extremas, reflejan problemas más amplios que afectan a los productores químicos chinos
en todas las estructuras de propiedad.Entre los desafíos que se plantean en toda la industria figuran los siguientes:
elexceso de capacidad generalizada, que hace que la capacidad total instalada supere a la demanda entre un 20 y un 40% en muchos segmentos de productos básicos, puesto que los
productores compiten por el volumen, en lugar de aceptar restricciones: despliegue de capital, desdoblamiento de la disciplina, cuando la inversión continúa a pesar de los bajos
rendimientos
, el crecimiento de la demanda es decepcionante en relación con los supuestos en los que se basan las ampliaciones de capacidad previstas para los años
otros importantes productores chinos, como PetroChina, CNOOC y las grandes empresas privadas, se enfrentan a presiones sobre los márgenes similares, aunque la mayoría evita pérdidas de la magnitud de Sinopec debido a diferentes combinaciones de negocios o eficiencias operativas.
La tensión financiera colectiva indica que la industria química china ha entrado en una fase de ajuste que podría prolongarse años antes de que el equilibrio entre la oferta y la demanda restablezca la salud de la economía.
Implicaciones para los mercados de exportación
Sinopec y otros productores chinos que operan con pérdidas buscan volumen siempre que estén disponibles, lo que aumenta la actividad exportadora
y ejerce presión sobre los precios mundiales.La dinámica de los mercados de exportación incluye: precios agresivos del polietileno, el polipropileno y otros productos básicos en los mercados del sudeste asiático, Oriente Medio y Europa Disrupción del mercado puntual, en la que las cargas chinas perjudican a los proveedores establecidos en términos de precio calidad y servicio, ya que los compradores se centran en el precio obtienen material chino y aceptan un suministro potencialmente menos fiable, investigaciones de reparación comercial como
- los países presentan denuncias de dumping y subvenciones
Los equipos de compras que se abastecen en los mercados mundiales se benefician de la disponibilidad de las exportaciones chinas a través de precios más bajos y una oferta abundante. Sin embargo, los compradores también deben evaluar:
la sostenibilidad de los precios, ya que puede reflejar una producción por debajo del costo
Fiabilidad del suministro a proveedores con dificultades financieras Consistencia de
la calidad durante los períodos de tensión operativa Riesgos geopolíticos y de
política comercial
Cómo se ven afectados los competidores occidentales
Laspérdidas de Sinopec y la situación más amplia de exceso de capacidad de China crean importantes desafíos para los productores químicos occidentales que compiten en los mercados mundiales
de productos básicos.Entre los efectos sobre la competencia cabe mencionar:
lapresión sobre los márgenes, ya que las exportaciones chinas sitúan los precios de referencia mundiales por debajo de los costes de producción occidentales
. Desplazamiento del volumen: los clientes tradicionales optan por productos chinos con precios más bajos: incertidumbre en
materia de inversión, ya que las empresas occidentales cuestionan la justificación de las ampliaciones de capacidad cuando la oferta china inunda los mercados
: reevaluación estratégica de la posición de los productos químicos básicos frente a la especialización En lo que respecta a los productos diferenciados
los productores europeos, como BASF, INEOS y otros, se enfrentan a una presión especialmente aguda, debido a los elevados costes de la energía y a las limitadas ventajas de las materias primas frente a sus competidores estadounidenses, basados en el etano
y en el carbón de China.Algunos productores occidentales han respondido:
Centrándose en productos químicos especiales y materiales de alto rendimiento, donde la diferenciación técnica proporciona poder de fijación de precios
Invertir en la capacidad de la costa del Golfo de los Estados Unidos para acceder a las ventajas de las materias primas de etano
Formando asociaciones con empresas chinas para acceder al mercado y, al mismo tiempo, proteger la tecnología patentada
. Los equipos de cabildeo para obtener soluciones comerciales contra las exportaciones chinas subsidiadas
La
estabilidad financiera y el riesgo de contraparte
deben evaluar si los proveedores que registran pérdidas masivas presentan riesgos de contrapartida a pesar de que la propiedad estatal proporciona un apoyo financiero implícito. Entre lasconsideraciones de riesgo figuran las siguientes:
Negociación de las condiciones de pago, en las que los proveedores con dificultades financieras pueden exigir pagos más rápidos o cartas de crédito
La continuidad del suministro si surgen dificultades operativas debido al aplazamiento del mantenimiento o a la reducción de costes
. Consistencia de la calidad cuando las empresas reducen el gasto en control de calidad y asistencia técnica
La ejecución de los contratos, incluidas las posibles declaraciones de fuerza mayor o las solicitudes de renegociación
Sinopec hace que la quiebra total sea extremadamente improbable. Sin embargo, las interrupciones operativas, los cambios en la administración y los cambios estratégicos podrían afectar a líneas de productos específicas o a las
relaciones con los clientes.Los compradores deben vigilar varios indicadores:
las calificaciones crediticias y los pactos financieros, incluso en el caso de las entidades estatales
, crédito comercial, disponibilidad y precios de los seguros
, disposición de los proveedores a ofrecer plazos de pago ampliados
, calidad del servicio de atención al cliente, calidad y soporte técnico, capacidad de respuesta, cronograma y
reequilibrio del mercado El exceso de capacidad
química china, que provoca las pérdidas de Sinopec, persistirá durante años antes de que las fuerzas del mercado o las intervenciones políticas logren un efecto positivo reequilibrio.
Entre las posibles vías de solución figuran las siguientes: el crecimiento de la demanda, la absorción del exceso de capacidad a medida que la economía china se recupere capacidad, el cierre de las instalaciones más costosas o más antiguas si las presiones financieras superan la resistencia política consolidación, proceso en el que las empresas más fuertes adquieren competidores más débiles; racionalización de la capacidad total crecimiento de las exportaciones; búsqueda
trasladarse cuando parte de la capacidad se convierte en usos alternativos o queda inactiva permanentemente Cada una de las vías se enfrenta a obstáculos. El crecimiento de la demanda sigue siendo incierto en medio de los desafíos económicos estructurales. Los cierres de capacidad entran en conflicto con las prioridades de empleo y desarrollo regional. La consolidación se enfrenta a obstáculos regulatorios. El crecimiento de las exportaciones genera barreras comerciales
.El escenario más realista implica un período prolongado de baja rentabilidad y pérdidas periódicas, ya que la industria opera con un exceso de capacidad persistente. Esto crea condiciones favorables para los compradores de manera sostenida, pero también crea tensiones financieras para los proveedores
.Qué deben hacer los equipos de compras
Los compradores de productos químicos pueden aprovechar el exceso de capacidad china y las pérdidas de Sinopec y, al mismo tiempo, gestionar los riesgos asociados
mediante varias estrategias.Medidas tácticas inmediatas:
aproveche la presión sobre los precios en las negociaciones con todos los proveedores y opte por los precios de exportación chinos como alternativas
Diversifique los proveedores, incluyendo las fuentes chinas cualificadas de productos básicos en los que la calidad y el servicio cumplan con los requisitos
Optimice las condiciones de pago utilizando la dinámica competitiva para ampliar los períodos de pago o reducir los requisitos de pago anticipado
Aumente las compras al contado en relación con contratos a plazo cuando el exceso de capacidad hace que los precios al contado sean favorables
Posicionamiento estratégico:
desarrollar las capacidades de abastecimiento chinas, incluida la calificación de los proveedores, el control de calidad y la experiencia en logística
Cartera de segmentos que separe los productos básicos adecuados para el abastecimiento chino al más bajo costo de los materiales especiales que requieren asociaciones técnicas
Supervise la salud financiera de los proveedores chinos y occidentales para anticipar el potencial disrupciones
Desarrolle planes de escenarios para varias vías de evolución del mercado, incluido el continuo exceso de oferta frente a la eventual racionalización
Prioridades de gestión de riesgos:
evite una concentración excesiva con proveedores individuales que sufren dificultades financieras
Mantenga alternativas calificadas para los materiales críticos
Estructure los contratos con las disposiciones adecuadas de fuerza mayor y cambio de control
Cree reservas de inventario para los materiales en los que la continuidad del suministro Existen dudas sobre las
variaciones de los mercados regionales
El impacto del exceso de capacidad de China y de las pérdidas de Sinopec varía considerablemente de
una región a otra del mundo.La experiencia de los mercados asiáticos: La presión sobre los precios es más intensa debido a la proximidad y a las relaciones comerciales establecidas Mayor penetración china de las importaciones en todas las categorías de productos básicos, polímeros y productos químicos Desplazamiento de los productores regionales de Japón, Corea y el sudeste asiático: falta de competitividad en materia de costes calidad y el servicio, ya que los compradores equilibran el precio con la fiabilidad
a la que se enfrentan los mercados europeos:
Volúmenes de importación sustanciales a pesar de los costos de envío y las barreras comerciales
Racionalización de la capacidad de los productores nacionales a medida que las plantas de alto costo cierran
La creciente dependencia de las importaciones de productos químicos básicos
Debates políticos sobre el apoyo a la producción nacional frente a la aceptación de la dependencia de las importaciones
Los mercados de América del Norte ven:
Competencia limitada de las importaciones directas de China debido a los costos logísticos y las ventajas del etano estadounidense
Presión indirecta a través de puntos de referencia de precios establecidos por las exportaciones chinas
Oportunidades para que los productores estadounidenses exporten a terceros mercados que compiten con la oferta china
Opciones de respuesta de la política gubernamental
Las autoridades gubernamentales chinas reconocen las dificultades financieras de la industria química, pero se enfrentan a difíciles decisiones políticas sobre los enfoques de intervención.
Entre las posibles respuestas políticas cabe mencionar las siguientes:
establecer cuotas de producción o gestionar la producción, limitar la capacidad operativa imponer mandatos de consolidación, forzar fusiones entre empresas químicas de propiedad estatal reducir los subsidios, eliminar el apoyo que permita continuar con un funcionamiento poco rentable normas ambientales, cerrar de manera efectiva la capacidad marginal mediante los costos de cumplimiento
- apoyar las ventas internacionales para absorber los excedentes de producción
Cada opción genera ganadores y perdedores entre las partes interesadas. Los límites de producción ayudan a los productores, pero pueden aumentar los costos para las industrias transformadoras. La consolidación genera desempleo y trastornos económicos regionales. La reducción de los subsidios acelera el cierre de capacidad, pero amenaza con perder puestos de trabajo delicados desde el punto de vista político
.El enfoque más probable implica un ajuste gradual mediante múltiples intervenciones pequeñas, en lugar de una reestructuración drástica. Esto prolonga el período de exceso de capacidad, pero evita las perturbaciones sociales y económicas que generaría una racionalización agresiva de la capacidad
.Refugio de productos químicos especializados
Si bien el negocio de productos químicos básicos de Sinopec registra enormes pérdidas, los segmentos de productos químicos especializados, con una diferenciación técnica y unos costes de cambio de clientes
, mantienen una mayor rentabilidad.Segmentos especializados que muestran resiliencia:
Polímeros de alto rendimiento para aplicaciones electrónicas, automotrices e industriales
Aditivos especiales que incluyen antioxidantes, retardantes de llama y coadyuvantes de procesamiento
Materiales avanzados para baterías, semiconductores y energía renovable
Productos intermedios farmacéuticos que se dedican a la fabricación de ingredientes activos
Estos segmentos se enfrentan a un menor exceso de capacidad debido a las barreras técnicas de entrada, los plazos de calificación de los clientes y la capacidad intelectual protección de la propiedad. Los productores chinos, incluida Sinopec, hacen cada vez más hincapié en el desarrollo de productos especializados para escapar de la compresión de los márgenes de las materias primas
.Para los equipos de compras, esto sugiere que los proveedores chinos pueden ofrecer precios competitivos y mejorar la calidad en los segmentos especializados, mientras que los productos básicos se enfrentan a un persistente exceso de oferta y dificultades financieras.
Contexto histórico y precedentes
Elexceso de capacidad de la industria química china refleja situaciones anteriores en los sectores del acero, los paneles solares y otros sectores, en los que la expansión de la capacidad respaldada por el gobierno provocó una disrupción en
el mercado mundial.Patrones comunes en todos los sectores:
ola de inversión inicial impulsada por proyecciones de demanda optimistas e incentivos gubernamentales
Las adiciones de capacidad superan con creces la capacidad de absorción de los mercados nacionales y de exportación
Períodos prolongados de exportaciones de bajo costo que perturban los mercados mundiales
Conflictos comerciales y soluciones impuestas por los países importadores
Una eventual racionalización de la capacidad tras años de pérdidas y presión política
El exceso de capacidad de la industria química puede resultar más persistente que el acero o la energía solar dado:
una mayor diversidad de productos hace que la consolidación de toda la industria sea más compleja
Importancia estratégica de la industria química para la fabricación posterior
El dominio de las empresas estatales reduce la presión para la racionalización basada en el mercado
La integración de las materias primas con la refinación dificulta los cierres aislados de la capacidad química
Los equipos de adquisiciones deberían esperar un período prolongado de compra condiciones de mercado favorables similares a las que experimentaron otras industrias con exceso de capacidad.
Qué aspecto tendría la recuperación
si los mercados químicos chinos finalmente se reequilibraran, podrían surgir varios escenarios, según la forma en que se produzca el ajuste
.Escenario optimista:
elsólido crecimiento de la demanda derivado de la recuperación económica absorbe la capacidad en un plazo de 3 a 5 años
La rentabilidad vuelve a niveles saludables y respalda la inversión en modernización y cumplimiento medioambiental
La consolidación de la industria crea menos competidores y más fuertes con una mayor disciplina de capital
Los productores chinos se vuelven competitivos a nivel mundial tanto en cuanto a costes como a calidad
Escenario pesimista:
eldébil crecimiento de la demanda deja un persistente exceso de capacidad hasta el final de la década
, las pérdidas continuas obligan al cierre de capacidades y a la quiebra de empresas, incluidas las entidades estatales
La sequía de inversiones priva a la industria de la modernización y la mejora tecnológica La
industria química china se convierte permanentemente en un proveedor de productos básicos centrado en los costos, incapaz de avanzar hacia el mercado de lujo
Lo más probable es que el resultado se sitúe entre estos extremos, con una mejora gradual en un período de 5 a 7 años, a medida que la combinación de un modesto crecimiento de la demanda y algunos cierres de capacidad restablezca lentamente la oferta y la demanda
equilibrio.Las estrategias de adquisición deben mantener la flexibilidad para adaptarse a medida que se vaya aclarando la trayectoria real.
El ciclo químico mundial más amplio
Las pérdidas de Sinopec se producen en el contexto de la recesión de la industria química mundial que afecta a los productores de todo el mundo, no
solo a China.Entre los factores mundiales figuran:
la debilidad de la demanda en las principales economías y sectores de uso final exceso de capacidad de producción de etileno, polietileno y otros productos básicos debido a las expansiones de EE. UU., Oriente Medio y China compresión de los márgenes afecta a la rentabilidad, incluso para los productores eficientes existencias a medida que las cadenas de suministro redujeron el inventario tras las acumulaciones de la era de la Covid. Sin embargo, la situación de China es más
grave y probablemente más una recesión cíclica más prolongada que la mundial debido al exceso de capacidad estructural creado por la inversión impulsada por políticas y no por decisiones puramente comerciales
Es posible que las empresas químicas occidentales experimenten una recuperación de su rentabilidad en un plazo de 2 a 3 años a medida que mejoren los factores cíclicos. Las empresas estatales chinas se enfrentan a un período de ajuste más prolongado que requiere cambios drásticos de política o un período prolongado de tensión financiera
.Conclusiones estratégicas para los compradores de productos químicos
Lapérdida de 2.800 millones de dólares de Sinopec proporciona información valiosa para los equipos de compras
que gestionan las carteras de productos químicos básicos.Conclusiones estratégicas clave:
el exceso de capacidad de China es estructural, no cíclico, por lo que prolongar el apalancamiento de los compradores durante años La propiedad estatal permite a los proveedores operar con pérdidas. Las empresas occidentales no podrían mantener disponibilidad de exportaciones desde China persistirá incluso en medio de las dificultades financieras nacionales .
productos básicos, incluso en China
Los compradores deben abordar este entorno con una perspectiva equilibrada. El exceso de capacidad crea oportunidades para ahorrar costos y condiciones comerciales favorables. Sin embargo, también introduce riesgos en relación con la estabilidad financiera de los proveedores, la coherencia de la calidad y las posibles intervenciones en materia de política comercial
.Las estrategias de adquisición más exitosas capturarán valor a corto plazo y, al mismo tiempo, aumentarán la flexibilidad necesaria para adaptarse a medida que las condiciones del mercado cambien eventualmente hacia un reequilibrio.
¿Está listo para obtener polipropileno de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
General-Purpose Polystyrene (GPPS) CAS: 9003-53-6