glucosa líquida y el jarabe de maíz con alto contenido de fructosa son edulcorantes líquidos derivados del almidón, ambos producidos mediante hidrólisis enzimática y ambos ampliamente utilizados en la fabricación de alimentos, bebidas y productos farmacéuticos. También se confunden con frecuencia y se usan indistintamente en las discusiones comerciales informales, a pesar de tener composiciones, propiedades funcionales, perfiles regulatorios y aplicaciones significativamente diferentes. Para los compradores B2B que se dedican a la fabricación de alimentos, productos de confitería, productos farmacéuticos y productos químicos industriales, la distinción entre ambas no es académica: determina el rendimiento de la formulación del producto, el cumplimiento de la normativa, los requisitos de etiquetado y, en última instancia, en qué cadena de suministro entra el comprador. Este artículo proporciona la claridad comercial que los equipos de compras necesitan antes de tomar una decisión de
abastecimiento.¿Qué es la glucosa líquida?
La glucosa líquida, también conocida como jarabe de glucosa, es un líquido viscoso, de transparente a amarillo pálido, que se produce mediante la hidrólisis parcial del almidón mediante el uso de ácidos, enzimas o una combinación de ambos. La fuente más frecuente de almidón es el maíz (maíz), aunque también se utiliza almidón de trigo, patata, tapioca y arroz en función de la disponibilidad regional de materias primas y de los requisitos especificados por el comprador. El proceso de hidrólisis divide las largas cadenas poliméricas del almidón en cadenas de glucosa más cortas, lo que produce una mezcla de glucosa (dextrosa), maltosa y oligosacáridos superiores (maltotriosa, maltotetraosa y cadenas más largas),
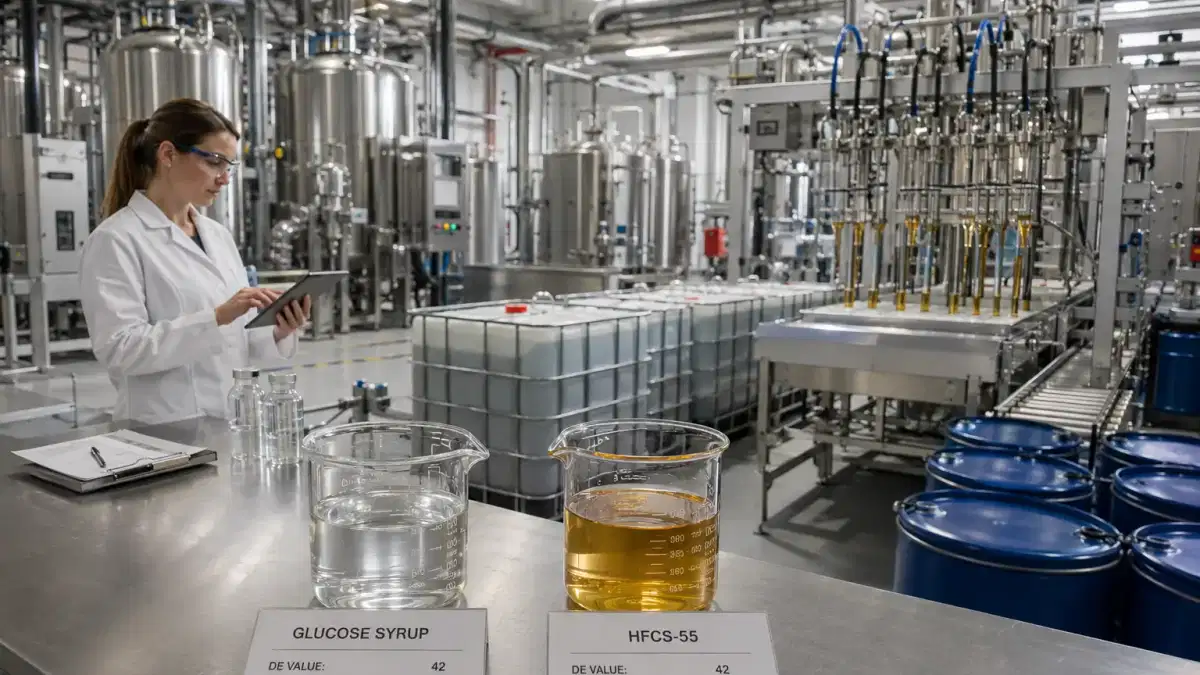
sin convertir la glucosa en fructosa.La caracterización comercial de la glucosa líquida se expresa a través de su equivalente de dextrosa (DE), una medida del grado de hidrólisis. Un DE de 100 representa glucosa pura; la glucosa líquida comercial normalmente se produce y vende en rangos de DE 38 a 42 (calidad estándar de confitería), 60 a 65 (conversión media) y 80 a 95 (conversión alta, cercana a la dextrosa pura). El valor DE rige las propiedades funcionales: los productos con mayor contenido de DE son más dulces, más solubles, más fermentables y más humectantes; los productos con bajo contenido de DE son más viscosos, tienen propiedades de unión más fuertes y brindan un mejor efecto corporal con una menor intensidad de dulzura.
El mercado mundial de glucosa líquida se valoró en aproximadamente 3 600 millones de dólares en 2025, específicamente para el segmento líquido, y el mercado más amplio de glucosa, en todas sus formas, se estimó en 53 700 millones de dólares. El formato de jarabe líquido contiene aproximadamente el 78% del volumen total de glucosa por forma, lo que refleja su predominio en el procesamiento de alimentos, la formulación farmacéutica y las aplicaciones de fermentación industrial. Se prevé que el mercado crezca a una tasa compuesta anual del 6,5 al 6,6% hasta 2035, hasta alcanzar una cifra estimada de 6,82
mil millones de dólares.¿Qué es el jarabe de maíz con alto contenido de fructosa (HFCS)?
El jarabe de maíz con alto contenido de fructosa es un edulcorante líquido producido a partir del almidón de maíz mediante un proceso de dos etapas: primero, la hidrólisis enzimática convierte el almidón de maíz en jarabe de glucosa (esencialmente el mismo primer paso que la producción de glucosa líquida); luego, una segunda conversión enzimática con glucosa isomerasa convierte una parte de la glucosa en fructosa, lo que produce un edulcorante con mayor contenido de fructosa que el jarabe de glucosa estándar. Esta segunda etapa de isomerización es la diferencia crítica del proceso que distingue al HFCS de la glucosa líquida.
Dos calidades de HFCS dominan el comercio comercial. El HFCS-42 contiene aproximadamente un 42% de fructosa y un 58% de glucosa en peso seco, lo que lo hace moderadamente dulce, adecuado para productos horneados, cereales, productos enlatados y productos lácteos donde no se requiere un dulzor equivalente a la sacarosa. El HFCS-55 contiene aproximadamente un 55% de fructosa y un 45% de glucosa, lo que lo convierte en el edulcorante más dulce que la sacarosa, razón por la cual se convirtió en el edulcorante dominante en la producción de refrescos carbonatados en Norteamérica. El HFCS-55
ocupó el primer lugar, con aproximadamente el 50,83% de la cuota de mercado mundial de los HFCS en 2025.El mercado mundial de HFCS se valoró entre 9,08 y 9,88 mil millones de dólares entre 2025 y 2026, y creció a un ritmo significativamente más lento que la glucosa líquida, con una tasa compuesta anual de aproximadamente entre el 1,6 y el 3,4% hasta 2035, en comparación con el 6,5% de la glucosa líquida, lo que refleja la concentrada dependencia geográfica del HFCS de Norteamérica, donde se centra aproximadamente del 37 al 42% del consumo mundial, y la creciente presión regulatoria y de confianza de los consumidores en otros mercados.
Diferencias clave: composición, dulzura y funcionalidad
La diferencia fundamental de composición entre la glucosa líquida y el HFCS es la presencia o ausencia de fructosa como componente importante. La glucosa líquida estándar (jarabe de glucosa) contiene predominantemente glucosa, maltosa y oligosacáridos, con una cantidad mínima o nula de fructosa. El HFCS contiene entre un 42 y un 55% de fructosa como característica definitoria, que es la base de su propuesta de valor comercial como sustituto de la
sacarosa.Esta diferencia de composición genera una divergencia funcional significativa en varios parámetros relevantes para los fabricantes de alimentos y bebidas.
La intensidad del dulzor es la diferencia más significativa desde el punto de vista comercial para los formuladores de alimentos. La fructosa es aproximadamente de 1,2 a 1,7 veces más dulce que la glucosa en peso equivalente. El HFCS-55 alcanza niveles de dulzor cercanos a la sacarosa; la glucosa líquida estándar (DE 42) proporciona aproximadamente del 30 al 50% del dulzor de la sacarosa. Esto significa que el HFCS es la opción adecuada cuando el principal requisito funcional es un dulzor equivalente a sacarosa, como en las bebidas carbonatadas, mientras que la glucosa líquida es la preferida cuando el dulzor debe ser suave y los objetivos principales de la formulación son otras propiedades, como
la viscosidad, la aglutinación o la prevención de la cristalización. Elcontrol de la cristalización es cuando la glucosa líquida supera claramente al HFCS en aplicaciones de confitería. La fracción de oligosacáridos del jarabe de glucosa con bajo contenido de DE interfiere físicamente con la formación de cristales de sacarosa, lo que lo convierte en el agente anticristalizante estándar en caramelos duros, caramelos y fondants. El HFCS contiene niveles altos de monosacáridos (glucosa y fructosa), pero carece de la matriz de oligosacáridos que confiere al jarabe de glucosa su función superior de inhibición de los cristales. La mayoría de los fabricantes de productos de confitería del mundo prefieren la glucosa líquida para las aplicaciones de control de los cristales, y el HFCS actúa principalmente como un aditivo edulcorante rentable en lugar de un agente funcional para el control
de la cristalización.La viscosidad y la consistencia de los productos terminados se rigen por el valor DE del jarabe de glucosa; un ED más bajo equivale a una viscosidad más alta. El HFCS no ofrece el mismo rango de modulación de la viscosidad, ya que su composición se define por el contenido de fructosa más que por la distribución del peso molecular. Los procesadores de alimentos que necesitan ajustar el cuerpo, la textura o la sensación en la boca del producto mediante un edulcorante líquido tienen más flexibilidad de formulación con el jarabe de glucosa que con
el HFCS.La higroscopicidad y la humectación son más altas en el HFCS que en la glucosa líquida estándar, porque la fructosa tiene propiedades de retención de humedad más fuertes que la glucosa. En aplicaciones en las que es un requisito específico mantener húmedos los productos horneados o los dulces con un tiempo prolongado, como en las galletas blandas, los pasteles húmedos y los caramelos masticables, el HFCS-42 puede ofrecer ventajas en comparación con el jarabe de glucosa con bajo contenido de DE. Sin embargo, el jarabe de glucosa con alto contenido de DE logra una humectación comparable, lo que hace que la elección sea a menudo una función del requerimiento
de dulzor y no solo del rendimiento en cuanto a humedad. La disminución delpunto de congelación es otro parámetro en el que las propiedades de la fructosa son relevantes desde el punto de vista comercial: el HFCS se utiliza en las formulaciones de helados y postres congelados para reducir el punto de congelación y mejorar la capacidad de extracción. La glucosa líquida estándar ofrece una reducción del punto de congelación más limitada a niveles de inclusión equivalentes.
Diferencias regulatorias y de acceso al mercado
El perfil regulatorio del HFCS y la glucosa líquida difiere considerablemente entre los mercados mundiales, una diferencia que es crucial desde el punto de vista comercial para los compradores que formulan productos para su distribución internacional.
En los Estados Unidos, el HFCS está clasificado como generalmente reconocido como seguro (GRAS) y no está sujeto a restricciones de uso. Es el edulcorante líquido dominante en la producción nacional de alimentos y bebidas, y representa aproximadamente el 50% del uso de edulcorantes en el mercado estadounidense. Norteamérica tiene entre el 37 y el 42% del mercado mundial de HFCS, y las industrias estadounidenses de bebidas, panadería y alimentos procesados son la principal base de consumo
.En la Unión Europea, el HFCS no está prohibido, pero es estructuralmente marginal. Históricamente, el régimen azucarero europeo limitaba la producción de la UE al 5% de la producción total de azúcar, lo que mantenía los volúmenes comerciales mínimos. Cuando el régimen de cuotas azucareras de la UE finalizó en octubre de 2017, se esperaba que la producción pasara de aproximadamente 0,7 a 2,3 millones de toneladas anuales, pero el HFCS sigue representando solo aproximadamente el 10% de la producción de edulcorantes de la UE. La preferencia de los consumidores por la sacarosa y el azúcar de remolacha, reforzada por el firme apoyo de las políticas agrícolas al cultivo de remolacha azucarera europea y la creciente concienciación sobre el etiquetado limpio, significa que el HFCS se enfrenta a importantes dificultades estructurales en los mercados minoristas europeos, a pesar de su situación legal. Los fabricantes de alimentos europeos que abastecen a los canales minoristas evitan activamente los HFC en las categorías sensibles al etiquetado.
En Asia-Pacífico, el consumo de HFCS está creciendo a una tasa compuesta anual de aproximadamente el 5,03% hasta 2031, la tasa de crecimiento regional más rápida a nivel mundial, impulsada por la adopción de la industria de procesamiento de alimentos y bebidas a gran escala en China. Sin embargo, la glucosa líquida (jarabe de glucosa) sigue siendo la opción dominante para los fabricantes de productos de confitería en Asia, particularmente en mercados como la India, el sudeste asiático y Japón, donde la tradición de la confitería y las aplicaciones farmacéuticas prefieren el jarabe de glucosa en lugar de la alternativa que contiene fructosa.
La glucosa líquida, como edulcorante sin fructosa en el que predomina la glucosa, no suscita ninguna controversia regulatoria en ninguno de los principales mercados mundiales. Está aprobado en todos los marcos de seguridad alimentaria importantes, incluidos el GRAS de la FDA, el reglamento de la UE sobre aditivos alimentarios (la serie E400 y los edulcorantes permitidos), la FSSAI (India), el BPOM (Indonesia) y las normas del Codex Alimentarius. Su formulación de calidad farmacéutica está aceptada por las USP, BP y JP (farmacopea japonesa) para su uso como excipiente. Para los fabricantes mundiales que abastecen simultáneamente a varios mercados, la glucosa líquida ofrece una navegación reglamentaria y un posicionamiento en las etiquetas más sencillos
que el HFCS.Qué industrias usan qué producto
La superposición de aplicaciones entre la glucosa líquida y el HFCS es sustancial en los usos que predominan en los edulcorantes, ya que ambos se utilizan en bebidas, panadería y alimentos procesados como edulcorantes. La divergencia es más pronunciada en las aplicaciones en las que las propiedades funcionales distintas del dulzor son las que impulsan la adquisición
. Lafabricación de productos de confitería en todo el mundo utiliza glucosa líquida como coedulcorante estándar junto con la sacarosa, para controlar la cristalización, aportar viscosidad y gestionar la textura. Se trata de una base de aplicaciones multimillonaria que se concentra en Asia, Europa y Oriente Medio, donde la tradición de la confitería azucarera favorece el jarabe de glucosa. La penetración del HFCS en la fabricación de productos de confitería fuera de Norteamérica es limitada, específicamente porque el jarabe de glucosa rico en oligosacáridos
proporciona un rendimiento anticristalizante superior. Lasbebidas carbonatadas y los refrescos en América del Norte son la aplicación que define al HFCS, en particular al HFCS-55. Más del 62% del consumo de HFCS está vinculado a las bebidas carbonatadas a nivel mundial, con el mercado norteamericano como base principal. Fuera de Norteamérica, la mayoría de los fabricantes de bebidas carbonatadas utilizan sacarosa como edulcorante principal, y la glucosa líquida desempeña una función funcional de apoyo en lugar
del HFCS como edulcorante principal.Las formulaciones farmacéuticas utilizan glucosa líquida (jarabe de glucosa) como excipiente en jarabes orales, aglutinantes en comprimidos y formulaciones de fármacos líquidos. El mercado de jarabes de glucosa de calidad farmacéutica está creciendo a una tasa compuesta anual estimada del 11,3% en Asia y el Pacífico, impulsado por la expansión de la producción de productos farmacéuticos orales en la India y China. El HFCS también se usa en formulaciones de jarabes farmacéuticos, pero en mucha menor medida que el jarabe de glucosa de calidad farmacéutica, que cuenta con monografías sobre farmacopeas mejor establecidas en todo
el mundo.Los productos de panadería utilizan ambos, pero con fines diferentes. El HFCS-42 se usa como agente rentable para retener la humedad y dorar en panaderías comerciales en los EE. UU. La glucosa líquida se usa en panaderías y confitería artesanal de primera calidad en todo el mundo por sus aportes texturales específicos y su posicionamiento limpio en las etiquetas
.Las aplicaciones bioindustriales y de fermentación, el segmento de glucosa líquida de más rápido crecimiento a nivel mundial en 2026, utilizan el jarabe de glucosa con alto contenido de DE como sustrato de fermentación para la producción de bioetanol, ácido orgánico (cítrico, láctico, glucónico) y enzimas. El HFCS no es la materia prima de fermentación preferida para estas aplicaciones porque el componente de fructosa crea una dinámica de fermentación diferente a la de la glucosa pura, y la mayoría de los organismos de fermentación industrial están optimizados para sustratos con predominio de glucosa
.Dinámica de precios y consideraciones de adquisición
Por lo general, el HFCS tiene un precio inferior al de la glucosa líquida por tonelada en los mercados en los que el exceso de capacidad de molienda húmeda del maíz hace que los precios sean competitivos, sobre todo en los Estados Unidos, donde, según se informa, el costo del HFCS en los refrescos es aproximadamente la mitad del costo de los edulcorantes con sacarosa. En 2025, los precios de la glucosa líquida en EE. UU., que habían pasado de 350 a 450 USD por tonelada, subieron históricamente hasta superar los 638 USD por tonelada tras el ciclo de inflación de las materias primas de 2021 a 2022, antes de debilitarse debido a la flexibilización de las materias primas.
Fuera de Norteamérica, la relación de precios cambia. En los mercados en los que el HFCS debe importarse de fuentes estadounidenses o chinas, como en Europa, el sudeste asiático y Oriente Medio, los costos de flete y logística reducen considerablemente la ventaja económica de los Estados Unidos. En estos mercados, la glucosa líquida producida localmente o de origen regional a partir del almidón de maíz, trigo o tapioca suele tener precios competitivos o inferiores a los del HFC importado en función del costo
de entrega.Para los compradores que formulan productos para mercados con requisitos de etiquetado limpio o que evitan los HFC, una condición que se aplica en la mayor parte de Europa, Japón, Corea del Sur, Australia y un segmento cada vez mayor de minoristas de primera calidad en el sudeste asiático, la glucosa líquida ofrece la doble ventaja de la simplicidad normativa y el posicionamiento de las etiquetas, además de un rendimiento funcional superior en aplicaciones farmacéuticas y de confitería.
Por lo tanto, la consideración de adquisición más importante para los compradores que eligen entre glucosa líquida y HFCS no es el precio absoluto por tonelada, sino el costo total de la formulación y el valor de acceso al mercado: qué producto logra el rendimiento de formulación requerido al menor costo total en todos los mercados objetivo, incluida la carga de cumplimiento normativo y de etiquetado de cada uno de ellos.
Tradeasia International suministra glucosa líquida de calidad alimentaria y farmacéutica a fabricantes de productos de confitería, procesadores de alimentos, productores farmacéuticos y compradores industriales en los mercados mundiales, con redes de abastecimiento que abarcan Asia, Europa y las Américas. Los compradores que evalúen la adquisición de glucosa líquida, incluidas las especificaciones de calidad, los valores de DE, las certificaciones y la logística de entrega, pueden ponerse en contacto con el equipo de ingredientes alimentarios de Tradeasia para analizar sus requisitos específicos de formulación
y adquisición.Perspectivas: Cómo evoluciona la elección entre glucosa líquida y HFCS de aquí a 2030
Las trayectorias de crecimiento divergentes de los dos productos (la glucosa líquida a una tasa compuesta anual del 6,5% frente al HFCS a una tasa compuesta anual del 1,6 al 3,4% hasta 2035) reflejan fuerzas estructurales que se acentuarán en los próximos cinco años, en lugar de disminuir. El HFCS se enfrenta a dificultades debido a la confianza de los consumidores de etiquetado limpio en Europa y los mercados asiáticos premium, al estancamiento regulatorio en la UE y a la creciente competencia de los edulcorantes alternativos, como la stevia, el eritritol y la alulosa, en Norteamérica. La glucosa líquida se beneficia de la creciente demanda farmacéutica y bioindustrial, del aumento del consumo de productos de confitería y alimentos procesados en Asia-Pacífico y África, y de su ausencia en los discursos negativos de los consumidores sobre los edulcorantes procesados
.Para los compradores que suministran a marcas de consumo mundiales, en particular las que tienen una presencia minorista asiática de primera calidad o europea, el cálculo de las adquisiciones favorece cada vez más a la glucosa líquida como ingrediente edulcorante líquido por defecto, y el HFCS se reserva para las formulaciones del mercado norteamericano, donde la optimización de los costos y la infraestructura de formulación establecida lo convierten en la opción lógica. Los compradores que mantienen formulaciones separadas para la producción norteamericana que utiliza HFC y la producción internacional que utiliza glucosa líquida ya operan de esta manera; el cambio estructural del mercado hasta 2030 hará que más fabricantes hagan explícita esta bifurcación en sus estrategias de abastecimiento global.