
Información relacionada

Los permisos de carbono de la UE alcanzan un máximo de 23 semanas: qué significa para los costos de cumplimiento de las emisiones químicas
Los precios de los permisos de carbono de la UE han subido a un máximo de 23 semanas, añadiendo una nueva variable a la planificación de costes de cumplimiento de las emisiones. Los fabricantes de productos químicos y los equipos de compras deberían reevaluar la exposición al carbono, los costos operativos y las estrategias de abastecimiento a largo plazo.
La tesis de Forbes sobre el «certificado de defunción del JIT»: implicaciones de la estrategia de la cadena de suministro de productos químicos
Ariel Cohen, colaborador de Forbes, escribió el 7 de julio de 2026: «La COVID-19 expuso la fragilidad de la fabricación justo a tiempo.
Productos químicos para la construcción: revisión final del primer semestre de la cartera de proyectos del GCC y perspectivas de reactivación del segundo semestre
La demanda de productos químicos para la construcción del GCC cierra el primer semestre de 2026 tras haber sido suprimida sustancialmente por los retrasos en los proyectos en los Emiratos Árabes Unidos
Perspectivas del mercado del nylon 6 para 2026: la insolvencia de Leuna-poliamida interrumpe el suministro de caprolactama
La cadena de suministro del nylon 6 se enfrenta a una presión renovada tras la insolvencia de Leuna-polyamid, lo que creó incertidumbre para la producción europea de caprolactama. Los compradores deberían reevaluar las estrategias de abastecimiento, ya que la capacidad de producción de productos químicos especializados sigue bajo presión.
Perspectivas del mercado de carbonato de sodio para 2026: desafíos de producción en Europa y cambios en la oferta mundial
El mercado de la ceniza de sosa se enfrenta a una importante transformación de la oferta, ya que los productores sintéticos europeos operan a tasas históricamente bajas. Los compradores mundiales están evaluando las opciones de suministro de Turquía y China a medida que los costos de la energía modifican la competitividad regional.
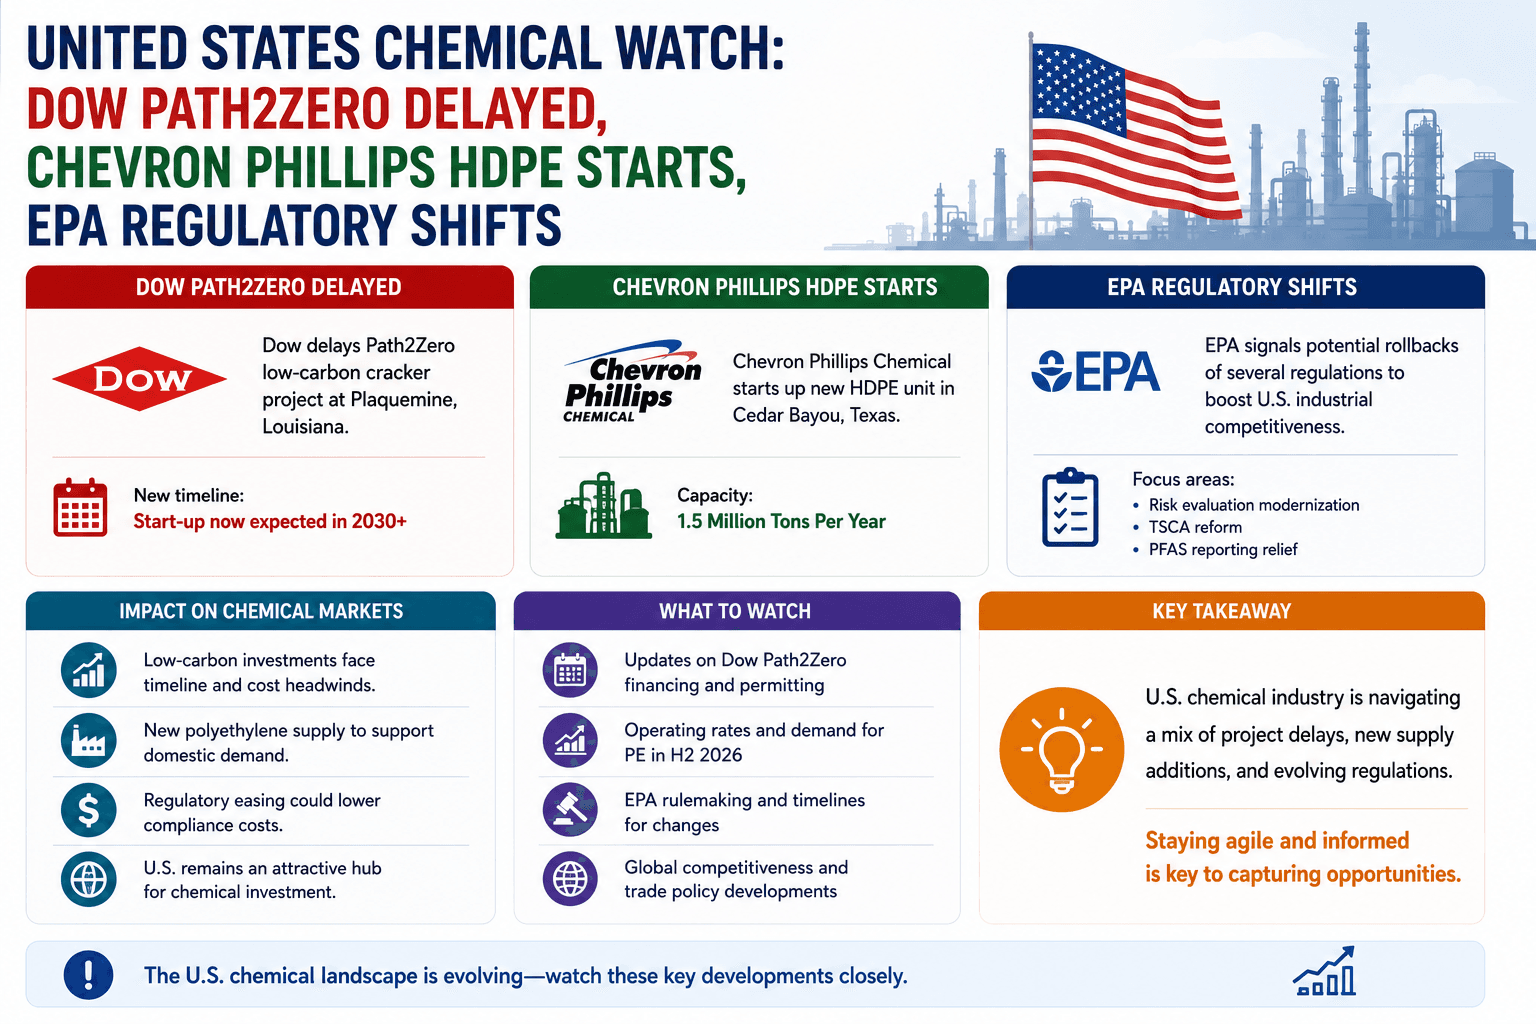
Europe Chemical Watch: los cierres de plantas se multiplican por seis: se han perdido 37 millones de toneladas de capacidad desde 2022
La industria química europea ha perdido 37 millones de toneladas de capacidad de producción desde 2022 a medida que se aceleran los cierres de plantas en toda la región. Para los compradores mundiales, la reducción de la oferta europea se está convirtiendo en un importante riesgo de abastecimiento a largo plazo que se extiende mucho más allá de la propia Europa.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.