informes ESG ha pasado de ser una iniciativa corporativa voluntaria a convertirse en un requisito estratégico para las empresas químicas que participan en los mercados mundiales. Las expectativas normativas, las exigencias de los inversores y las normas de adquisición exigen cada vez más información de sostenibilidad detallada y verificable
.La industria química se enfrenta a desafíos únicos en materia de presentación de informes debido a su intensidad energética, sus complejas cadenas de suministro y sus amplias aplicaciones posteriores. Las empresas ahora deben cuantificar las emisiones, evaluar los riesgos de sostenibilidad y demostrar sus prácticas de gobernanza con un nivel de rigor que antes se reservaba a la presentación de informes financieros
.Para los productores, comerciantes y exportadores de productos químicos, la pregunta ya no es si la presentación de informes ESG es importante. La atención se ha centrado en la rapidez con la que las organizaciones pueden crear capacidades de elaboración de informes fiables
.Por qué la presentación de informes ESG se está volviendo esencial para las empresas químicas
Hay varios factores que impulsan la rápida expansión de las obligaciones de presentación de informes ESG en todo el sector químico
.Estos incluyen:
ampliar las regulaciones de divulgación sobre el clima en las principales economías
. La creciente confianza de los inversores en las métricas de desempeño en materia de sostenibilidad.
Los requisitos de adquisición hacen hincapié en los datos de carbono verificados.
Aumentar las expectativas de las partes interesadas con respecto a la transparencia y la responsabilidad.
Las empresas químicas ocupan una posición particularmente visible en los debates sobre sostenibilidad porque sus productos son compatibles con múltiples industrias y, al mismo tiempo, contribuyen de manera significativa a las emisiones industriales.
Como resultado, los consejos de administración y los equipos ejecutivos consideran cada vez más la presentación de informes ESG como una prioridad empresarial y no como un ejercicio de comunicación.
La falta de adaptación puede crear desventajas operativas y comerciales en los mercados internacionales.
Los requisitos de la CSRD transforman la divulgación de información sobre sostenibilidad
enEuropa La Unión Europea ha ampliado significativamente las expectativas de presentación de informes sobre sostenibilidad a través de la Directiva sobre informes de sostenibilidad corporativa
.La Directiva de presentación de informes de sostenibilidad corporativa exige que las empresas que reúnan los requisitos proporcionen información completa sobre sostenibilidad alineada con los principios de presentación de informes estandarizados.
Los plazos de implementación se extienden a lo largo de 2025 y 2026, según las características de la empresa y las obligaciones de presentación de informes.
Para las empresas químicas, la directiva introduce requisitos de divulgación más detallados que abarcan el desempeño ambiental, social y de gobernanza.
Los elementos clave de la presentación de informes ambientales incluyen:
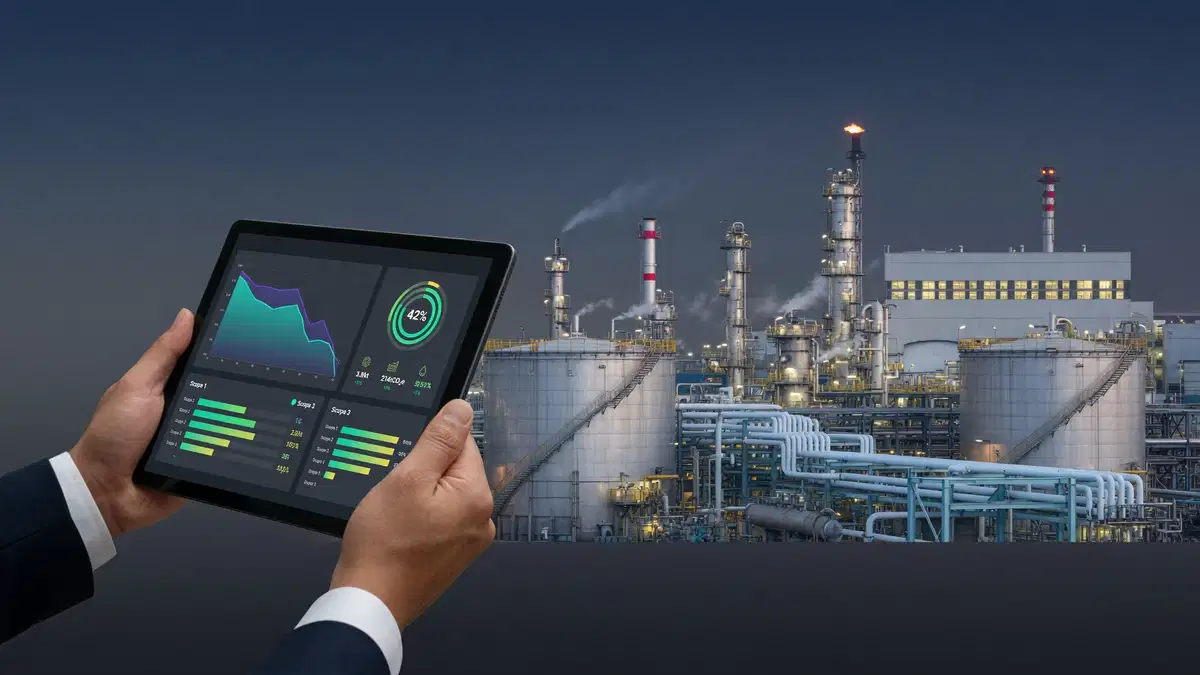
las emisiones de alcance 1 procedentes de operaciones directas.
Emisiones de alcance 2 asociadas a la energía comprada.
Emisiones de alcance 3 generadas en todas las cadenas de valor.
Las organizaciones también deben explicar las estructuras de gobierno, los procesos de gestión de riesgos y las estrategias de sostenibilidad que respaldan la información divulgada.
El nivel de detalle requerido marca una diferencia significativa con respecto a los informes de sostenibilidad voluntarios tradicionales.
Losinformes de emisiones de alcance 3 se están convirtiendo en una expectativa de adquisición
Las emisiones de alcance 3 representan uno de los aspectos más desafiantes de la presentación de informes ESG para las empresas químicas
.Estas emisiones se producen en todas las cadenas de valor y, con frecuencia, representan la mayor parte de la huella de carbono total de una organización.
Las empresas químicas necesitan cada vez más datos de los proveedores sobre:
losimpactos en la producción de materias primas.
Emisiones relacionadas con el transporte.
Actividades de envasado y distribución.
Perfiles de uso de productos posteriores.
La obtención de información fiable requiere una amplia colaboración entre las cadenas de suministro.
Los equipos de compras se están convirtiendo en participantes fundamentales de las iniciativas de ESG porque la participación de los proveedores influye directamente en la precisión de los informes.
Es probable que las organizaciones que establezcan canales de comunicación eficaces con los proveedores obtengan ventajas tanto en el cumplimiento como en las relaciones con los clientes.
ElCBAM está aumentando la presión sobre los exportadores de productos químicos
El mecanismo de ajuste de las fronteras del carbono está remodelando la dinámica del comercio internacional para las industrias intensivas en carbono
.El mecanismo de ajuste fronterizo del carbono requiere que los importadores proporcionen información verificada sobre las emisiones asociadas a los productos elegibles que ingresan a los mercados europeos.
Para los exportadores de productos químicos, esto significa que los datos de carbono integrados están adquiriendo una importancia comercial.
Es posible que las empresas tengan que demostrar:
la intensidad delas emisiones a nivel del producto
. Metodologías de verificación que respaldan los cálculos.
Documentación que valida las divulgaciones de emisiones.
Las empresas que no pueden proporcionar información sólida corren el riesgo de enfrentarse a complicaciones administrativas y a una reducción de la competitividad.
En la práctica, el CBAM está acelerando la inversión en capacidades de medición de emisiones en todas las cadenas de suministro de productos químicos.
Los requisitos de taxonomía de la UE, que van más allá de los datos de emisiones
y losinformes ESG, abarcan cada vez más consideraciones de sostenibilidad más amplias que van más allá de la contabilidad de los gases
El marco taxonómico de la UE alienta a las organizaciones a evaluar si las actividades económicas contribuyen de manera significativa a los objetivos ambientales.
Es posible que las empresas químicas deban demostrar su conformidad con los criterios relacionados con: la mitigación
del cambio climático
. Prácticas de prevención de la contaminación.
Iniciativas de eficiencia de recursos.
Gestión operativa sostenible.
Este proceso de evaluación puede influir en el acceso a las oportunidades de financiación sostenible y en las percepciones de los inversores.
Las empresas que evalúan de forma proactiva la alineación taxonómica pueden fortalecer su posición en los mercados financieros en evolución.
Los marcos voluntarios siguen influyendo en las prácticas de divulgación
Si bien los requisitos reglamentarios siguen ampliándose, los marcos de presentación de informes voluntarios siguen siendo muy influyentes.
En los Estados Unidos, las normas de divulgación sobre el clima propuestas por la SEC han sufrido retrasos. Sin embargo, muchas grandes empresas químicas siguen informando mediante métodos voluntarios establecidos.
Un ejemplo destacado es el marco del Grupo de Trabajo sobre Divulgaciones Financieras Relacionadas con el Clima.
LaTCFD alienta a las organizaciones a divulgar información relacionada con: Las estructuras de gobierno que
supervisan
los problemas climáticos. Implicaciones estratégicas de los riesgos y oportunidades climáticos.
Procesos de gestión de riesgos.
Métricas y objetivos que respaldan la evaluación del desempeño.
Los informes voluntarios pueden ayudar a las empresas a desarrollar capacidades internas antes de que entren en vigor los requisitos obligatorios.
También puede reforzar la credibilidad entre los inversores y los clientes que buscan información coherente sobre sostenibilidad.
Los inversores están elevando los debates sobre cuestiones ESG al nivel de los consejos de administración
. Lasexpectativas de los inversores configuran cada vez más las prioridades de sostenibilidad en la industria química
.Los principales gestores de activos y fondos de pensiones tienen en cuenta el rendimiento ESG al evaluar las oportunidades de inversión.
Organizaciones como BlackRock y Vanguard, junto con grandes inversores institucionales, han contribuido a hacer mayor hincapié en la gobernanza climática y en la calidad de la divulgación de información.
El interés de los inversores suele centrarse en cuestiones como:
¿entiende la empresa sus riesgos relacionados con el clima?
¿Los objetivos de reducción de emisiones están respaldados por planes creíbles?
¿Con qué eficacia supervisa la dirección las iniciativas de sostenibilidad?
Como resultado, las consideraciones ESG aparecen cada vez más en las agendas de las reuniones de las juntas directivas.
Las prácticas sólidas de presentación de informes pueden aumentar la confianza de los inversores y demostrar la preparación de la organización.
Los procesos de adquisición europeos están cambiando rápidamente
Losdatos de sostenibilidad se están convirtiendo en un criterio de selección importante dentro de los procesos de adquisición en toda Europa.
Las empresas químicas que prestan servicios a clientes multinacionales reciben cada vez más solicitudes de información sobre:
Lahuella de carbono de los productos
. Iniciativas de reducción de emisiones.
Políticas de sostenibilidad de los proveedores.
Prácticas de verificación de terceros.
Las empresas que no puedan proporcionar datos fiables pueden quedar excluidas de los procesos de calificación de proveedores.
Este cambio afecta no solo a los grandes productores multinacionales, sino también a los pequeños exportadores que participan en las cadenas de suministro internacionales.
Las decisiones de adquisición incorporan cada vez más consideraciones ambientales junto con el precio, la calidad y el rendimiento de la entrega.
Creación de sistemas de informes ESG eficaces en las empresas químicas
Eldesarrollo de capacidades sólidas de presentación de informes requiere la coordinación de múltiples funciones
.Las prioridades clave de implementación incluyen:
Establecer sistemas confiables de recopilación de datos de emisiones
. Definir estructuras de gobierno con responsabilidades claras.
Involucrar a los proveedores para mejorar la transparencia del alcance 3.
Seleccionar los marcos y metodologías de presentación de informes adecuados.
Preparación para los requisitos de aseguramiento y verificación.
Las organizaciones deben evitar tratar los informes ESG como un proyecto de cumplimiento independiente.
En cambio, la gestión de datos de sostenibilidad debe integrarse con procesos de toma de decisiones operativas y estratégicas más amplios.
La calidad de los datos subyacentes determina cada vez más la eficacia de los informes.
Qué deben priorizar las empresas químicas en el futuro: las
expectativas en materia de información ESG seguirán evolucionando a medida que las normativas vayan madurando y las demandas de las partes interesadas se intensifiquen
.Las empresas químicas que actúan con prontitud pueden fortalecer las relaciones con los clientes, mejorar la confianza de los inversores y mejorar su preparación para cumplir futuras obligaciones de divulgación.
Las medidas prioritarias incluyen:
Realizar evaluaciones de las deficiencias en relación con los nuevos requisitos de presentación de informes.
Ampliar las iniciativas de participación de los proveedores centradas en la transparencia de las emisiones.
Invertir en sistemas que respalden la recopilación precisa de datos de sostenibilidad.
Educar a los equipos de liderazgo sobre la evolución de las expectativas ESG.
informes ESG se está convirtiendo rápidamente en un requisito previo para el acceso al mercado, el atractivo de la inversión y la elegibilidad para las adquisiciones. Las empresas que creen marcos de presentación de informes creíbles en la actualidad estarán mejor posicionadas para competir en el entorno empresarial impulsado por la sostenibilidad del mañana
.¿Está listo para obtener metanol de proveedores globales verificados? Explore hoy mismo las ofertas competitivas en nuestra plataforma.
Methanol CAS: 67-56-1