
Información relacionada
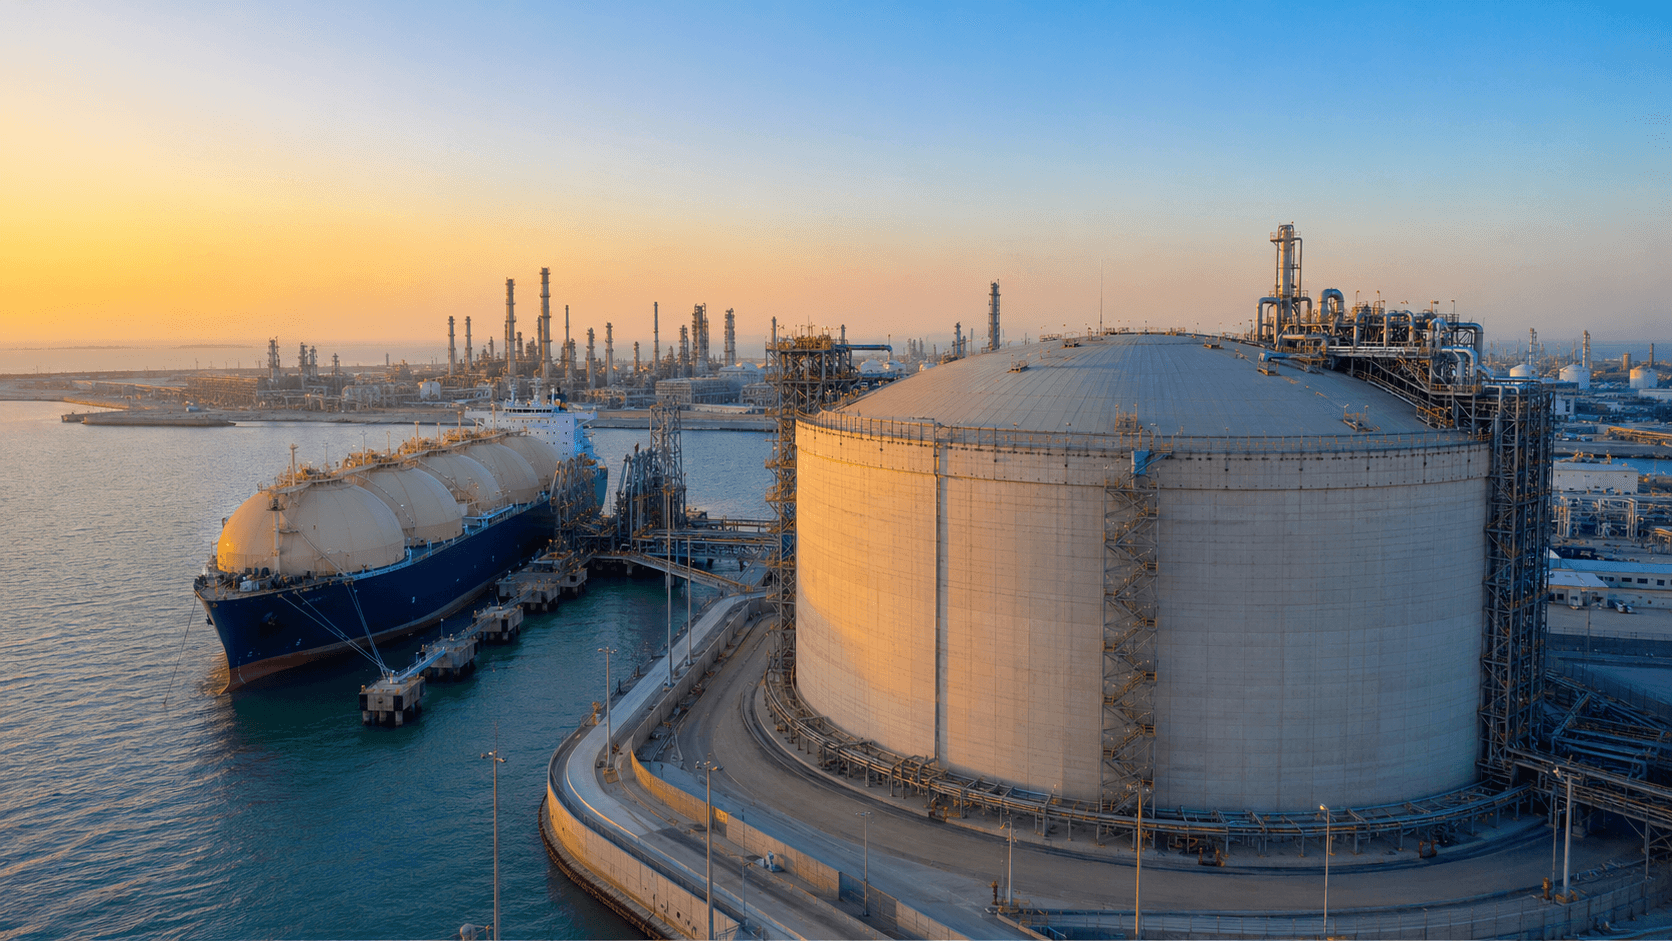
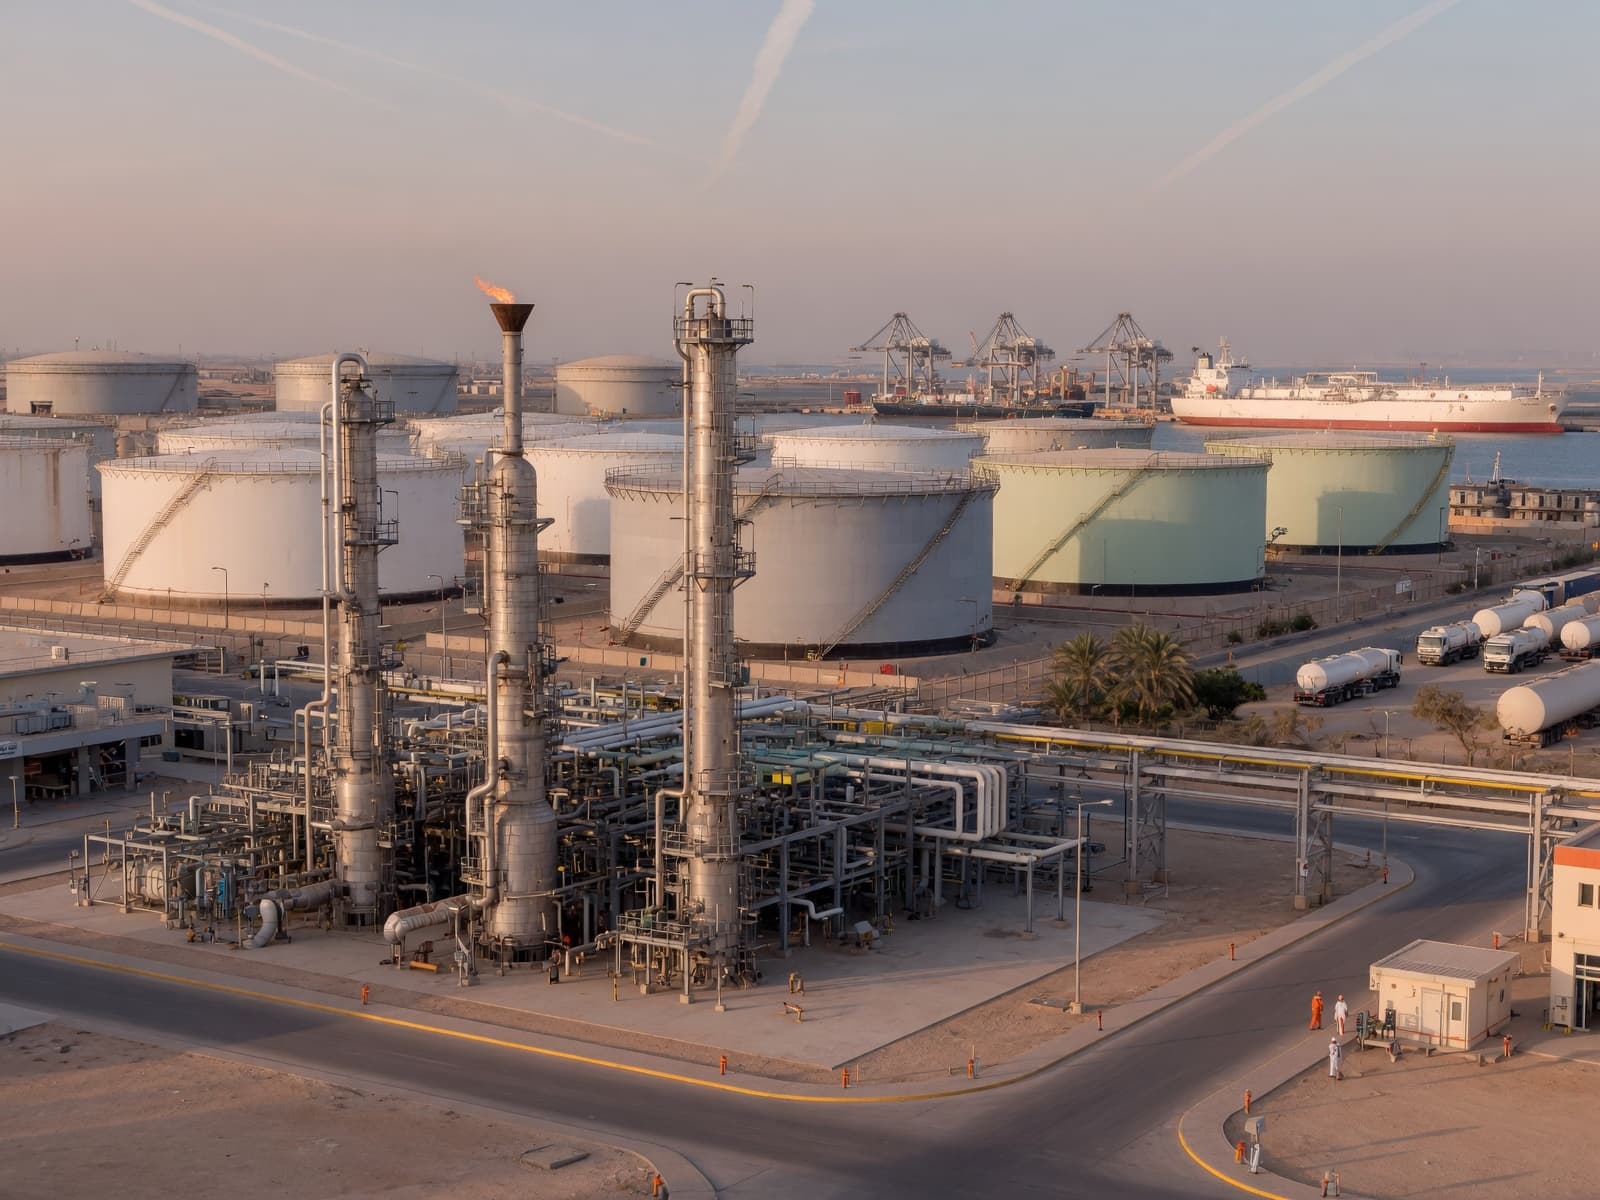
Qatar Country Watch: el papel diplomático de Doha, la recuperación de Ras Laffan y los compromisos de capital estratégico
Qatar entra en el segundo semestre de 2026 equilibrando la diplomacia, la recuperación industrial y la estrategia de inversión global. Ahora que Doha es sede de negociaciones técnicas y Ras Laffan comienza un largo proceso de reconstrucción, los compradores deberían supervisar las propias decisiones comerciales de Qatar para detectar las señales más claras de estabilización regional.
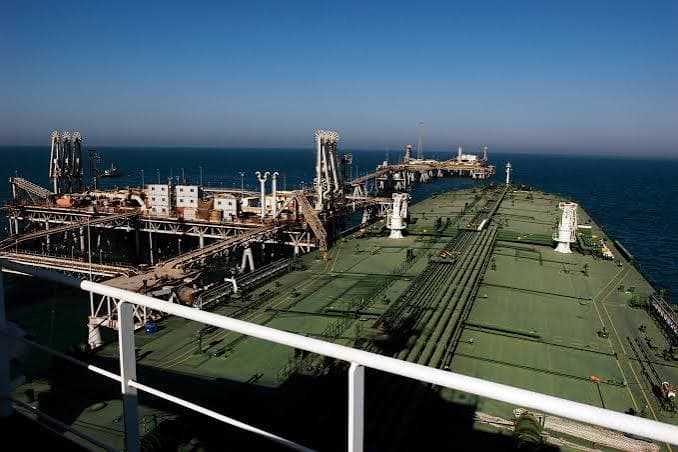
Las «tarifas de servicio» de Irán: cuánto le costaría anualmente a la industria química un pasaje con peaje
La propuesta de Irán de cobrar «tarifas de servicio» por el paso de Ormuz podría remodelar permanentemente la economía del comercio mundial de productos químicos. Si las tarifas de tránsito pasan a ser permanentes, las cadenas de suministro de productos químicos originarios del Golfo podrían enfrentarse a costos anuales adicionales de entre 500 y 1500 millones de dólares que, en última instancia, los compradores absorberán al aumentar los precios de los contratos.

Precio de liquidación de la licitación de julio de OCP Marruecos: el punto de referencia del DAP que todo comprador de fertilizantes necesita
Se espera que la licitación de fertilizantes de julio de 2026 de OCP Marruecos establezca el punto de referencia mundial para los precios del DAP en el tercer trimestre. Los compradores de todo el mundo están monitoreando de cerca los resultados para guiar las estrategias de adquisición y las negociaciones contractuales.
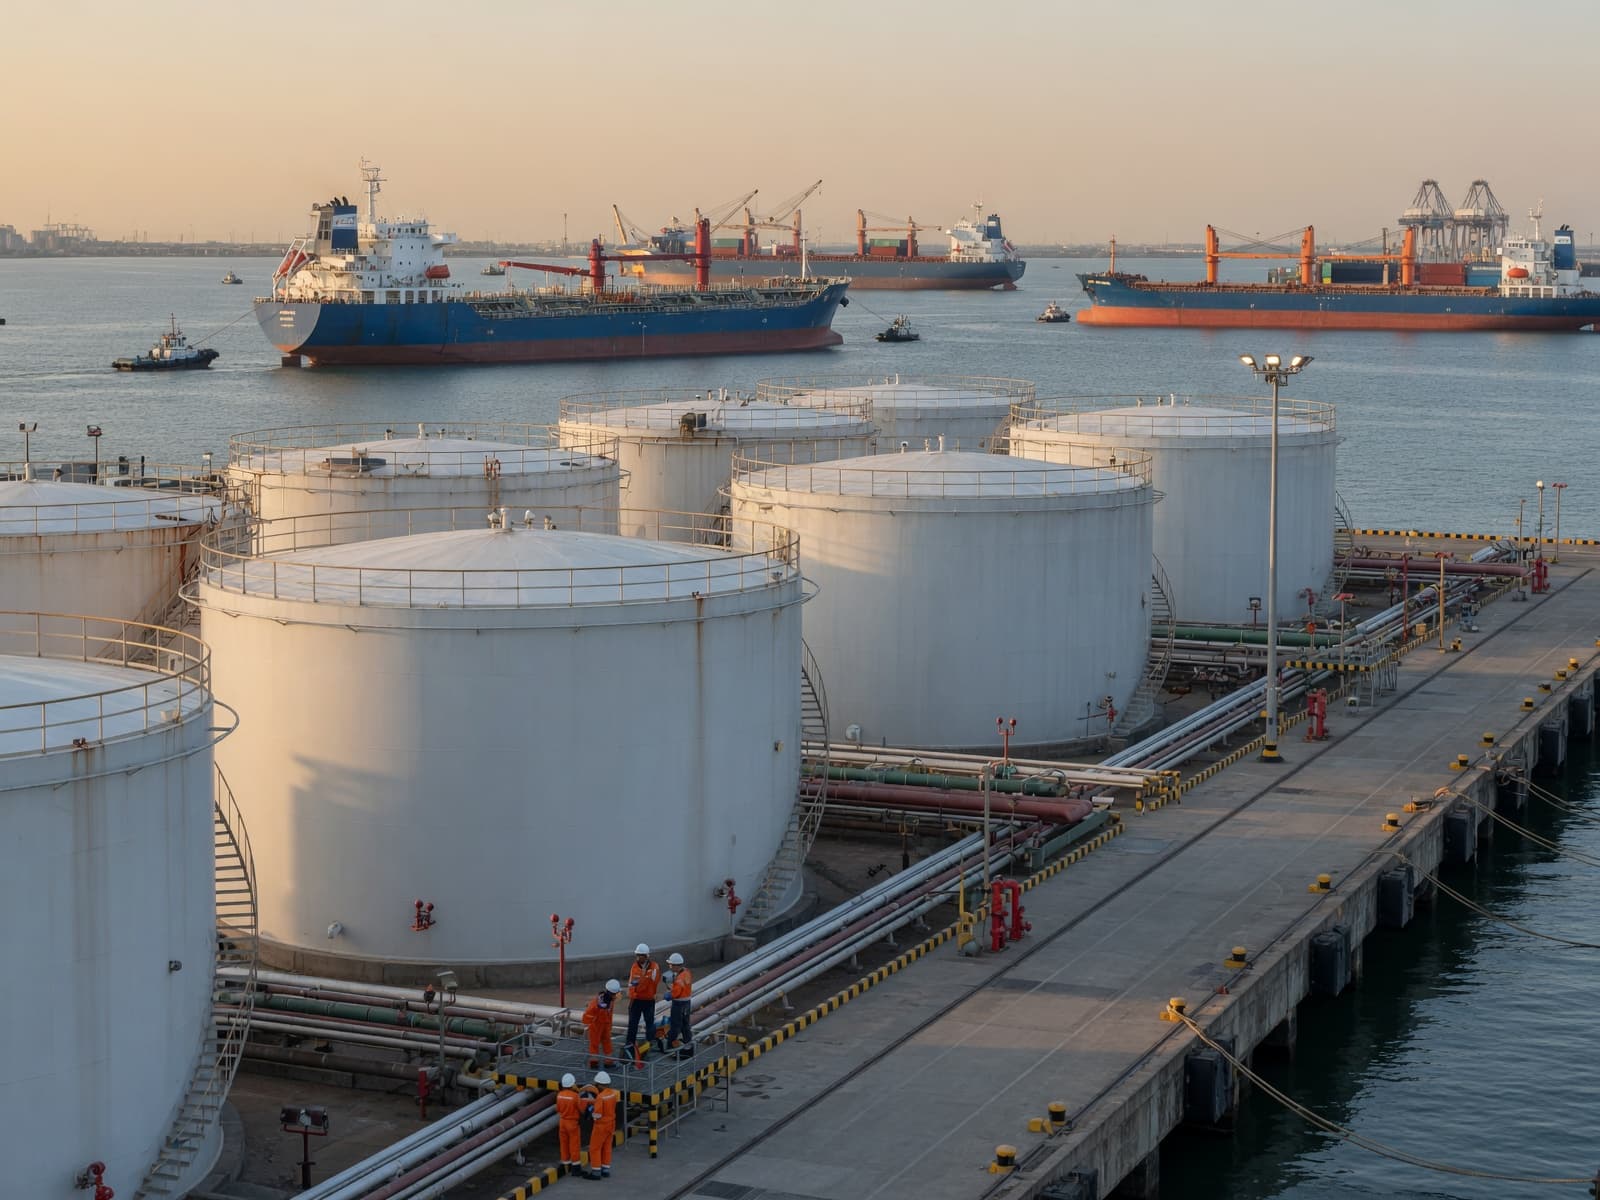
Perspectivas del precio del metanol para 2026: las negociaciones sobre contratos del tercer trimestre cambian tras los cambios en el suministro de Ormuz
Las perspectivas de precios del metanol para el tercer trimestre de 2026 están entrando en una nueva fase, ya que los compradores mundiales reevalúan los contratos después de que las preocupaciones sobre el suministro en Oriente Medio comiencen a disminuir. Los equipos de compras deben comprender cómo influirán los mercados energéticos, las rutas de envío y la recuperación de la producción en las próximas negociaciones sobre el metanol.
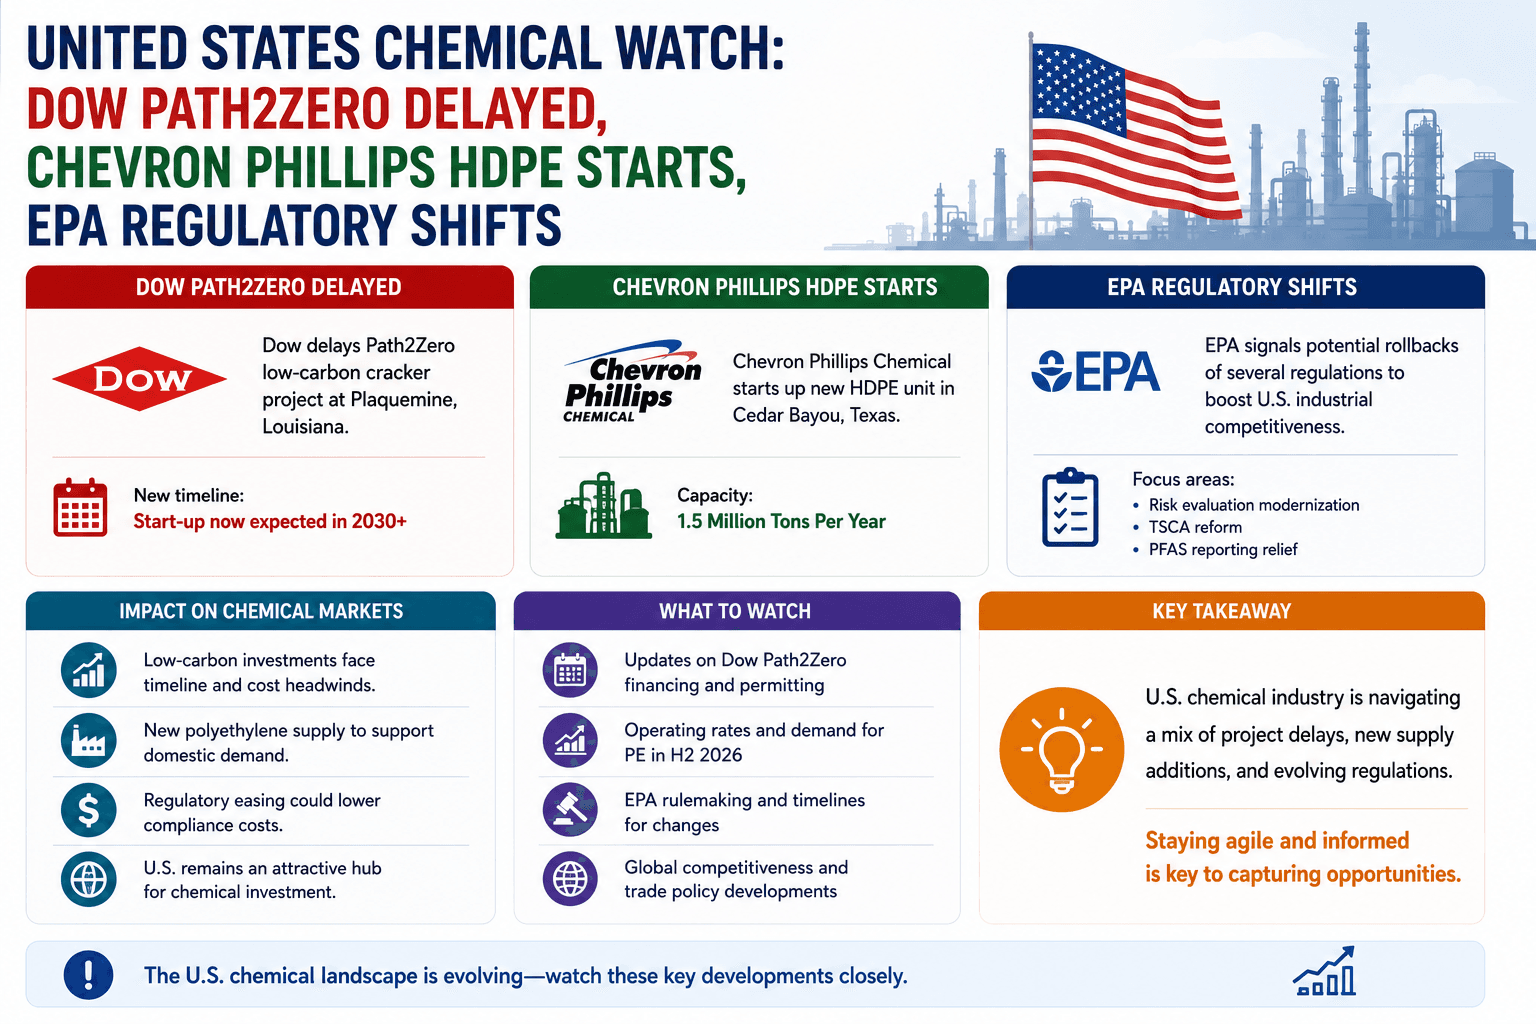
Europe Chemical Watch: los cierres de plantas se multiplican por seis: se han perdido 37 millones de toneladas de capacidad desde 2022
La industria química europea ha perdido 37 millones de toneladas de capacidad de producción desde 2022 a medida que se aceleran los cierres de plantas en toda la región. Para los compradores mundiales, la reducción de la oferta europea se está convirtiendo en un importante riesgo de abastecimiento a largo plazo que se extiende mucho más allá de la propia Europa.
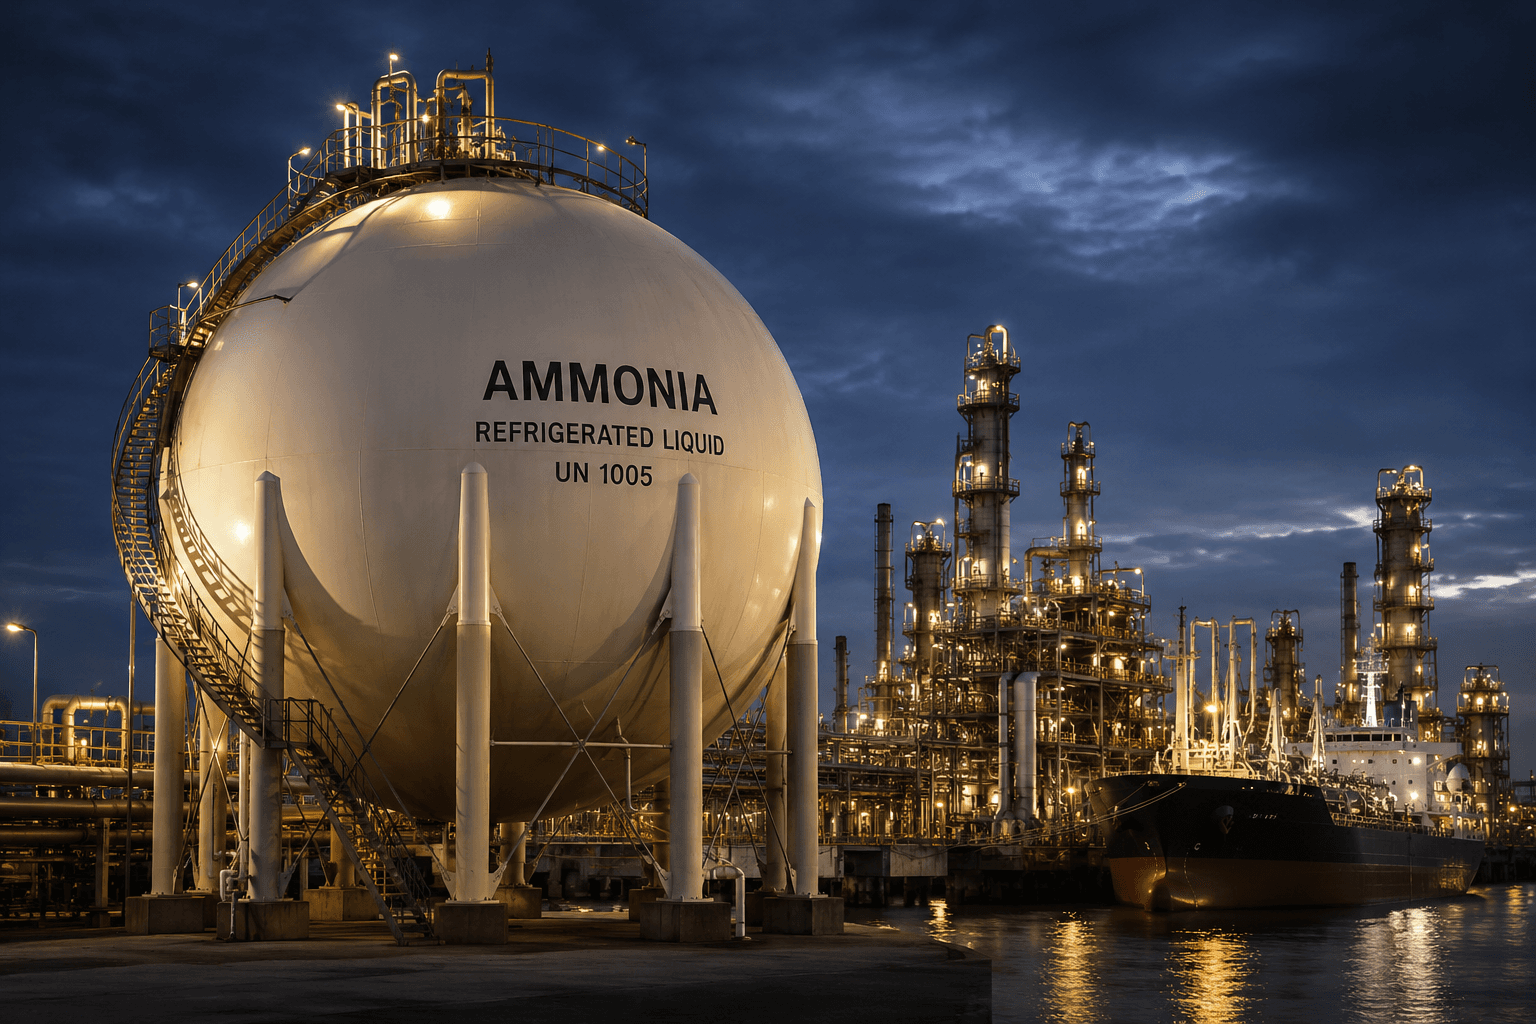
La crisis del mercado del amoniaco se profundiza a medida que la interrupción de la producción en Irán amplía el déficit de suministro mundial
El cierre de la producción de amoniaco iraní junto con la fuerza mayor de QatarEnergy han intensificado la presión en los mercados mundiales de fertilizantes nitrogenados. Los equipos de compras se enfrentan ahora al aumento de los precios, a la limitación de la oferta y a la creciente necesidad de diversificar las estrategias de abastecimiento más allá de Oriente Medio.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.