
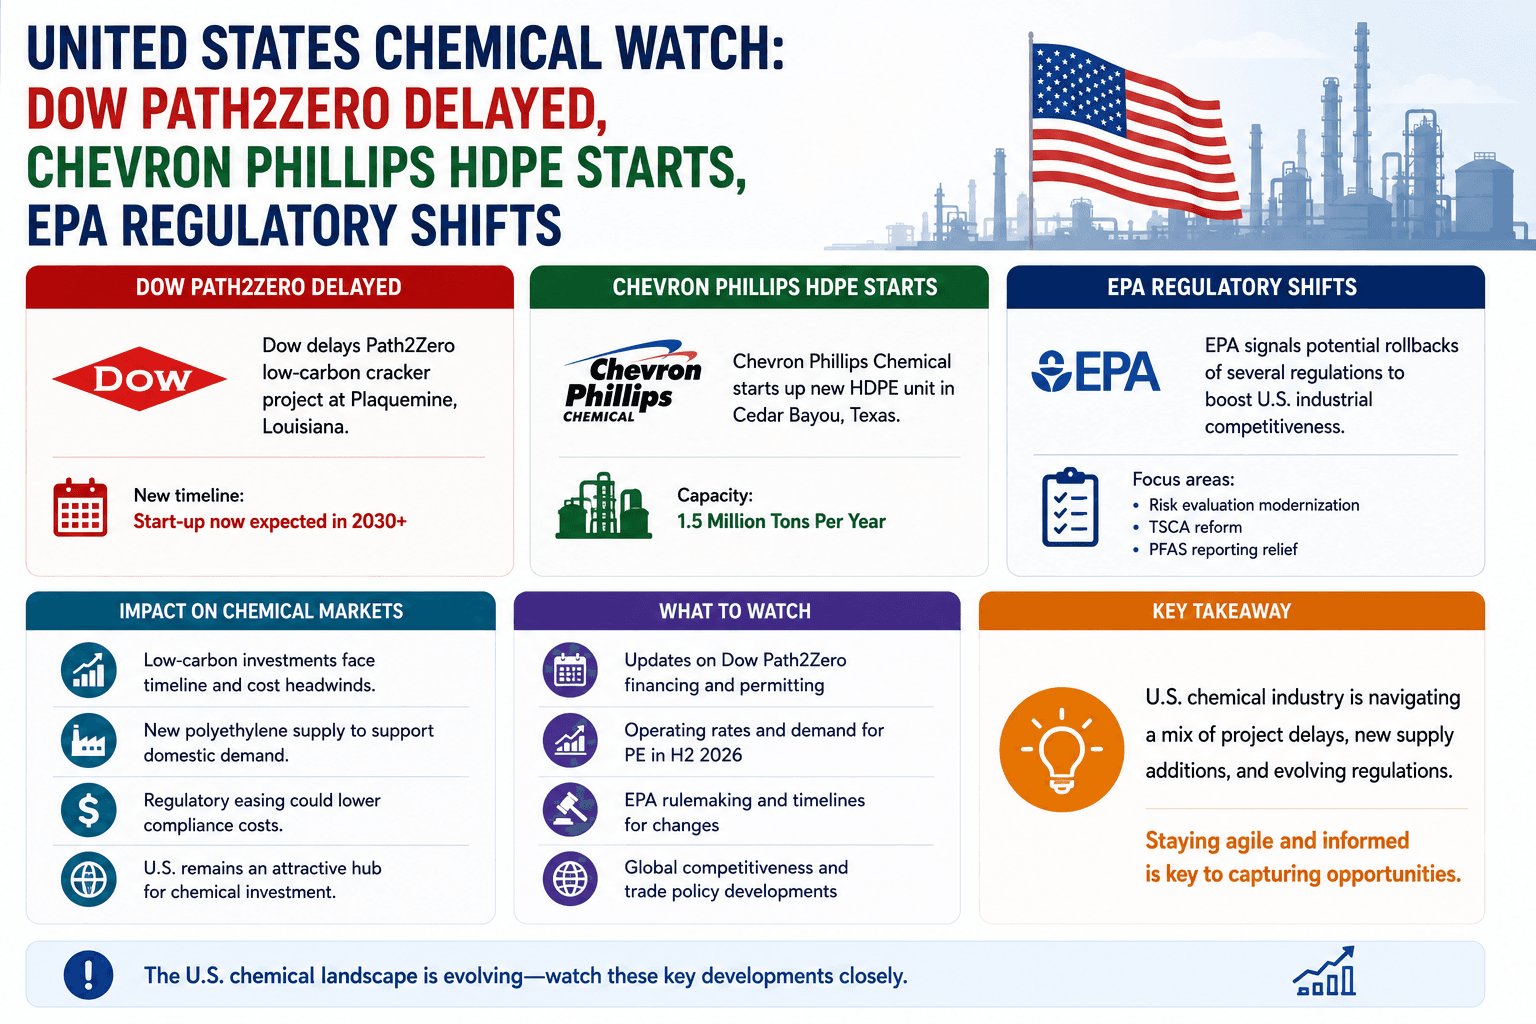
Información relacionada
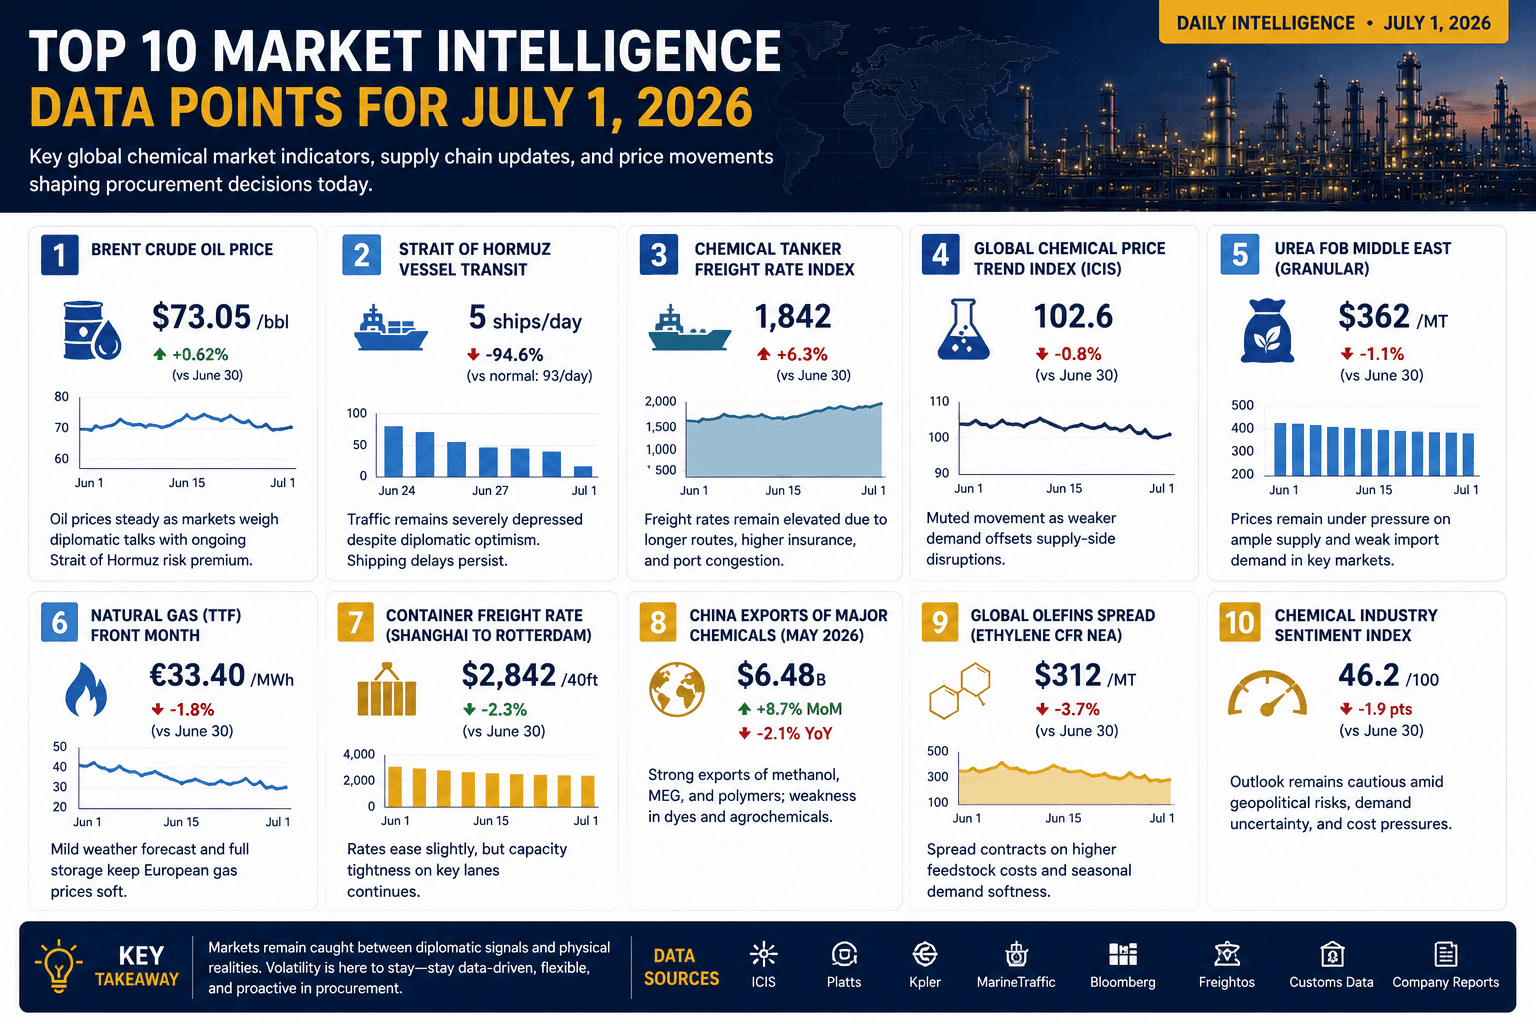
Los 10 principales puntos de datos de inteligencia de mercado del 1 de julio de 2026
El 1 de julio comienza el segundo semestre de 2026 con señales de mercado contradictorias para los profesionales de la adquisición de productos químicos. Si bien los precios del petróleo se mantienen estables y la diplomacia mejora, las interrupciones del transporte marítimo, los riesgos de los seguros, las nuevas regulaciones y los cuellos de botella en la cadena de suministro siguen configurando uno de los entornos operativos más complejos a los que se ha enfrentado la industria química durante todo el año.
Perspectivas del mercado de etanol y solventes: cómo el 1 de julio cambia las estrategias de compra de la India y Asia
El 1 de julio de 2026 trae consigo cambios importantes para los compradores de etanol y solventes, ya que la exención de impuestos de la India vence, mientras que los precios más bajos del crudo mejoran la economía de producción en Asia. Este análisis explica cómo los equipos de compras pueden prepararse para las decisiones de abastecimiento del segundo semestre de 2026.
Recuperación del suministro de sosa cáustica: la competencia del Golfo vuelve a los mercados asiáticos en el tercer trimestre de 2026
El suministro de sosa cáustica del Golfo está regresando a medida que se recuperan los flujos comerciales de Ormuz, lo que crea una nueva competencia para los proveedores de productos químicos asiáticos. Este análisis explica cómo los compradores pueden prepararse para los cambios en los precios y las opciones de abastecimiento en el tercer trimestre de 2026.
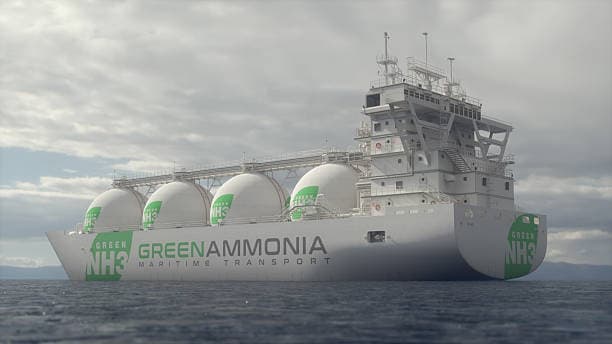
Mercado de amoniaco verde 2026: los proyectos del Golfo retrasan las primeras entregas hasta 2027—2028
Los ambiciosos proyectos de amoniaco verde del Golfo se enfrentan a un cambio en los plazos, ya que Arabia Saudí, los Emiratos Árabes Unidos y Omán trasladan las primeras entregas comerciales de 2026 a 2027-2028. Este retraso afecta a los acuerdos de compra, a las expectativas del mercado y a la estrategia más amplia de descarbonización en toda la región. TradeAsia explora las implicaciones para los inversores y las partes interesadas de la industria.

Los 5 principales países cuyas cadenas de suministro de productos químicos se vieron más interrumpidas por la crisis de Ormuz
La crisis de Ormuz de 2024 sacudió los mercados químicos mundiales y obligó a los compradores a replantearse el abastecimiento. Japón, India, Corea del Sur, el CCG y Alemania fueron los países más afectados, debido al aumento de los costos, la escasez y la tendencia a diversificar las compras. Lea cómo cada región adaptó su estrategia.
De la crisis a la estrategia: cómo la crisis de Ormuz de 2026 debería cambiar permanentemente la adquisición de productos químicos
La crisis de Ormuz de 2026 puso de manifiesto los riesgos críticos de adquisición y reconfiguró las prácticas de abastecimiento, inventario y diversificación de proveedores para los compradores de productos químicos. Descubra cómo la crisis forzó un giro estratégico y qué cambios duraderos son necesarios para proteger las cadenas de suministro.
¡No te pierdas nuestras actualizaciones! Suscríbete ahora a nuestro boletín
Estamos comprometidos con tu privacidad. Tradeasia utiliza la información que proporcionas para contactarte sobre contenido, productos y servicios relevantes. Para más información, consulta nuestra política de privacidad.