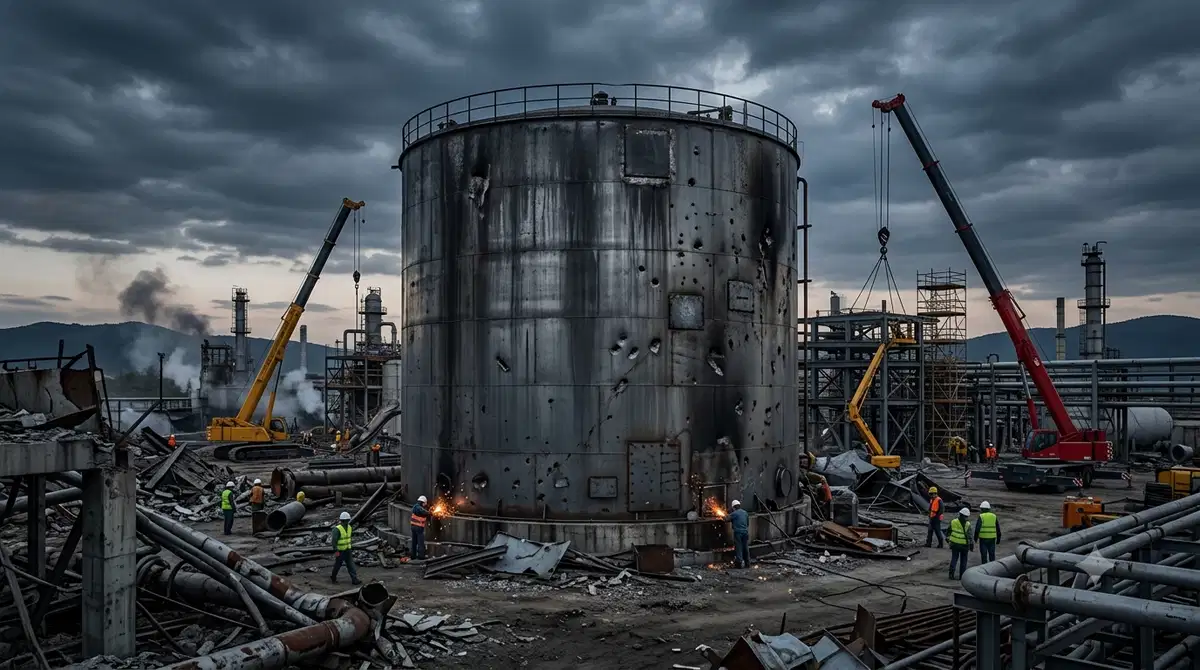
Pocos acontecimientos del mercado químico en la historia reciente han alterado los flujos comerciales mundiales de manera tan dramática como la destrucción de la infraestructura petroquímica de Irán durante la Guerra de Ormuz. Los informes que indican que aproximadamente el 85% de la capacidad de producción petroquímica de Irán resultó dañada o destruida han transformado una de las mayores industrias químicas orientadas a la exportación del mundo
en un importante proyecto de reconstrucción.Para los compradores, comerciantes y equipos de compras de productos químicos, la importancia se extiende mucho más allá de las fronteras de Irán. La pérdida de la capacidad de producción iraní hace que un importante proveedor de metanol, urea, amoniaco, polietileno y otros productos petroquímicos abandone los mercados internacionales durante un período prolongado. Incluso si los acuerdos políticos estabilizan la región, la reconstrucción de los activos químicos a gran escala requiere años en lugar de meses
.El resultado es un cambio estructural en las cadenas de suministro que podría influir en los precios, las estrategias de abastecimiento y las decisiones de inversión hasta bien entrado 2027 y más allá.
Por qué la industria petroquímica de Irán es importante para el comercio mundial
Antes del conflicto, Irán figuraba entre los productores petroquímicos más importantes del mundo. Su ventaja competitiva provenía de las abundantes reservas de gas natural, los complejos industriales integrados y el acceso a los mercados de exportación en Asia, Oriente Medio y partes de África
.Irán suministró volúmenes sustanciales de:
metanol utilizado en productos químicos, combustibles y fabricación industrial.
La urea y el amoniaco son consumidos por los mercados agrícolas de todo el mundo.
Polietileno y otros polímeros utilizados en envases, productos de construcción y de consumo.
Materias primas petroquímicas intermedias que apoyan a los sectores manufactureros regionales.
Estas exportaciones permitieron a los compradores diversificar las fuentes de suministro y, al mismo tiempo, beneficiarse de precios competitivos vinculados a los recursos de gas de bajo costo de Irán.
Mahshahr y Asaluyeh: el meollo de la producción química de Irán La magnitud de
los trastornos se hace más evidente cuando se examinan las
instalaciones afectadas.Mahshahr era uno de los centros de exportación petroquímica más grandes de Irán y albergaba importantes plantas de producción e infraestructura logística. Asaluyeh funcionó como la principal zona energética y petroquímica del país, integrando el procesamiento del gas natural con la fabricación de productos químicos derivados
.En conjunto, estos centros representaban la columna vertebral de la economía petroquímica iraní orientada a la exportación. Los daños en estas zonas industriales afectan no solo a las unidades de producción, sino también a las terminales de almacenamiento, los servicios públicos, las conexiones de transporte y
la infraestructura de exportación.La reconstrucción de estos activos interconectados requiere importantes trabajos de ingeniería, equipos importados y largos plazos de ejecución de los proyectos.
Elmercado del metanol se enfrenta a la crisis de suministro más inmediata
Entre todos los productos afectados, el metanol podría sufrir el impacto global más visible
.Irán se había convertido en uno de los principales exportadores de metanol del mundo, enviando volúmenes sustanciales a los mercados asiáticos. La repentina desaparición de la oferta iraní reduce la disponibilidad mundial en un momento en que la demanda continúa en múltiples industrias
.Entre las principales implicaciones figuran las siguientes:
esposible que los compradores de Asia compitan cada vez más por los volúmenes de otros exportadores importantes
. La volatilidad del mercado al contado podría mantenerse elevada hasta que surja una capacidad de sustitución.
Los operadores pueden hacer mayor hincapié en los contratos a largo plazo para garantizar la seguridad de la oferta.
Los productores de otras regiones pueden obtener un mayor poder de fijación de precios.
El desafío del mercado se debe al hecho de que las instalaciones de metanol a gran escala no se pueden reemplazar rápidamente. Los nuevos proyectos suelen tardar varios años desde la decisión de inversión hasta la operación comercial.
Las cadenas de suministro de fertilizantes entran en una nueva fase
El sector de los fertilizantes se enfrenta a un desafío diferente pero igualmente importante.
Históricamente, Irán exportó cantidades significativas de amoníaco y urea a los mercados internacionales. Estos productos desempeñan un papel fundamental en la producción agrícola y la seguridad alimentaria.
Dado que la producción iraní está prácticamente ausente, los compradores deben confiar cada vez más en proveedores alternativos.
Varias regiones pueden beneficiarse de este cambio:
los productores de Oriente Medio con capacidad de exportación disponible podrían captar una cuota de mercado adicional.
Los exportadores del norte de África podrían reforzar su posición en las rutas comerciales de fertilizantes.
Los productores de Asia Central podrían ver una mejora de la demanda por parte de los compradores regionales.
Los fabricantes asiáticos de fertilizantes pueden operar con tasas de utilización más altas para cubrir las brechas de suministro.
El impacto se extiende más allá de los precios. Los equipos de compras también deben evaluar la disponibilidad logística, las rutas de envío y la confiabilidad de los proveedores a medida que se ajustan los flujos comerciales.
Lafinanciación para la reconstrucción crea una enorme oportunidad industrial
Si bien la destrucción representa una pérdida importante para la producción actual, también crea uno de los programas de reconstrucción industrial más grandes del sector químico.
El debate en torno a un marco de reconstrucción, según se informa, valorado en aproximadamente 300 000 millones de dólares pone de relieve la magnitud de la inversión que, con el tiempo, podría llegar a la región.
Para los contratistas de ingeniería, los proveedores de equipos y los proveedores de tecnología industrial, las posibles oportunidades podrían incluir:
la construcción de nuevas unidades de producción petroquímica
. Sustitución de las instalaciones de almacenamiento y exportación dañadas.
Modernización de los servicios públicos y los sistemas de energía.
Instalación de tecnologías de automatización avanzadas.
Desarrollo de plantas más eficientes y respetuosas con el medio ambiente.
En muchos casos, la reconstrucción puede resultar en instalaciones tecnológicamente superiores a las que sustituyen.
Los mercados del polietileno y los polímeros sufren efectos secundarios
.El metanol y los fertilizantes son los que más llaman la atención, pero los mercados de polímeros también se enfrentan a las consecuencias
.Irán suministró tipos de polietileno que se utilizan en aplicaciones de envasado, infraestructura y fabricación. La reducción de la producción puede reducir la disponibilidad en algunos mercados regionales, especialmente cuando los compradores dependían en gran medida del material iraní.
Los gerentes de compras deben monitorear:
los cambios en los precios regionales del polietileno.
Políticas de exportación de proveedores competidores.
Disponibilidad de envíos desde orígenes alternativos.
Niveles de inventario entre los principales distribuidores.
Si bien los mercados mundiales de polímeros suelen tener una mayor diversificación que los mercados de metanol, las interrupciones prolongadas aún pueden influir en los balances de suministro regionales.
¿Qué países pueden ganar cuota de mercado?
Cada vez que un proveedor importante abandona el mercado, los competidores actúan para captar la demanda desplazada.
Varias regiones exportadoras parecen estar en condiciones de beneficiarse de la ausencia de Irán.
Los países con recursos sólidos de gas natural y una infraestructura petroquímica existente podrían aumentar las exportaciones en los segmentos de metanol, amoniaco y fertilizantes. Los productores establecidos con capacidad disponible disfrutan de la ventaja de responder de inmediato sin esperar a nuevos proyectos
.Los posibles beneficiarios incluyen:
los productores del Golfo fuera de Irán.
Exportadores de productos químicos del norte de África.
Productores seleccionados de Asia Central.
Proveedores de metanol del sudeste asiático.
Principales exportadores mundiales de fertilizantes.
El grado de beneficio dependerá de las tasas de utilización de la capacidad existentes y de la capacidad de cada productor para aumentar la producción de manera eficiente.
Riesgos de adquisición durante el período de reconstrucción
Para los compradores, el principal desafío es la incertidumbre.
Incluso si los fondos para la reconstrucción están disponibles rápidamente, los proyectos industriales de esta escala se enfrentan a numerosos obstáculos, como la complejidad de la ingeniería, los requisitos de permisos, la adquisición de equipos y la disponibilidad de mano de obra.
Los equipos de adquisiciones deben evitar dar por sentado que las exportaciones iraníes se recuperarán rápidamente.
Hay varios factores de riesgo que merecen atención:
los retrasos en los proyectos causados por restricciones financieras o logísticas.
Plazos de puesta en servicio ampliados para nuevas instalaciones.
Posible escasez de equipos especializados.
Incertidumbres normativas y geopolíticas.
Volatilidad continua en las rutas marítimas regionales.
La hipótesis de adquisición más importante puede ser que la producción iraní permanezca prácticamente ausente durante al menos 12 a 18 meses.
Es probable que las organizaciones que planifican en torno a este escenario tomen decisiones de abastecimiento más resilientes.
Cómo deben adaptar los compradores de productos químicos su estrategia de abastecimiento
El entorno actual premia las adquisiciones proactivas en lugar de las compras reactivas.
Muchos compradores pasaron años beneficiándose de la abundante oferta mundial. La destitución de un importante productor cambia esa ecuación
.Las acciones prácticas incluyen:
Diversificar las carteras de proveedores en múltiples regiones
. Negocie acuerdos a medio plazo donde la seguridad del suministro sea lo más importante.
Revise las políticas de inventario de los productos estratégicamente importantes.
Supervise los nuevos proyectos de producción que ingresan al mercado.
Fortalezca las relaciones con los distribuidores y comerciantes establecidos.
Los compradores que dependen en gran medida de los mercados al contado pueden estar más expuestos a la volatilidad que los que mantienen redes de abastecimiento más amplias.
De cara al 2027
El futuro del sector petroquímico de Irán depende no solo de la financiación de la reconstrucción, sino también de la ejecución. La construcción de una infraestructura química a escala mundial requiere tiempo, capital y experiencia técnica
.Incluso en condiciones optimistas, es probable que la restauración de la capacidad de exportación en las cadenas de metanol, amoniaco, urea y polímeros se restablezca por etapas y no de una sola vez. Es posible que algunas instalaciones regresen antes, mientras que otras requieren una amplia remodelación
.Para los mercados químicos mundiales, la conclusión clave sigue siendo clara. La guerra de Ormuz no se limitó a interrumpir el suministro. Apartó a un importante productor del comercio internacional durante un período prolongado y obligó a los compradores a replantearse
las estrategias de abastecimiento.La historia de la reconstrucción puede convertirse con el tiempo en uno de los mayores esfuerzos de recuperación industrial del sector químico. Hasta que eso suceda, los comerciantes, los importadores y los gerentes de compras deben navegar por un mercado caracterizado por la reducción de la producción iraní, los cambios en los flujos comerciales y el aumento de la competencia por el suministro disponible
.Methanol CAS: 67-56-1