Comprender el nuevo panorama de datos de la CSRD
La CSRD de la Unión Europea, que entrará en vigor en 2026, amplía el alcance de los informes de sostenibilidad a casi todas las grandes empresas. Los proveedores de productos químicos se enfrentan ahora al requisito *obligatorio* de divulgar detalladamente las emisiones de alcance 3 relacionadas con el ciclo de vida de sus productos. A diferencia de los alcances 1 y 2, estas emisiones indirectas abarcan toda la cadena de suministro, desde la extracción de la materia prima hasta la eliminación al final de
su vida útil.Principales desafíos en materia de datos para los proveedores de productos químicos 1
. Fuentes de datos fragmentadas: los proveedores interactúan con docenas de proveedores de nivel 1, 2 y 3, cada uno con diferentes métodos de recopilación
de datos.2. Protocolos de GEI inconsistentes: algunos socios utilizan el GHG Protocol v3, otros confían en calculadoras patentadas, lo que genera métricas incomparables
.3. Visibilidad limitada del uso posterior: los usuarios finales a menudo no informan ni comparten las emisiones asociadas a la transformación del
producto.4. Matrices de productos complejas: una sola sustancia química se puede mezclar en varios productos finales, cada uno con una huella de carbono distinta
.Por qué los equipos de compras deben liderar el
proceso Lasadquisiciones se encuentran en la intersección de las relaciones con los proveedores y la recopilación de datos. Al implementar una gobernanza de datos sólida, pueden:
estandarizar los formatos de datos en toda la cadena de suministro
. Negocie acuerdos de intercambio de datos con acuerdos de nivel de servicio claros.
Integre las métricas ESG en los criterios de evaluación de los proveedores.
Guía paso a paso para la elaboración precisa de informes de alcance 3
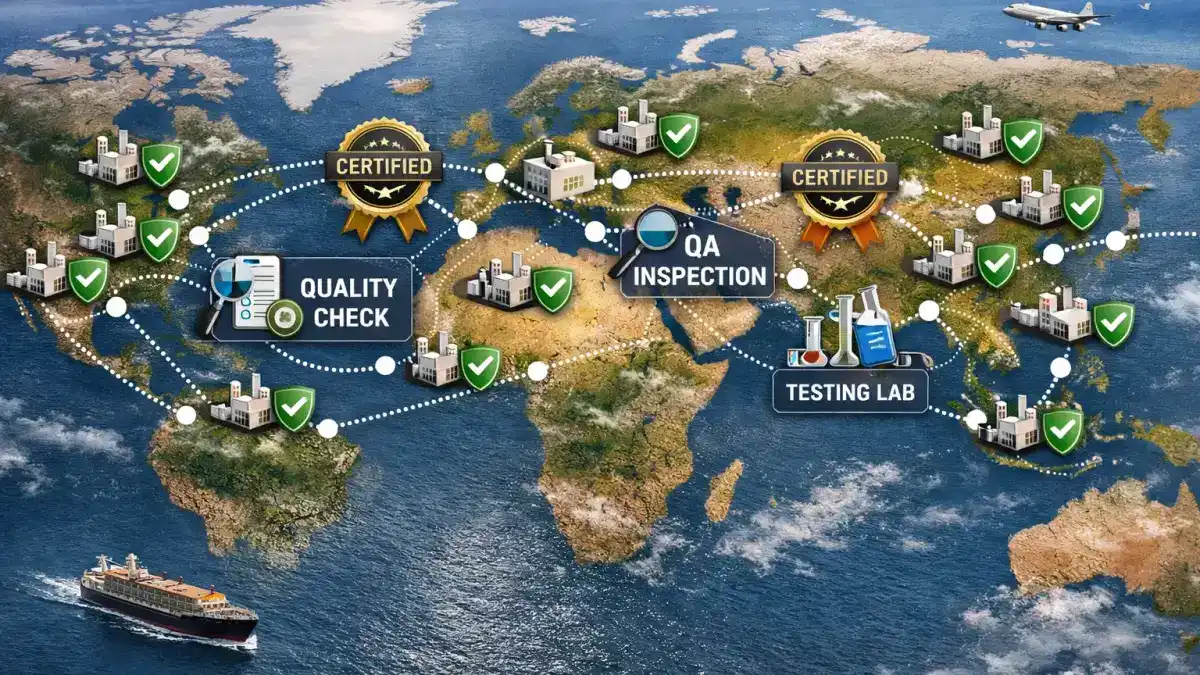
1. Mapee la cadena de suministro completa
Utilice una herramienta de mapeo de la cadena de valor para identificar a todos los socios ascendentes y descendentes. Documento: Origen del
material
y método de extracción. Modos y distancias de transporte.
Pasos de procesamiento y fuentes de energía.
Escenarios de uso final y vías típicas de eliminación.
2. Adopte una plantilla de datos unificada
Desarrolle una hoja de cálculo única o un esquema de base de datos que capture:
laidentificación, la ubicación y el contacto del proveedor
. Versión del protocolo GHG utilizada.
Factores de emisión (kg CO₂ por unidad).
Cantidad de material suministrado.
Huella de carbono asumida del producto (PCF) para usos posteriores.
Comparta esta plantilla con todos los proveedores de primer nivel e imparta una breve sesión de formación.
3. Implemente controles de calidad de los datos
Utilice registros de auditoría y reglas de validación de datos para detectar
valores faltantes o valores atípicos
. Unidades inconsistentes (kg frente a toneladas).
Entradas duplicadas en todos los niveles.
Programe revisiones de datos trimestrales y emita un cuadro de mando de calidad de los datos para los proveedores.
4. Utilice un
socio de verificación externo con un organismo de verificación acreditado para: cotejar las cifras autodeclaradas
.
Garantice el cumplimiento del Protocolo de gases de efecto invernadero y de la norma ISO 14064.
Proporcione un informe de verificación firmado para las divulgaciones de la CSRD.
5. Integre los cálculos de la huella de carbono del producto (PCF)
Para cada producto químico, calcule el PCF utilizando un marco de evaluación del ciclo de vida (LCA). Los pasos clave incluyen:
definir los límites del sistema
(de principio a fin). Seleccione la unidad funcional (por ejemplo, 1 kg de producto acabado).
Recopile datos de emisiones para cada etapa del ciclo de vida.
Aplica las reglas de asignación para los flujos de varios productos.
Integre los resultados del PCF en la plantilla de datos del proveedor para que los clientes intermedios puedan obtener las cifras fácilmente.
Mejores prácticas para la mejora continua 1
. Automatice la recopilación de datos: utilice las API o el EDI para obtener datos de envío y consumo de energía en tiempo real
.2. Establezca los KPI de ESG: vincule las bonificaciones de los proveedores con las reducciones en las emisiones de alcance 3
.3. Publique metodologías transparentes: incluya una breve nota metodológica en los informes de la CSRD para demostrar su rigor
.4. Involucre a las partes interesadas: organice talleres anuales sobre ESG para proveedores para compartir las mejores prácticas y comparar los avances
.