El marco Path2Zero establece un calendario ambicioso para que la industria reduzca las emisiones netas a cero para 2050. Sin embargo, en el sector químico, el despliegue del sistema de captura, utilización y almacenamiento de carbono (CCUS) se ha mantenido muy por debajo de la curva proyectada, lo que ha generado un «retraso» cada vez mayor que indica la existencia de obstáculos sistémicos. Comprender este retraso es esencial para diseñar intervenciones que puedan movilizar el capital, la tecnología y el impulso político necesarios para mantener el sector en el buen camino
.Comprender Path2Zero y el sector químico
¿Qué es
Path2Zero?Path2Zero es una hoja de ruta de descarbonización que traza la tecnología, el capital y las acciones políticas necesarias para que cada sector industrial alcance cero emisiones netas. Identifica los hitos clave y las fechas proyectadas en las que deberían alcanzarse esos hitos
para evitar un cambio climático catastrófico.Por qué la industria química es un actor clave
La industria química es una fuente importante de CO₂ difícil de reducir, ya que aporta aproximadamente el 8% de las emisiones industriales mundiales. Sus productos (fertilizantes, plásticos y productos químicos especiales) son indispensables para la vida moderna, por lo que la descarbonización industrial es un imperativo tanto técnico
como socioeconómico.Estado actual del despliegue de la captura de carbono
Proyectos comerciales de CCUS: cifras y tendencias
En 2025, solo unas pocas instalaciones comerciales de CCUS habían alcanzado la plena producción en el sector químico, con volúmenes acumulados capturados inferiores a 5 millones de toneladas de CO₂ año¹. Por el contrario, el sector eléctrico ha superado los 200 millones de toneladas de CO₂ año¹. La disparidad subraya el retraso en la preparación tecnológica
y la confianza del mercado.Obstáculos a la
madurez tecnológica: las unidades de captura para los procesos de alta temperatura y alta presión típicos de los productos químicos son menos maduras que las de las centrales eléctricas para la captura después de la combustión
. Intensidad de capital: los gastos de capital iniciales pueden superar los 1500 millones de dólares por cada 100 toneladas de CO₂ año¹, un coste que muchos operadores no están dispuestos a asumir sin garantías.
Economía incierta: el precio del CO₂ en los mercados actuales es demasiado bajo para justificar la captura sin el apoyo de las políticas.
Brechas de infraestructura: los oleoductos y los sitios de almacenamiento son escasos, especialmente en regiones con densos grupos químicos.
Incertidumbre regulatoria: los diferentes marcos jurisdiccionales generan dudas entre los inversores.
Mecanismos políticos para acelerar la inversión
:contratos de carbono por diferencias (
CCDC)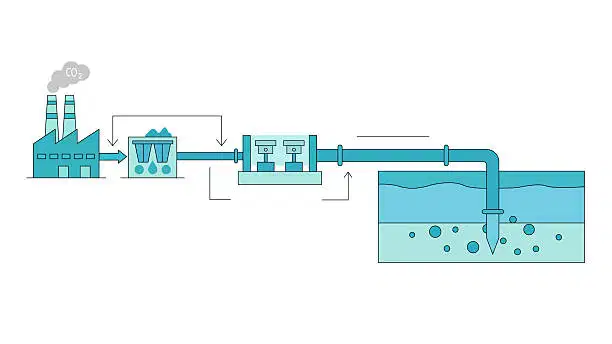
CCDC ofrecen un precio mínimo para las emisiones de CO₂, lo que garantiza un ingreso mínimo por el CO₂ capturado. Este mecanismo reduce el riesgo de inversión al desvincular la rentabilidad de la volatilidad de los mercados de carbono. Cuando se combina con un precio objetivo que refleje el verdadero costo social del carbono, la CCDC puede liberar miles de millones de dólares en capital privado
.Instrumentos e incentivos financieros
Créditos y descuentos fiscales: los créditos basados en tecnologías probadas pueden compensar una parte importante
del gasto de capital. Bonos verdes a bajo interés: emitidos por gobiernos o entidades públicas para financiar la infraestructura de la CCUS.
Asociaciones público-privadas (APP): comparta los riesgos y beneficios entre los actores estatales y el sector privado.
Salvaguardias contra la fuga de carbono: políticas que protegen a las industrias nacionales de la competencia desleal.
Casos prácticos: Aumentan los productos químicos con bajo contenido de carbono
Ejemplo: Producción de etileno con captura de CO₂ Un proyecto piloto realizado en la India integró una unidad de captura
de poscombustión en un craqueador de etileno, con lo que se logró una reducción del 20% en las emisiones netas. El proyecto se basó en una CCDC que fijó un precio mínimo de 30 billones de dólares estadounidenses, lo que hizo que la economía fuera viable para el operador de la planta
.Ejemplo europeo: amoniaco con captura directa del aire En Alemania, una planta de captura
directa del aire (DAC) a escala comercial suministra CO₂ a una planta de síntesis de amoniaco. La unidad DAC, que funciona con una pureza del 99%, permite vender el amoniaco como materia prima con bajas emisiones de carbono, lo que abre un nuevo nicho
de mercado para el «amoniaco verde».El retraso de Path2Zero en el sector de la fabricación de productos químicos es una señal clara de que los mecanismos políticos y de mercado actuales son insuficientes para impulsar el rápido despliegue de las CCUS. Al implementar contratos de carbono sólidos que favorezcan la diferencia, alinear los incentivos financieros y fomentar la colaboración entre el sector público y el privado, los gobiernos pueden transformar el cálculo económico de los productores de productos químicos. El resultado será una transición más rápida a productos químicos con bajas emisiones de carbono, un clima más saludable y un ecosistema industrial más resiliente
.