The pharmaceutical supply chain continues to stabilize in several regions, yet important vulnerabilities remain. The latest July 2026 assessment shows that while freight conditions have improved and sourcing options have expanded for many pharmaceutical ingredients, several high-priority medicines and manufacturing inputs continue to face elevated procurement risks.
Rather than focusing only on product availability, procurement teams are increasingly evaluating manufacturing concentration, logistics resilience, supplier diversification, and raw material availability. Continuous monitoring of high-risk APIs allows pharmaceutical manufacturers, hospitals, and distributors to respond proactively before localized disruptions develop into larger supply challenges.
Current API Supply Risk Assessment
The latest market review shows that pharmaceutical supply risks vary significantly depending on product category and manufacturing location.
Current risk levels include:
Higher Risk
Selected antibiotic APIs
Sterile injectable manufacturing
Temperature-sensitive pharmaceutical products
Specialized peptide manufacturing inputs
Improving Risk
Pharmaceutical solvent logistics
Standard API transportation
International freight availability
Regional distribution networks
This distinction helps procurement teams prioritize sourcing decisions.
Antibiotic Supply Chains Continue to Require Attention
Several antibiotic products continue to receive close monitoring due to manufacturing concentration and complex international supply chains.
Procurement teams should focus on:
Supply continuity
Inventory management
Secondary suppliers
Manufacturing diversification
Delivery schedules
Quality assurance
Maintaining adequate inventories remains important for essential medicines.
Calcium Carbonate (Feed Grade) CAS: 2836-50-00
Sterile Injectable Manufacturing Remains Sensitive
Injectable medicines require highly controlled manufacturing environments and specialized production facilities.
Supply challenges may include:
Limited manufacturing sites
Complex validation requirements
Cold chain logistics
Regulatory inspections
Production scheduling
Capacity limitations
Even small disruptions can affect product availability because alternative production capacity is often limited.
GLP-1 Manufacturing Creates a New Procurement Challenge
The rapid expansion of GLP-1 medicine production is creating significant demand for specialized manufacturing chemicals.
Critical materials include:
Trifluoroacetic Acid (TFA)
Pharmaceutical Grade DMF
Fmoc Amino Acids
SPPS Resin
Coupling Reagents
High-Purity Solvents
Although this does not currently represent a finished drug shortage, it may create manufacturing bottlenecks if supply does not keep pace with expanding production.
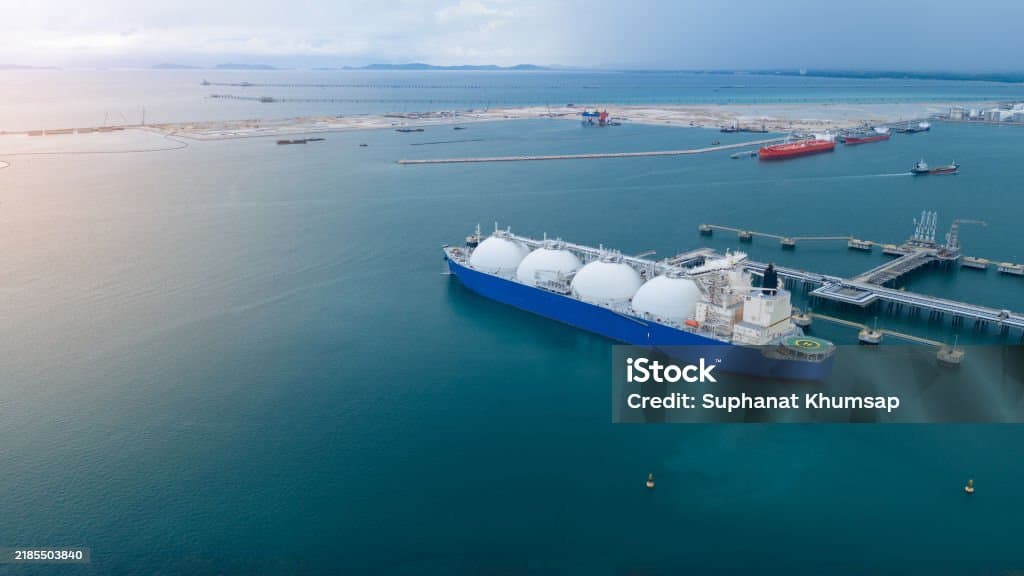
Logistics Are Showing Continued Improvement
Transportation conditions have become more predictable compared with earlier months.
Positive developments include:
Improved shipping schedules
More stable freight costs
Better vessel availability
Increased route reliability
Enhanced inventory planning
Improved delivery forecasting
More stable logistics support better procurement planning across pharmaceutical supply chains.
Supplier Diversification Remains the Best Defense
Companies continue strengthening procurement resilience through broader supplier networks.
Recommended strategies include:
Dual sourcing
Multi-region procurement
Strategic inventory
Supplier qualification
Long-term contracts
Continuous supplier monitoring
Diversification reduces dependence on individual production sites and transportation routes.
Procurement Priorities for H2 2026
Pharmaceutical procurement teams should continue strengthening supply security while monitoring emerging manufacturing trends.
Recommended actions include:
Review high-risk API exposure.
Increase monitoring of peptide manufacturing inputs.
Maintain secondary suppliers.
Secure long-term solvent agreements.
Strengthen inventory forecasting.
Monitor supply chain performance monthly.
These measures support consistent pharmaceutical production while reducing future procurement risks.
Market Outlook
The overall pharmaceutical supply chain outlook for H2 2026 continues improving as freight markets stabilize and international logistics become more predictable. However, procurement organizations should distinguish between traditional logistics-related risks and emerging structural demand pressures, particularly within peptide manufacturing and advanced pharmaceutical production.
Rather than reacting only after shortages emerge, pharmaceutical companies are increasingly adopting predictive procurement strategies that combine supplier diversification, inventory optimization, digital monitoring, and long-term sourcing agreements. This proactive approach is expected to remain the industry's preferred risk management model throughout 2026 and into 2027.
Key Takeaways
API supply conditions continue improving across many global markets.
Selected antibiotics and sterile injectables remain higher-risk categories.
GLP-1 manufacturing is creating strong demand for specialized raw materials.
Pharmaceutical solvent logistics have become more stable.
Supplier diversification remains the most effective risk management strategy.
Long-term procurement agreements improve supply continuity.
Digital supply chain monitoring supports proactive purchasing decisions.
Continuous risk assessment helps pharmaceutical companies prevent future shortages.